На нашем предприятии была выпущена продукция и отгружена покупателю. В следующем месяце покупатель произвел частичный возврат продукции. Для отражения данной операции в конфигурации мы ввели "Возвратную накладную" на основании "Расходной накладной". Но в данном случае некорректно заполняется учетная стоимость продукции, а именно не учитываются суммы, допроведенные фактической калькуляцией на 901 с 26. Как корректно вернуть на склад продукцию, выпущенную в предыдущем периоде?
В документе "Возвратная накладная" присутствует возможность указывать сумму себестоимости вручную. В описанном случае следует воспользоваться данной возможностью.
В документе "Возвратная накладная" присутствует возможность указывать сумму себестоимости вручную. В описанном случае следует воспользоваться данной возможностью.
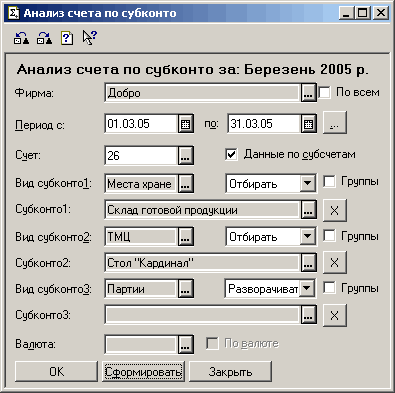
Реальную себестоимости отгрузки можно получить при помощи аналитических отчетов, например, при помощи отчета "Анализ счета по субконто", в котором указать в качестве счета 26, выбрать требуемый склад, продукцию и партию (если партий несколько, то фильтрацию устанавливать не следует). В качестве периода - даты начала и окончания месяца отгрузки.
Отчет покажет (в строке со счетом 901) количество и сумму отгруженной продукции с учетом корректирующих проводок, созданных фактической калькуляцией.
На основании этих данных следует вручную рассчитать себестоимость возвращаемой продукции и внести полученный результат соответствующий реквизит "Возвратной накладной".