Поступление товаров
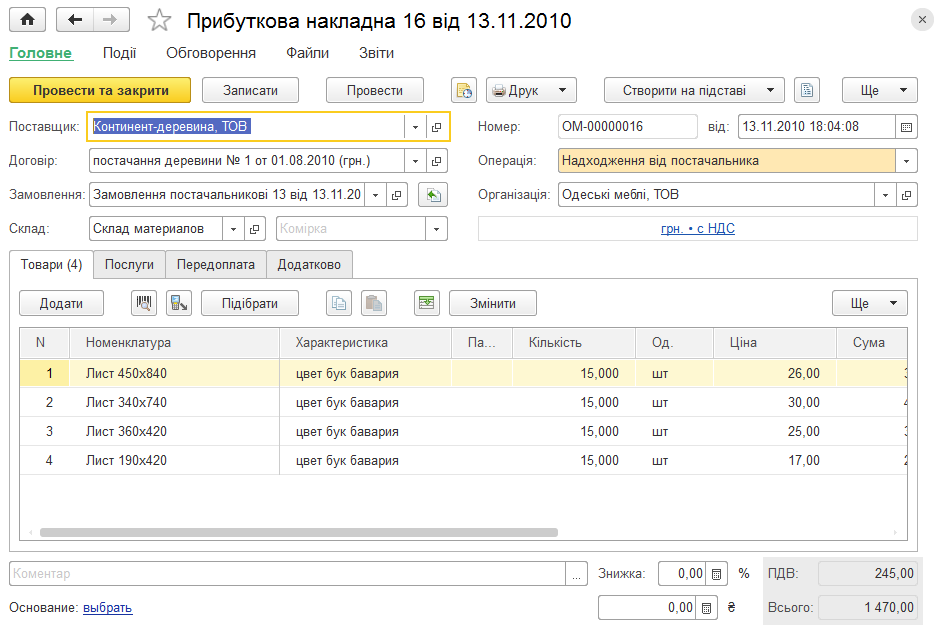
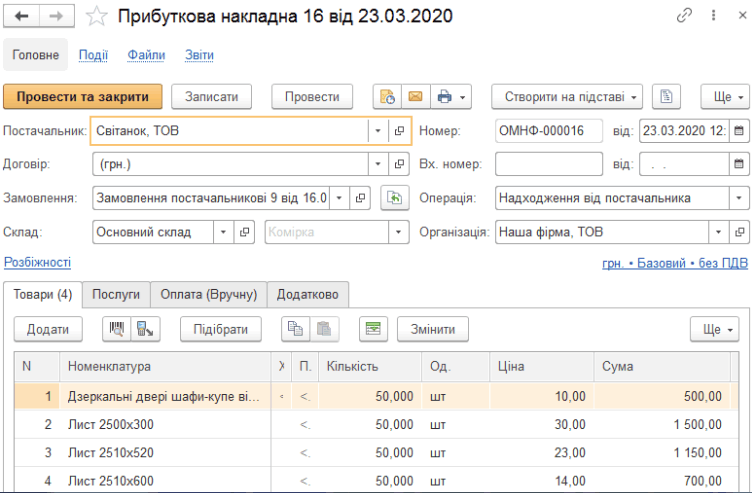
Описано оформление поступления товаров документом Приходная накладная, фиксацию расхождений и распределение услуг в себестоимость запасов. Также рассмотрен список приходных накладных и заказов поставщикам.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано оформление поступления товаров документом Приходная накладная, фиксацию расхождений и распределение услуг в себестоимость запасов. Также рассмотрен список приходных накладных и заказов поставщикам.
ЧитатьСтатья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
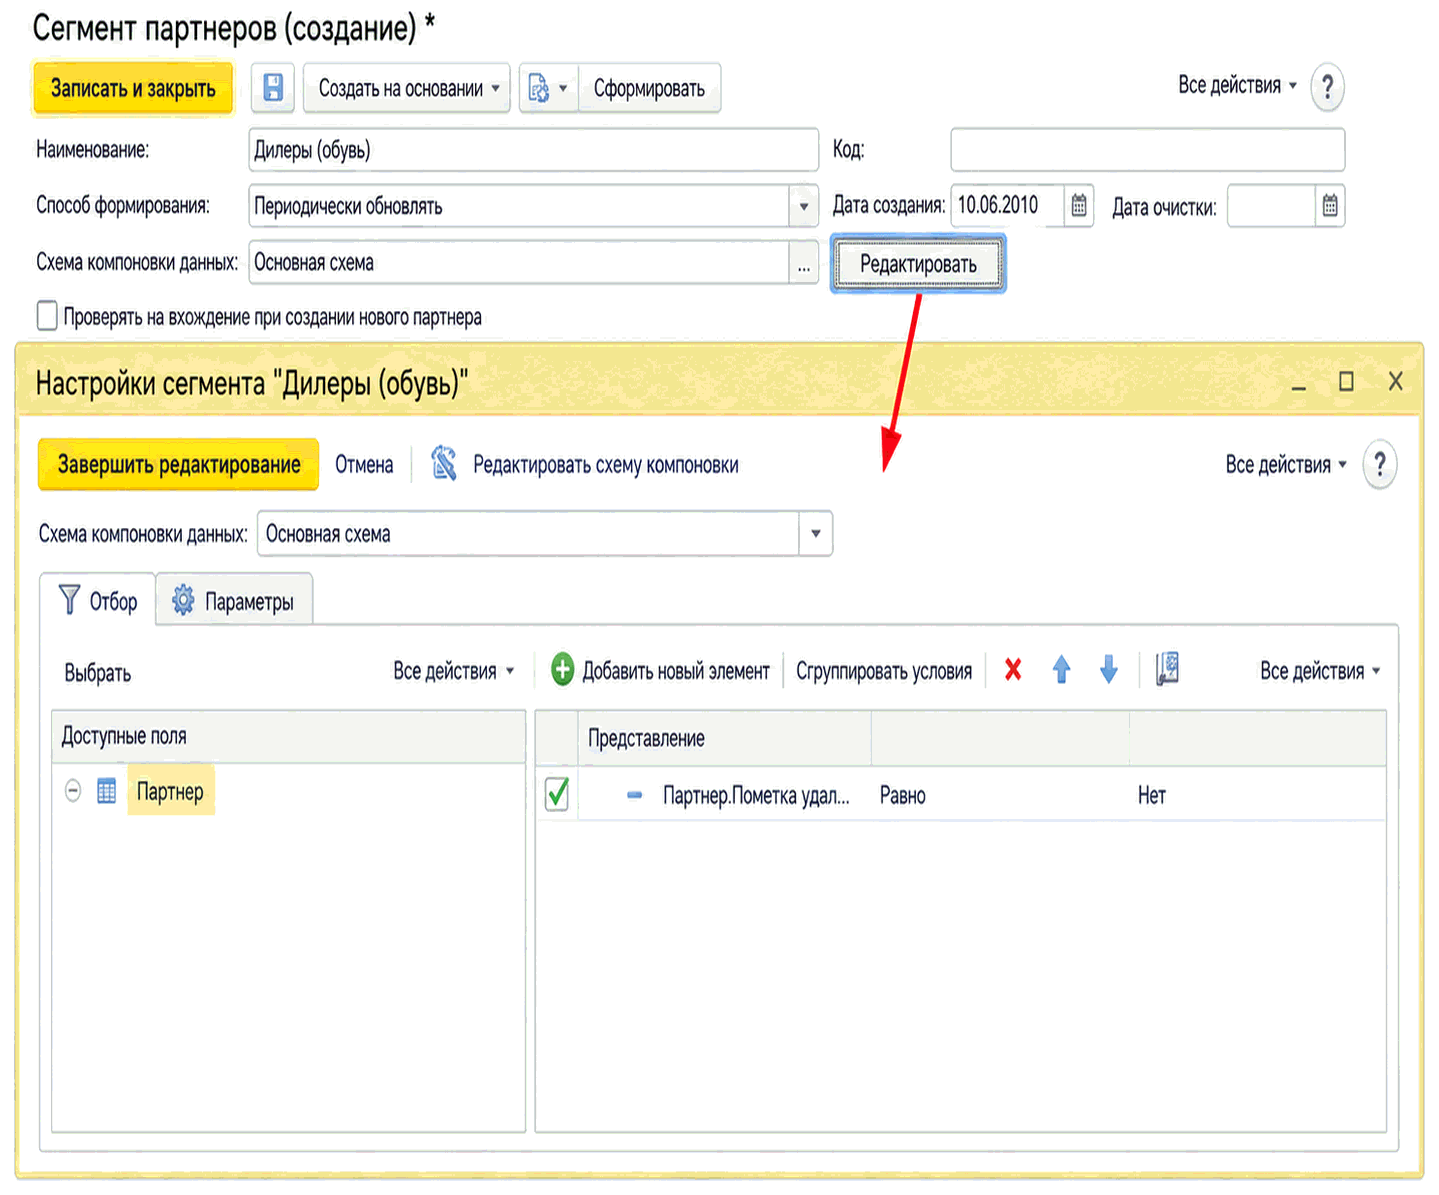
ЧитатьНастройка правил формирования сегментов партнеров и номенклатуры с помощью схемы компоновки данных, шаблонов отбора и параметров. Описано редактирование произвольной схемы в режиме «толстого клиента».
ЧитатьОтчет показывает общую себестоимость товарных запасов по всем складам в валюте управленческого учета. Данные выводятся диаграммами с возможностью сравнения периодов и расшифровки по партиям товаров.
ЧитатьОписано оформление поступления товаров и услуг от поставщиков документом «Приходная накладная», распределение услуг в себестоимости и работу со списком накладных и заказов.
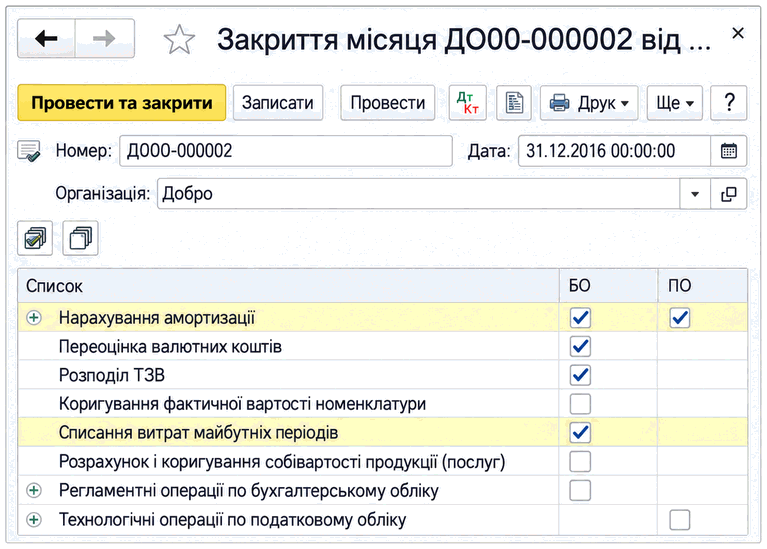
ЧитатьДокумент «Закрытие месяца» применяют для выполнения регламентных процедур в конце месяца. Описаны порядок ввода документа, последовательность процедур и зависимость их перечня от учетной политики.
ЧитатьКак научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
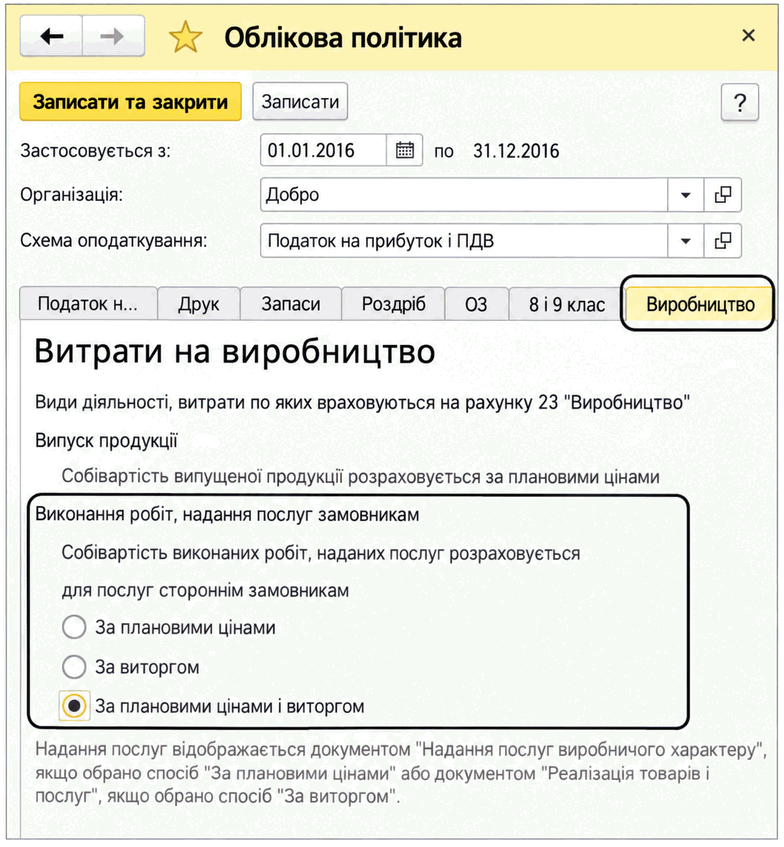
ЧитатьОписано отражение калькулируемых услуг в BAS Бухгалтерия в зависимости от способа расчета себестоимости: по плановым ценам, по выручке или по обоим вариантам.
ЧитатьСквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца
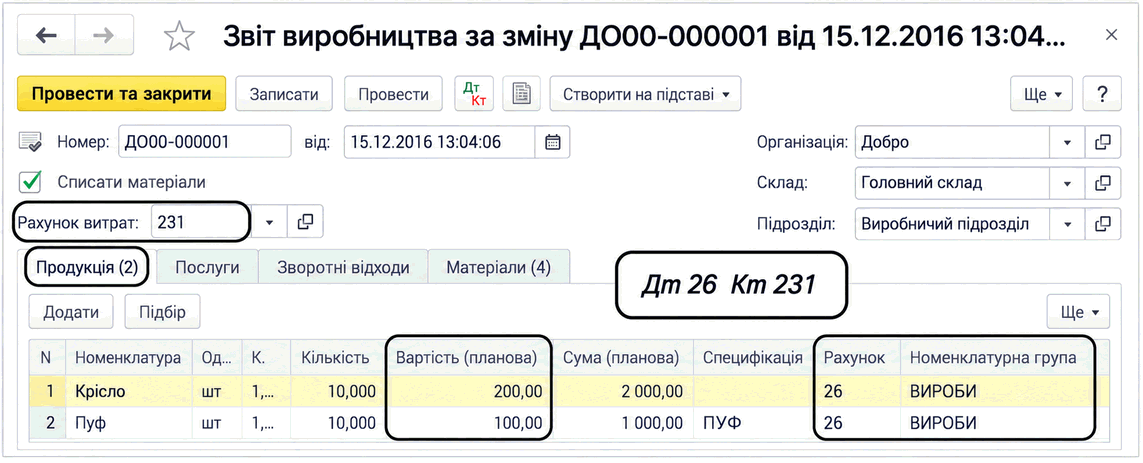
ЧитатьОписано отражение выпуска продукции, полуфабрикатов, возвратных отходов и внутренних и внешних производственных услуг. Приведены документы, настройки учетной политики и правила расчета фактической себестоимости.. Выпуск готовой продукции и полуфабрикатов. Выпуск внутренних услуг. Предоставление производственных услуг контрагентам
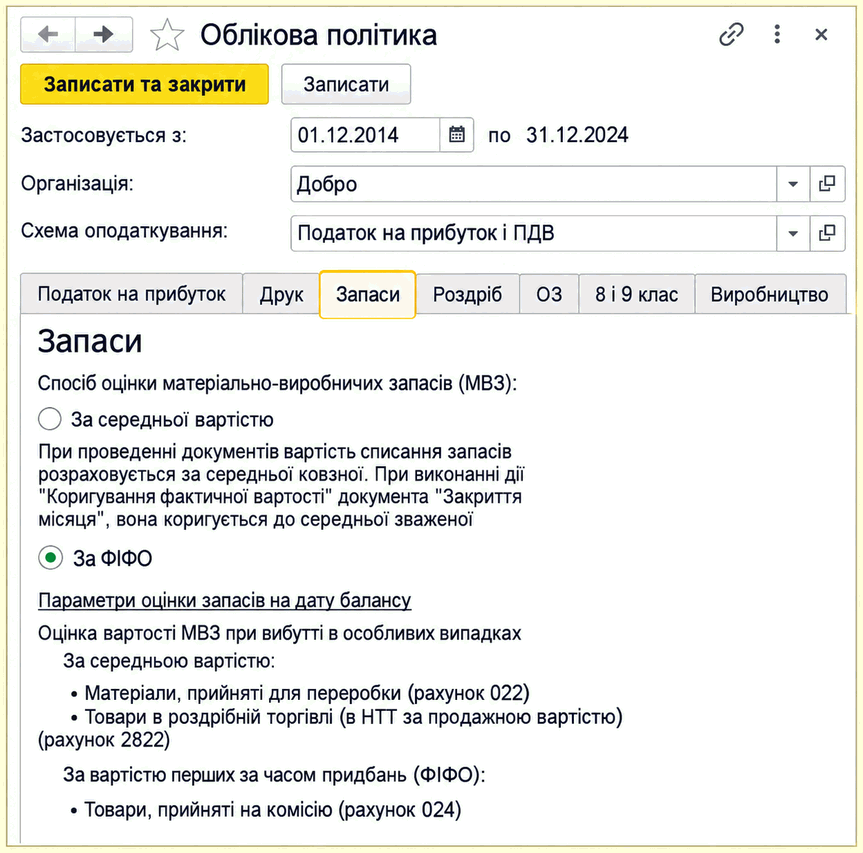
ЧитатьОписаны настройки учетной политики для запасов и розничной торговли: методы оценки, особые случаи их применения и параметры переоценки запасов на дату баланса.
ЧитатьОпределение термина <b><i>сомнительная задолженность</i></b> отсутствует в НКУ. Подпункт 14.1.84 ст.14 НКУ разрешает использовать термины для целей раздела III Налог на прибыль предприятий данного Кодекса в значениях определенных <i>Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" и национальными и международными положениями (стандартами) финансовой отчетности, национальными положениями (стандартами) бухгалтерского учета</i>.Общие положения. Сомнительная задолженность. Безнадежная задолженность
Читать