Расчет материальной составляющей в готовой продукции и НЗП
Материальная составляющая в готовой продукции и НЗП (незавершенное производство) рассчитывается по среднему коэффициенту отношения материальных затрат ко всем затратам.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Материальная составляющая в готовой продукции и НЗП (незавершенное производство) рассчитывается по среднему коэффициенту отношения материальных затрат ко всем затратам.
ЧитатьПо умолчанию в типовой комплексной конфигурации с включенным участком "Торговля + склад" партионный учет с использованием методов FIFO или LIFO ведется только для товаров, тары и продукции. При списании остальные видов ТМЦ партии необходимо выбирать вручную. Это бывает неудобно при наличии у предприятия достаточно большого объема таких ТМЦ. В данной статье будет рассмотрена методика включения партионного учета материалов и других ТМЦ в типовой комплексной конфигурации для Украины.
ЧитатьТакое сообщение выводится в том случае если фактические затраты отражены в том разрезе, в котором отсутствовали нормативные затраты. Применительно к вопросу ситуация могла выглядеть так.
ЧитатьДанный реквизит определяет тип места хранения - склад или материально-ответственное лицо.
ЧитатьВ данной статье будет рассмотрена методика отражения переработки брака для повторного использования в производственном процессе на конкретном примере.
ЧитатьПри выпуске готовой продукции (полуфабрикатов) сторонним переработчиком может возникать ситуация, когда в полученной продукции обнаружен брак, и необходимо данную продукцию передать стороннему переработчику для исправления брака.
ЧитатьВ данной статье предоставлен порядок действий, который позволяет отразить выпуск продукции из сырья заказчика. Приведенные в методиках рекомендации моделировались в конфигурации "Управление торговым предприятием для Украины", редакция 1.1.Пример. 1. Получение давальческого сырья от заказчика. 2. Передача давальческого сырья в производство. 3. Выпуск продукции из давальческого сырья. 4. Передача продукции заказчику, то есть реализация услуг по переработке
ЧитатьНа предприятии перед началом серийного выпуск продукции возникает необходимость производства опытных образцов данной продукции. Часто для такой продукции нельзя точно пронормировать материальную составляющую, так как обычно такие изделия индивидуальны.
ЧитатьПо данным закладки "Материалы" документа "Поступление товаров из переработки" не делаются движения по регистру "Товары на складах".
Читать<em><em><font color="#008000">Ситуация:</font></em></em>
ЧитатьВ документе "Выпуск продукции" в случае если установлен признак списания материалов в производство и в нормах затрат есть данные по возвратным отходам, то документ формирует движения:
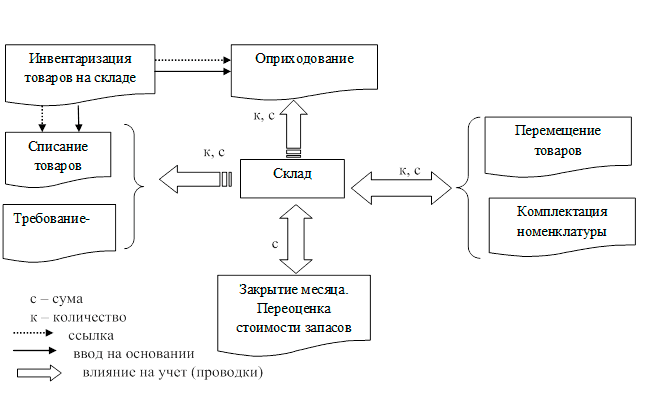
ЧитатьБольшое значение имеет ведение учета ТМЦ на складах и контроль за запасами на предприятии. Типичные хозяйственные операции внутреннего складского учета товаров: оприходование поступивших запасов из всевозможных источников, которые не связаны с закупкой, оприходование найденных излишков, инвентаризация мест хранения товарно-материальных ценностей, списание запасов, перемещение ТМЦ между магазинами, складами предприятия, пересортица, формирование новых объектов складского учета из запасов, которые уже есть и прочее. Отражение операции по инвентаризации ТМЦ на складе любого вида происходит с использованием документа "Инвентаризация товаров на складе". Этот документ используется для регистрации факта проведения инвентаризации и формирования необходимых печатных форм. Если по результатам инвентаризации были выявлены излишки материальных ценностей, то для зачисления их на баланс используют документ "Оприходование товаров". Если по результатам инвентаризации была обнаружена недостача ТМЦ или порча, то списание с баланса этих ТМЦ совершается документом "Списание товаров". Предприятие использует материальные ценности как на производственную деятельность так и на другие нужды хозяйственной деятельности. Отражение использованных ТМЦ в составе текущих расходов, производственных затрат, затрат на брак или расходов будущих периодовсовершается документом "Требование-накладная".
Читать