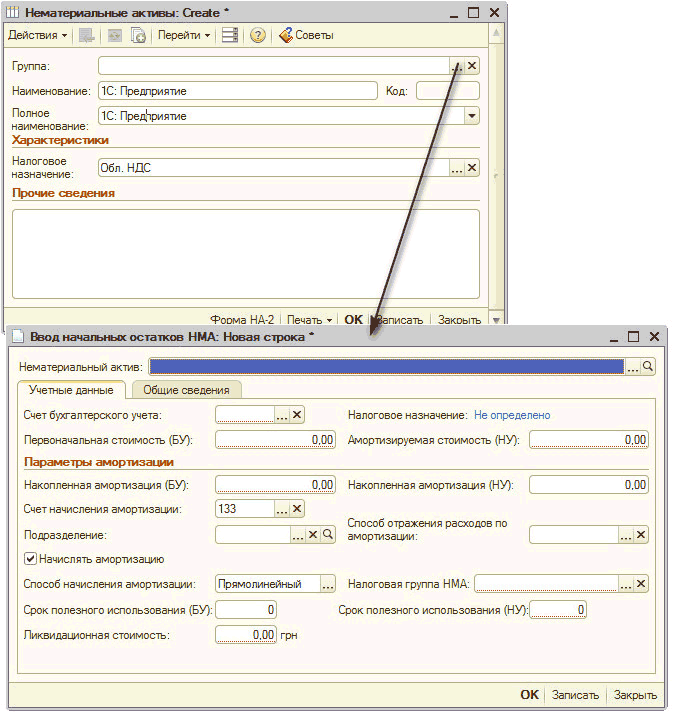
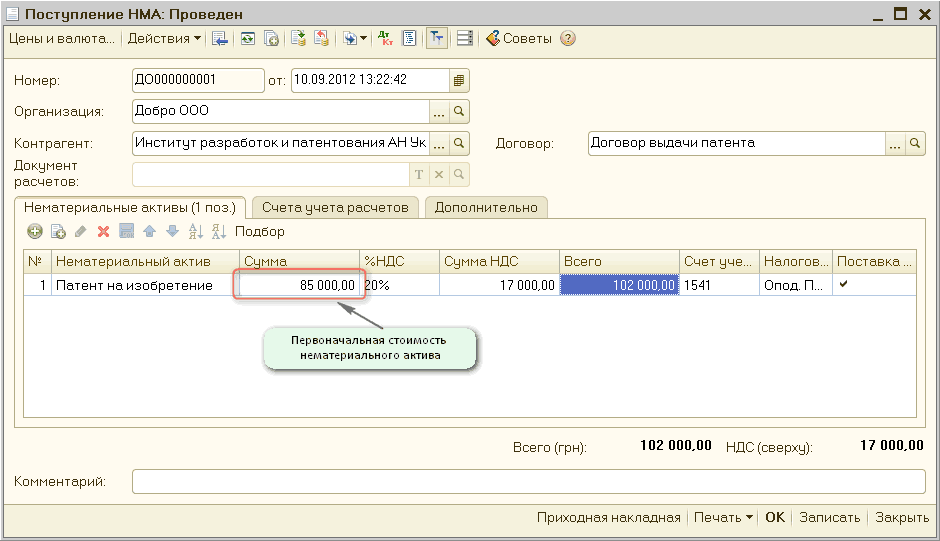
Покупка НМА в "1С: Бухгалтерии 8 для Украины" созданием документом "Поступление НМА" ("Поступление НМА - Нематериальные активы"). Роль НМА в большинстве случаев на предприятиях выполняет бухгалтерское ПО, и изучать правильность заполнения документа, приводя в пример приобретение программы "1С: Предприятие 8 для Украины".
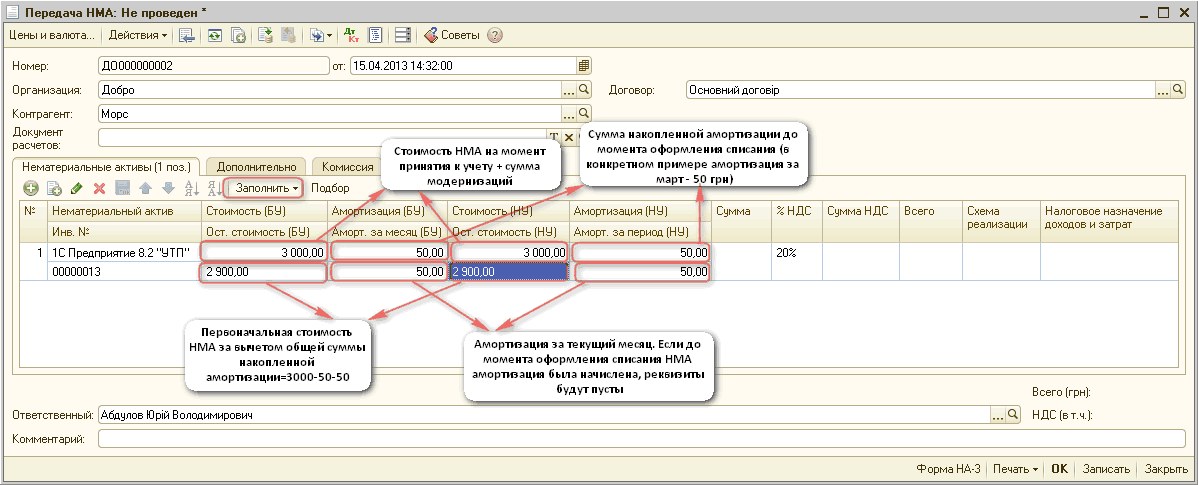
Для передачи прав собственности на НМА необходимым является документ "Передача НМА". В реквизитах заглавия документа нужно указать вторую сторону –“ покупателя НМА и договор со второй стороной (договор должен иметь вид –“ "С покупателем"). Также в заглавии документа нужно выбрать статьи валовых расходов и доходов. В таблице стоит установить список НМА, которые продаются, с установленной ценой продажи ("Сумма"), сумма и ставка НДС. К тому же в таблице для бухгалтерского учета (пометка БУ) и налогового учета (НУ) заполняются столбцы "Стоимость" (стоимость НМА на момент продажи); "Амортизация" (амортизация, начисленная за весь период эксплуатации НМА); "Остаточная стоимость" (разница между стоимостью и начисленной амортизацией); "Амортизация за месяц" (сумма амортизации, которая должна быть начислена за месяц, в котором отражается операция продажи);
в этой теме мы рассмотрим учет нематериальных активов, которые используются для изготовления продукции, либо для обслуживания деятельности предприятия.
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Общие положения. Пример. Пример. Пример. Пример
Цена НМА, эксплуатация которых прекращена для производства продукции, реализация работ и оказания услуг, подлежит списанию. Это может быть последствием прекращения срока действия патента либо других охранных документов или, относительно нашего случая, - в связи с моральным износом ПО и приобретением более новаторской.
В данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) прямолинейным методом в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
Данная глава расскажет об особенностях закрытия отчетного периода и их зависимости от настроек учетной политики организации. Закрытие периода обязательно оформлять постоянно, поэтому научиться это делать поможет эта глава, в которой дана информация о проведении экспресс-проверки.Подготовка к закрытию периода. Начисление амортизации ОС и начисление амортизации НМА
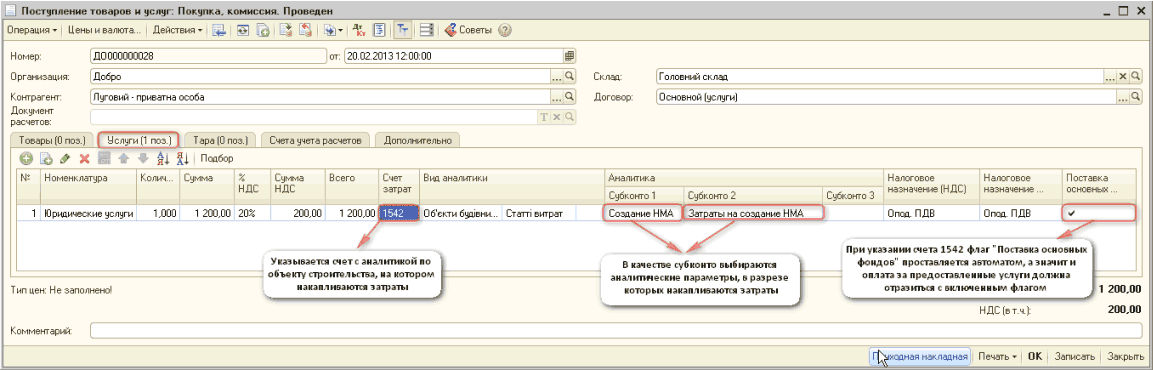
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигурации "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Общие сведения. 1. Отнесение на объект строительства услуг сторонних организаций. 2. Списание товаров на объект строительства. 3. Накопление затрат по заработной плате на объекте строительства. 4. Принятие к учету нематериального актива в сумме накопленных затрат
В данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) производственным методом в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
В данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) методом уменьшения остаточной стоимости в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
Данный раздел помогает в учете операций с малоценными активами, их поступление и ввод. Рассматриваются отдельно как и малоценные быстроизнашивающиеся предметы, так и малоценные необоротные материальные активы.