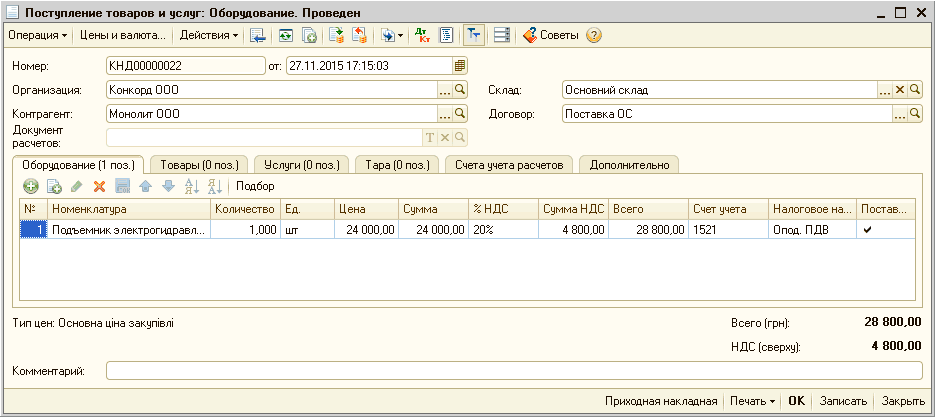
В данной статье рассмотрена методика настройки параметров для начисления амортизации основных средств методом ускоренного уменьшения остаточной стоимости в соответствии с п.26 НП(С)БУ 7.
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Поступление товаров и оборудования. Поступление дополнительных расходов
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Поступление товаров и оборудования. Поступление дополнительных расходов
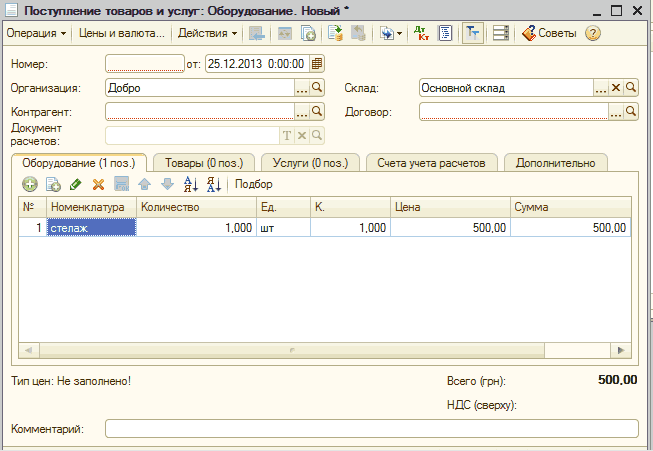
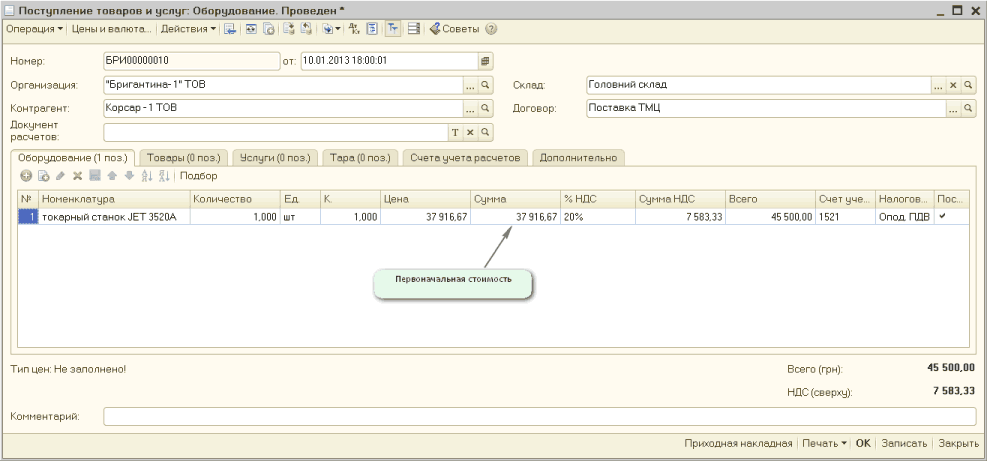
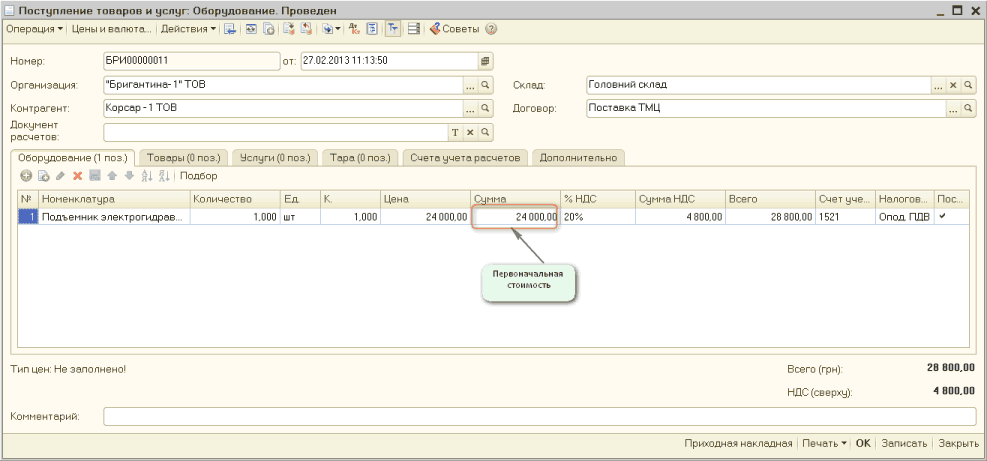
В данном разделе рассматривается процесс учета операций, связанных с основными средствами, их приобретением и сборкой: рассматриваются документы и проводки, которые помогают в осуществлении этой операции.
Согласно письму Минфина "Об определении показателя использования амортизационных отчислений" от 17.11.2003 г. №– 31-04200-04-5/5570 стоимость внесенных в уставный капитал необоротных активов в состав капитальных инвестиций не включается и на счете 15 "Капитальные инвестиции" не отражается. Хотя в Инструкции о применении Плана счетов от 30.11.99 г. №– 291Сказано, что счет 15 может корреспондировать со счетом 46 "Неоплаченный капитал". Да и для возможности формирования первоначальной стоимости объекта основных средств без такого счета не обойтись. Заполняя документ "Поступление товаров и услуг", на закладке "Счета расчетов" в поле "Счет расчетов с контрагентом" укажем счет 46 ("Поступление товаров и услуг").
Данный раздел помогает разобраться в процессе создания нового сотрудника (для этого существуют различные способы), учета сотрудника. Для этого необходимо знать куда и как правильно внести нужную информацию.
В данном разделе рассматривается тема прибыли и затрат. Показывается как правильно составляется Декларация о прибыли, как правильно распределять, вести учет и управлять затратами.
этот документ существует для облегчения учета предоставленных услуг и изготовленyой продукции, его преимуществами вы научитесь пользоваться, ознакомившись с этой главой.Цены и валюты
В данной статье описывается методика настройки параметров для начисления амортизации основных средств кумулятивным методом в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
Для введения ОС в использование нужен документ "Ввод в эксплуатацию ОС" (вкладка "ОС и НМА Поступление ОС"). Этим документом возможно оформить действия трех видов:
В данной статье описывается методика настройки параметров для начисления амортизации основных средств методом ускоренного уменьшения остаточной стоимости в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
В данной статье описывается методика настройки параметров для начисления амортизации основных средств методом уменьшения остаточной стоимости в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции