В конфигурации "Торговля + склад для Украины" оформление операции переоценки остатков комиссионного товара состоит из двух этапов: оформления возврата нереализованного товара и оформление приема/передачи товара на реализацию по новым ценам.
В данной статье описан порядок отражения услуг банка в бухгалтерском и налоговом учете. Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Данная методика применима также для конфигурации "Управление торговым предприятием для Украины", редакция 1.2.
В данной теме Вы узнаете, какие бывают виды и способы резервирования, научитесь резервировать товары под внутренний заказ, при каких операциях может быть произведен резерв.Принципы резервирования товаров под заказ покупателя. Виды резервирования.. Принципы резервирования товаров под заказ покупателя. Резервирование товаров «под заказ». Обособленный учет товаров по заказам покупателей
Вся нормативно-справочная информацию, которая используется для отображения операций с запасами делиться на две группы: объекты аналитического учета операций с запасами, и учетные параметры операций, которые назначены "по умолчанию". Список номенклатуры запасов, оборудования и список услуг ведут в справочнике "Номенклатура". Общий список всех употребляемых единиц измерения ведут в справочнике "Классификатор единиц измерения".Номенклатура
Подсистема "Основные средства" предназначена для ведения учета по каждому объекту: Принципы учета капитальных инвестиций. Особенности бухгалтерского учета. Особенности налогового учета. Принципы учета основных средств и других необоротных материальных активов. Важно!!!. Особенности бухгалтерского учета. Особенности налогового учета. Учет капитальных инвестиций. Покупка оборудования с оприходованием его на склад. Увеличение стоимости партий оборудования на складах. Перемещение оборудования. Изменение налогового назначения оборудования. Покупка объекта строительства. Поступление товаров и услуг
В этой теме описывается, какие документы должны относится к основным документам оперативного учета и как их правильно применять, как перемещать денежные средства по счетам в банках, какие счета учета денежных средств применяются.Отражение каждого движения ДС отдельным документом. Связь с учетом расчетов с контрагентами. Поэтапное отражение операций. Важно!!!. Контроль остатка денежных средств. Основные разрезы аналитического учета. Счета учета денежных средств. Особенности налогового учета
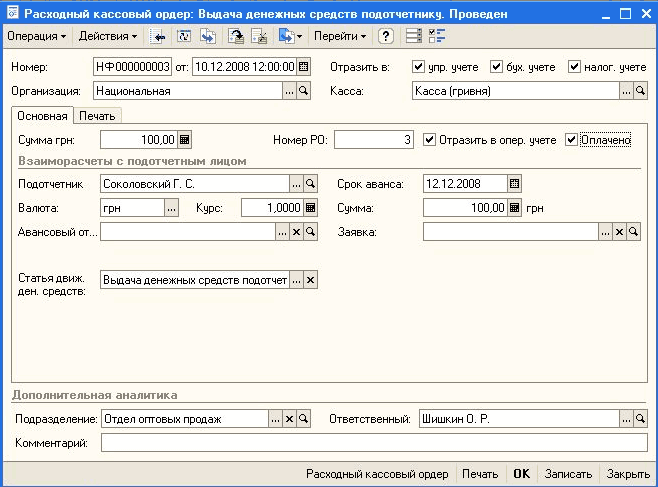
Авансовый отчет должен оформляться согласно Приказа ГНАУ от 19.09.2003 г. № 440 "Об утверждении формы Отчета об использовании средств, предоставленных на командировку или под отчет, и Порядка составления указанного Отчета".
Технически, в любом учете операция "задним числом" приводит в недействительность все зависящие от нее операции.Почему бывает отрицательный остаток?. Как отражается ошибка в отчетах?. Когда и зачем исправлять ошибки?. Как избежать отрицательных остатков?
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).ПРИМЕР. Общая информация. 1. Погашение задолженности кредитору, обеспеченной договором поручительства. 2. Перенос задолженности на должника. 2.1 Флаг «Не переносить НО (НК)» не установлен – налоговая накладная будет выписана от основного должника. 2.2. Флаг «Не переносить НО (НК)» установлен – налоговая накладная будет выписана от основного кредитора. 3. Оплата от должника ООО «Вест Трейд» по договору поручительства. 4. Анализ состояния взаиморасчетов с контрагентами. 5. Отражение учета услуг поручительства