Тема публикаций

Особенности

Справочные материалы по этой теме.

По направлению

Фильтр по разделу

Все разделы
Материал

Формирование первоначальной стоимости ОС при принятии к учету в режиме расширенной аналитики

Первоначальная стоимость ОС фиксируется в нескольких регистрах, причем для каждого вида учета - УУ , БУ , НУ - свой набор таких регистров. Например, для бухгалтерского учета:Порядок формирования учетных цен "по нулевой стоимости". Порядок формирования учетных цен "по плановым ценам". Порядок формирования учетных цен "по прямым затратам"

Читать
Материал

Почему при использовании режима расширенной аналитики учета затрат могут не формироваться движения по управленческому учету запасов?

Для того, чтобы рассчитать себестоимость по управленческому учету режим использования расширенной аналитики установлен должен быть установлен в значение "Управленческий и регламентированный учет". Отсутствие движений по управленческому учету запасов означает, что установлено значение либо "Регламентированный учет", либо "Регламентированный учете с расширенной аналитикой".

Читать
Материал

При создании новых документов некоторые реквизиты шапки ("Джерело фінансування", "Стаття по КЕКВ") необходимо заполнять вручную. Возможно ли эти реквизиты заполнять автоматически значениями по умолчанию?

Да, это возможно. Для этого нужно заполнить служебный справочник "Значення по умовчанню" (меню "Сервис" -> "Значення по умовчанню").

Читать
Материал

Оперативный анализ фактических данных подсистемы бюджетирования

Для оперативного анализа фактических данных предназначены специализированные отчеты учетных подсистем, а также универсальные отчеты. Однако фактические данные могут анализироваться также при помощи отчетов подсистемы "Бюджетирование".

Читать
Материал

Особенности отражения операций по доделке готовой продукции

При производстве готовой продукции бывает необходимость отразить доделку продукции, например, в одном цехе выпускается продукция, которая передается во второй цех на доделку. Во втором цехе производится доделка продукции, затрачиваются различные материальные и нематериальные затраты.

Читать
Материал

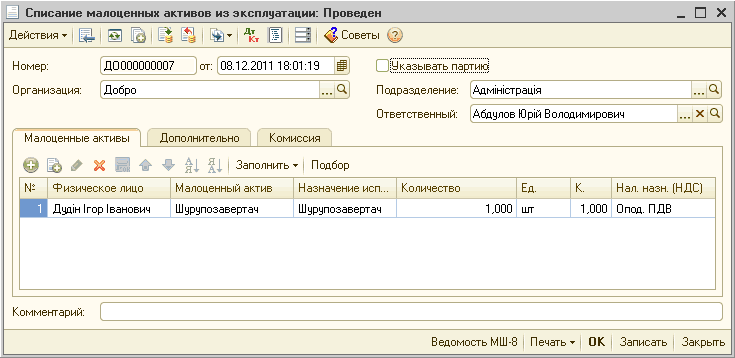
Возможность модернизации малоценных активов

В конфигурациях реализованных на базе 1С:Предприятия 8 есть возможность ведения учета малоценных необоротных активов как пообъектно (через подсистему учета Основных средств), так и количественно (через подсистему учета малоценки).

Читать
Материал

Протокол согласования цен

В этом тексте идет речь, о правильном согласовании цен между предприятием и покупателями. Также документ "Условия поставок по договорам контрагентов" дает перечень позиций и их цены.

Читать
Материал

Ввод начальных остатков по малоценным активам в эксплуатации

Приведенные в статье примеры воспроизводились в конфигурации "Управление торговым предприятием для Украины" (редакция 1.2). Методика, описанная в статье, актуальна также для конфигурации "Бухгалтерия для Украины" (редакция 1.2).Основные принципы учета малоценных активов. Ввод остатков по малоценке в эксплуатации

Читать
Материал

Учетные механизмы: учет запасов

Бухгалтерский учет запасов ведут при помощи проводок на счетах хозрасчетного плана счетов. Налоговый учет запасов так же ведут в регистре бухгалтерии на бухгалтерском плане счетов. Для оценки выбытия конфигурации могут использоваться несколько методов. Эти методы работают при автоматизированном расчете себестоимости выбытия. Но в типовом решении имеется возможность ручного влезания пользователя в расчет себестоимости выбытия. Какие либо результаты ручных действий пользователя в конечном итоге падут на самого же пользователя.Бухгалтерский учет запасов. Налоговый учет запасов

Читать
Материал

Особенности указания счетов затрат в документах распределения производственных расходов

Для материальных и нематериальных производственных затрат должно быть обязательно указано распределение по продукции. Распределение указывается в документах выпуск продукции и услуг.

Читать
Записаться по телефону