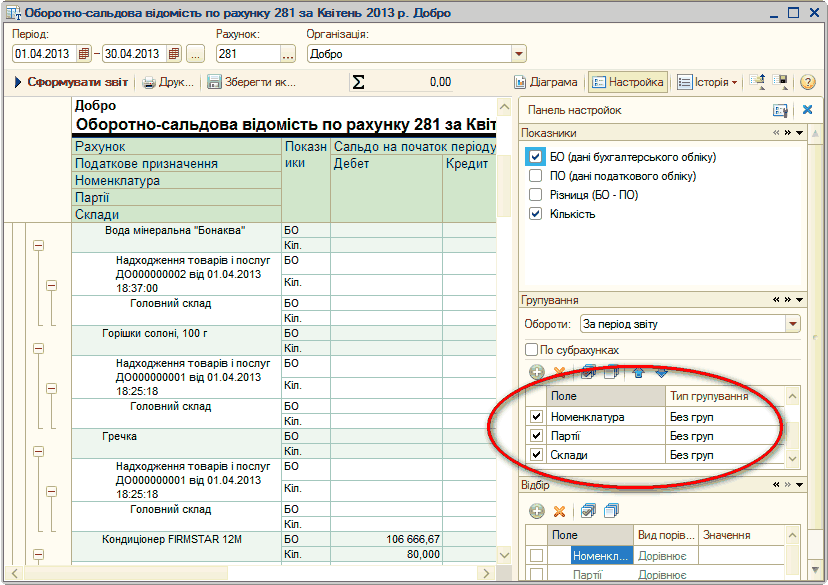
В данном разделе рассматривается процесс формирования отчетов (регламентированных): существующие формы отчетности, наглядно продемонстрированные в виде рисунков этапы создания отчетности.Подготовка к составлению регламентированных отчетов. Особенности формирования отчетов
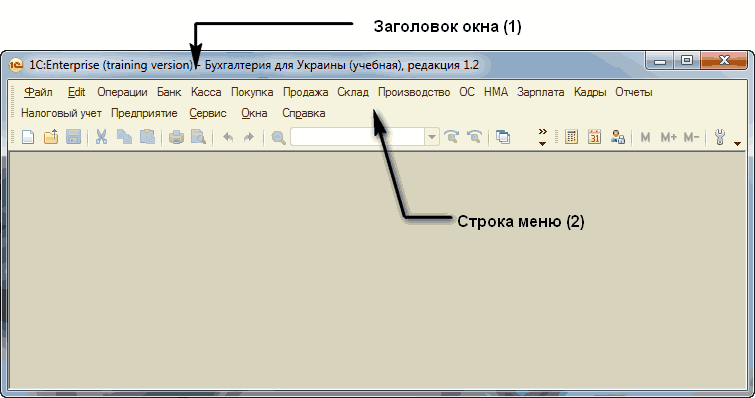
В этом разделе вы изучите интерфейс режима "1С:Предприятие". Также узнаете его структуру и научитесь управлять им. Поймете как в общем выглядит этот режим.Главное окно
Ставку сбора в Пенсионный фонд за покупку валюты можно изменить в регистре сведений "Шкала ставок налогов" в поле "Ставка" элемента "Пенсионный при покупке валюты".
Приобретение безналичной валюты за другую валюту не автоматизировано в типовой конфигурации. Документ "Покупка-продажа валюты" предусматривает покупку (продажу) валюты за гривни.ПРИМЕР
В этом разделе описывается, как правильно изменять состояние взаиморасчетов с контрагентами, оформлять счета в рамках договора "по расчетным документам" и составлять различные расчеты с комиссионером, комитетом, покупателем и т. д.
"Помощник покупки/продажи валюты" формирует документ "Покупка валюты" ("Продажа валюты") на последнем этапе (нажатие на кнопку "Готово"). До этого все расчетные операции осуществляются на начало текущего дня.
Подсистема "Основные средства" предназначена для ведения учета по каждому объекту: Принципы учета капитальных инвестиций. Особенности бухгалтерского учета. Особенности налогового учета. Принципы учета основных средств и других необоротных материальных активов. Важно!!!. Особенности бухгалтерского учета. Особенности налогового учета. Учет капитальных инвестиций. Покупка оборудования с оприходованием его на склад. Увеличение стоимости партий оборудования на складах. Перемещение оборудования. Изменение налогового назначения оборудования. Покупка объекта строительства. Поступление товаров и услуг
Технически, в любом учете операция "задним числом" приводит в недействительность все зависящие от нее операции.Почему бывает отрицательный остаток?. Как отражается ошибка в отчетах?. Когда и зачем исправлять ошибки?. Как избежать отрицательных остатков?
в этой теме Вы узнаете с каких реквизитов состоят документы "Договоры контрагента", "Условия по договорам взаиморасчета", "Выполнение условий по договорам контрагентов". Так же вы научитесь как правильно вести взаиморасчет по сделкам.Реквизиты справочника «Договоры контрагентов». Виды договоров и их особенности. Валюта. Флаг "Внешнеэкономический". Флаг "Реализация на экспорт". Вид взаиморасчетов. Условия договора. Учет товаров. Закладка "Дополнительно". Тип цен. Способ расчета. Закладка "Условия договора". Закладка "Скидки". Закладка "Налоговый учет". Закладка "Печать". Детализация взаиморасчетов. По договору. Ведение взаиморасчетов по сделкам. Ведение по документам взаиморасчетов с контрагентами. Контроль дебиторской задолженности. Организация учета внутренних взаиморасчетов