Возврат товаров поставщику
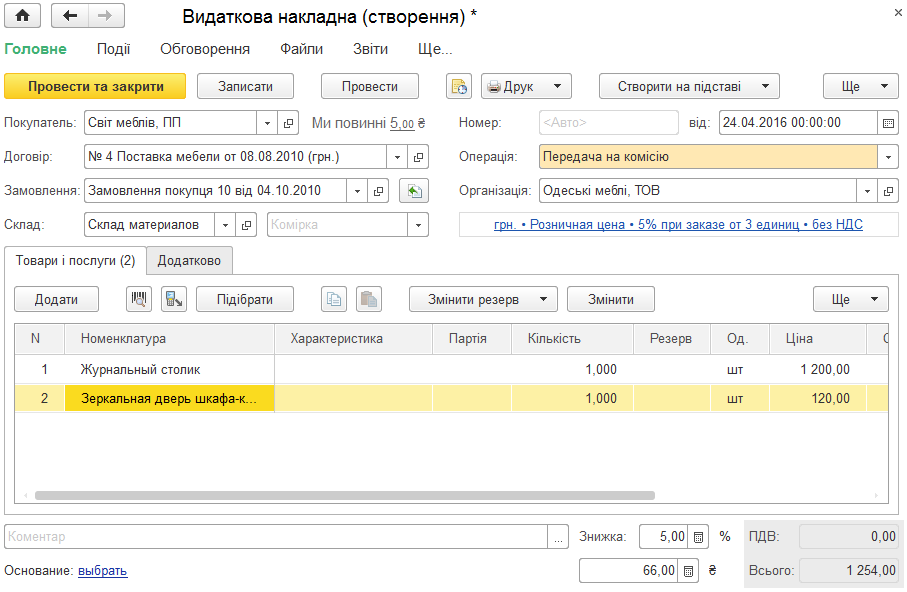
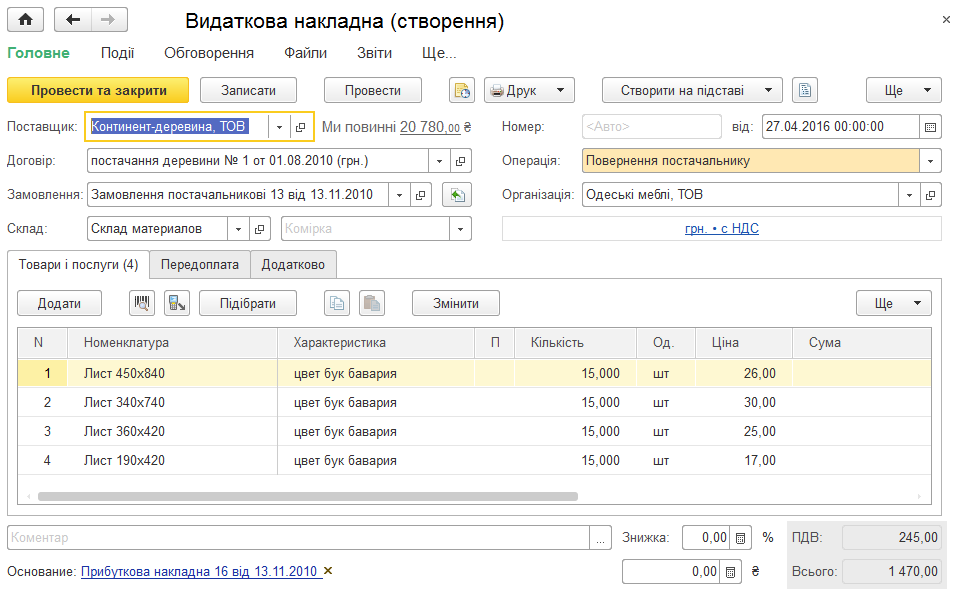
Описано оформление возврата товаров контрагенту-поставщику с помощью документа «Расходная накладная» с видом операции «Возврат поставщику».
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано оформление возврата товаров контрагенту-поставщику с помощью документа «Расходная накладная» с видом операции «Возврат поставщику».
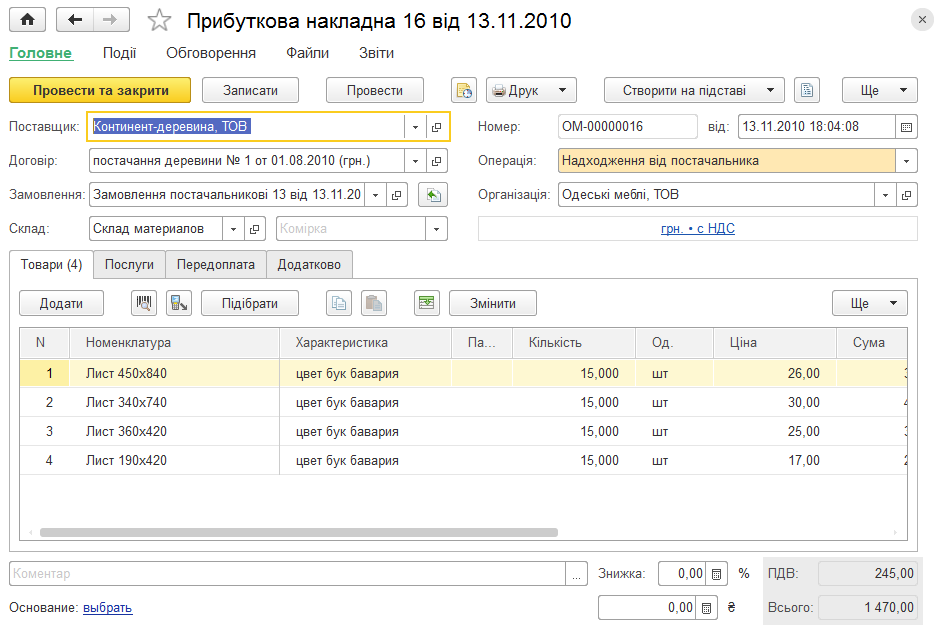
ЧитатьОписано оформление поступления товаров и услуг от поставщиков документом «Приходная накладная», распределение услуг в себестоимости и работу со списком накладных и заказов.
ЧитатьОписано оформление передачи и приема товаров на комиссию, а также работу с документами «Отчет комиссионера» и «Отчет комитенту». Рассмотрены расчет вознаграждения и зачет предоплаты.. Передача товаров на комиссию. Отчет комиссионера. Прием товаров на комиссию. Отчет комитенту о продажах
ЧитатьДанные режим поддерживается для регистра накопления и регистра бухгалтерии.
Читать"Ситуация следующая:ol Был оформлен "Заказ покупателя" 01.01.2013 (указан резерв).liБыла оформлена "Расходная накладная" 04.01.2013 (указан резерв).liОформляется "Приходная накладная" (возврат от покупателя). Оформляется "Резервирование запасов (снятие с резерва)". Выдается сообщение: "заполнение колонки "Исходное место" невозможно. Ошибка: Не хватает остатка по учету запасов и затрат на складе...".
ЧитатьВ типовых конфигурациях для Украины ("Торговля + склад для Украины", "Комплексная конфигурация для Украины" с включенным участком "Торговля + склад", "Производство + услуги + бухгалтерия для Украины") для отражения такой ситуации необходимо выполнить следующие действия:
ЧитатьДля ТМЦ, приобретаемых на таможенной территории Украины, для этого следует воспользоваться документом "Расходы на приобретение". Данный документ следует внести на основании "Приходной накладной", а в табличной части указать данные о стоимости транспортных затрат.
ЧитатьВ конфигурации "Торговля+Склад для Украины" при передаче товара на реализацию образуются две партии. Первая - партия купленного товара или товара, принятого на реализацию. Вторая - партия ранее купленного товара, отданного на реализацию, либо товара, ранее принятого на реализацию, и затем отданного на реализацию. Если внимательно посмотреть отчет о движениях по документу, то видно, что записи не дублируются, поскольку это записи о разных движениях партий товаров. В одной из строк статус партии "Купленный", при этом партиеобразующим документом является "Приходная накладная", а в другой строке статус партии "Отданный купленный", и партиеобразующим документом является "Расходная реализатора". Такое разделение движения товара при передаче на реализацию на две партии обусловлено тем обстоятельством, что отслеживается вся история движения товара, начиная от момента приема на реализацию (или покупки товара) до момента его реализации (оформление документа "Отчет реализатора" по факту реализации товара).
ЧитатьВ конфигурации "Управление небольшой фирмой для Украины" нет отдельного документа для отражения бартерных операций.
ЧитатьВ комплексной конфигурации при включенном участке учета "Торговля + склад" взаиморасчеты со всеми контрагентами, учет с которым ведется на счетах с двойной аналитикой (контрагент, заказ).
Читать