Состав продукции и технология её выпуска
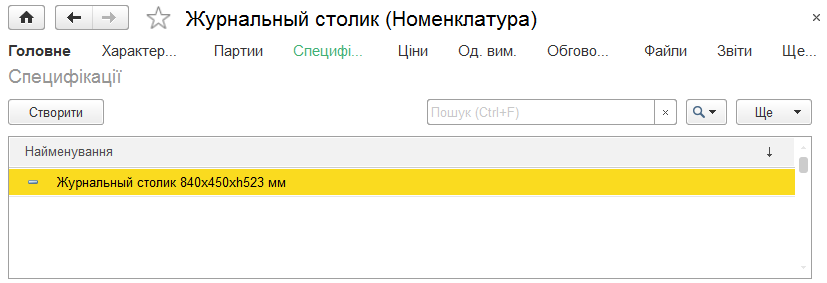
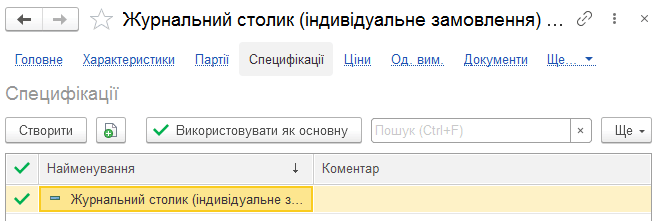
Описан механизм спецификаций в BAS Малый бизнес: состав продукции, технологические операции, дополнительные реквизиты и заполнение количества продукции и доли стоимости.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описан механизм спецификаций в BAS Малый бизнес: состав продукции, технологические операции, дополнительные реквизиты и заполнение количества продукции и доли стоимости.
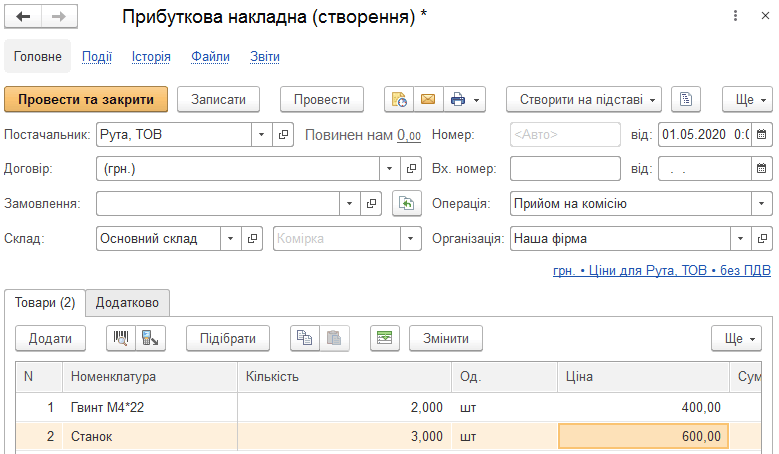
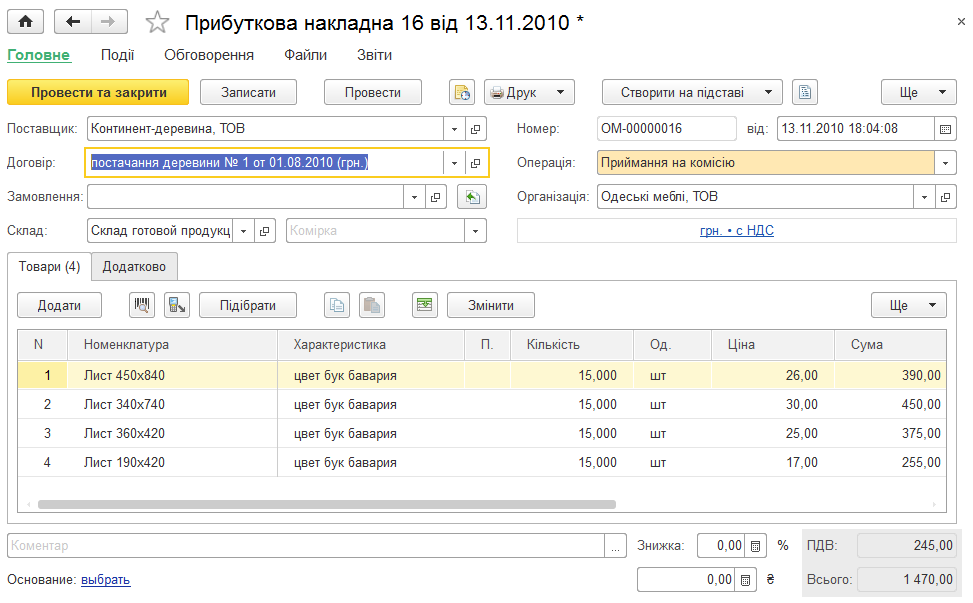
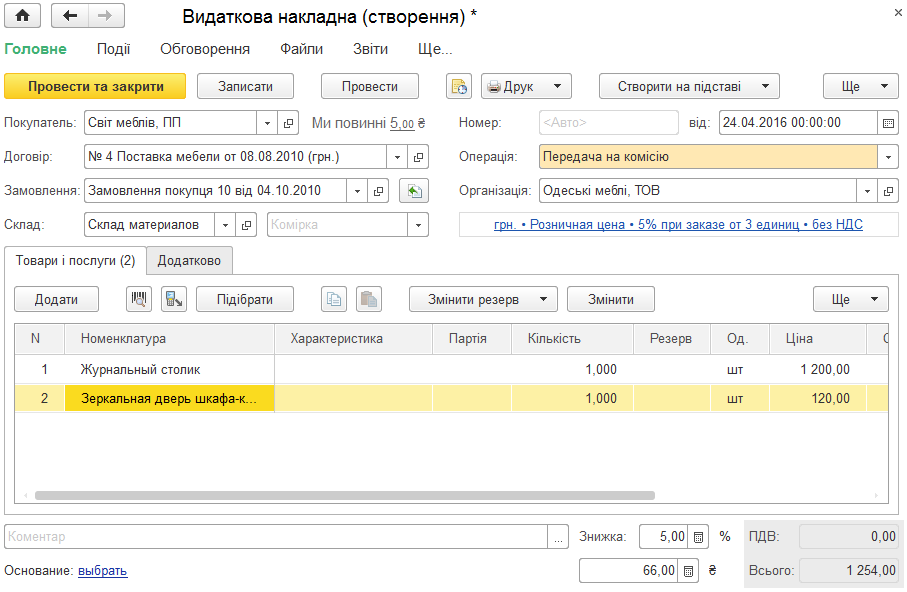
ЧитатьОписано оформление приема и возврата товаров на комиссию, учет по партиям поставки и создание документа Отчет комитенту для отражения продаж и вознаграждения.. Прием товаров на комиссию. Отчет комитенту о продажах
ЧитатьОписан механизм непрерывной нумерации справочников и элементов планов видов характеристик, а также настройка доступности изменения кодов объектов пользователями.
ЧитатьОписан механизм спецификаций для ведения состава продукции, работ и технологии выпуска. Рассмотрено заполнение вкладок «Состав» и «Операции», а также поля доли стоимости и количества продукции.
ЧитатьОписано оформление приема товаров на комиссию, учет партий и возврат товара комитенту. Также приведен порядок создания документа «Отчет комитенту» и расчета комиссионного вознаграждения.. Прием товаров на комиссию. Отчет комитенту о продажах
ЧитатьОтчет отображает сведения о заказанных и отгруженных товарах, их стоимости и остатках по заказам покупателей за выбранный период. Данные можно сгруппировать по ответственным менеджерам.. Ведомость по заказам покупателей
ЧитатьОписано оформление передачи и приема товаров на комиссию, а также работу с документами «Отчет комиссионера» и «Отчет комитенту». Рассмотрены расчет вознаграждения и зачет предоплаты.. Передача товаров на комиссию. Отчет комиссионера. Прием товаров на комиссию. Отчет комитенту о продажах
ЧитатьОсновные (стандартные) ситуации, при осуществлении которых плательщикам НДС необходимо осуществлять корректировку сумм налоговых обязательств (для поставщика) и налогового кредита (для покупателя), перечислены в первом абзаце п.192.1 ст.192 НКУ. В частности, к ним относятся:Общие положения. Корректировка налоговых обязательств по НДС. Корректировка налоговых обязательств: отражение в декларации по НДС. Таблица 1 приложения Д1: правила заполнения. Корректировка налогового кредита по НДС. Корректировка налогового кредита: отражение в декларации по НДС. Таблица 2 приложения Д1: правила заполнения. Таблица 3 приложения Д1: правила заполнения. Оформление и представление приложения Д1 в органы ГФС. Документы
ЧитатьСогласно п.3 Порядка №1246 расчет корректировки, составленный поставщиком (продавцом) товаров (услуг) к налоговой накладной, выданной их получателю (покупателю) — плательщику налога, подлежит регистрации в ЕРНН получателем (покупателем), если предусматривается уменьшение суммы компенсации стоимости товаров (услуг) в пользу их поставщика (продавца).
ЧитатьОтличаться данные в колонках могут, например, в следующей ситуации:
ЧитатьДля того, чтобы бухгалтерские проводки по счету 851 отображался в отчете "Карточка фактических расходов" необходимо в справочнике "Источники финансирования" открыть источник финансирования, по которому формируется отчет, и в табличной части на закладке "Счета учета" добавить счет (851) и указать для него в колонке "Тип счета" значение "Расход".
Читать