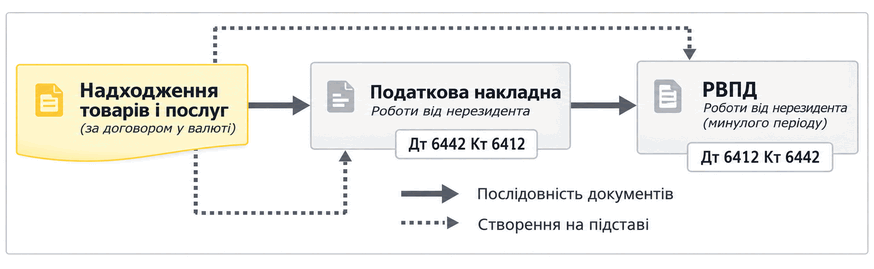
Услуги от нерезидента
Описано отражение полученных от нерезидента услуг по валютному договору, настройка ставки НДС и налогового назначения, а также регистрация налоговых документов без оформления ГТД.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано отражение полученных от нерезидента услуг по валютному договору, настройка ставки НДС и налогового назначения, а также регистрация налоговых документов без оформления ГТД.
ЧитатьВ соответствии с подпунктом д подпункта 197.1.7 Налогового кодекса Украины (НК) от обложения налогом на добавленную стоимость (далее — НДС) освобождаются операции по предоставлению услуг питания, обеспечению имуществом, коммунально-бытовыми и другими социальными услугами <b>за счёт государственных средств</b>, предоставляемыми лицам, содержащимся в территориальных центрах социального обслуживания (далее — терцентр). То есть социальные услуги, предоставляемые не за счёт государственных средств (на платной основе), <b>не освобождаются от обложения НДС</b>.Территориальным центром социального обслуживания (предоставления социальных услуг) за 2013 год предоставлено платных социальных услуг на сумму 281,7 тыс. грн. Терцентр не зарегистрирован как плательщик НДС. Освобождаются ли от обложения НДС платные социальные услуги? Если нет, то должен ли терцентр зарегистрироваться как плательщик НДС в контролирующем органе в случае превышения общей суммы предоставления платных социальных услуг в 300 тыс. грн.?
Читать<b>Нет</b>, такое подразделение не имеет права на льготы и не может выбрать специальный режим обложения налогом на добавленную стоимость (НДС). И вот почему.Обособленное подразделение учебного заведения (некоммерческое учреждение) производит сельскохозяйственную продукцию. Имеет ли такое подразделение право на льготы по НДС? Может ли оно выбрать специальный режим обложения НДС?
Читать<b>Да</b>, облагаются налогом. Облагаются ли НДФЛ алименты, полученные от отца-нерезидента?
ЧитатьНапомним, что <b>к дополнительному благу относят</b> стоимость пользования жильём, другими объектами материального или нематериального имущества, принадлежащими работодателю, предоставленными плательщику НДФЛ в безвозмездное пользование, или компенсацию стоимости такого пользования, кроме случаев, когда такое предоставление обусловлено выполнением плательщиком НДФЛ трудовой функции в соответствии с трудовым договором (контрактом) либо предусмотрено нормами коллективного договора или в соответствии с законом в установленных ими пределах (пп. а пп. 164.2.17 Налогового кодекса Украины; НК).Для выполнения служебных обязанностей работник использовал собственный автомобиль. Учреждение не заключало с таким работником договор аренды автомобиля. Облагать ли налогом на доходы физических лиц (НДФЛ) сумму компенсации, которую учреждение выплачивает такому работнику за использованное им топливо?
ЧитатьПри отсутствии у водопользователя разрешения на специальное водопользование с установленными в нем лимитами использования воды сбор взимается за весь объем использованной воды, подлежащий оплате как за сверхлимитное использование согласно пункту 327.3 Налогового кодекса Украины от 02.12.2010 № 2755-VІ (НК). Учреждение не имеет разрешения на специальное водопользование. Как рассчитать сумму сбора за специальное использование воды в таком случае?
Читать