Яким чином можна видалити з довідника "Номенклатура" зображення об'єкта?
Зображення буде видалено зі сховища додаткової інформації елемента довідника номенклатури (картки номенклатури) та з довідника "Номенклатура".
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Зображення буде видалено зі сховища додаткової інформації елемента довідника номенклатури (картки номенклатури) та з довідника "Номенклатура".
ЧитатиЦі реквізити визначають облікову політику щодо товару (залишки за товарами зберігаються у вибраній валюті обліку та в базових одиницях). Тому їх зміна може призвести до появи некоректних даних у регістрах. Щоб уникнути подібної колізії, у типовій конфігурації "Торгівля + склад для України" заборонено змінювати зазначені реквізити, якщо за товаром є хоча б один рух регістру.
ЧитатиПереоцінка товарів у роздрібній торгівлі виконується за допомогою документа "Переміщення" із зазначенням одного й того самого складу в реквізитах "Зі складу" та "На склад". Під час проведення цього документа товар спочатку списується з роздрібного складу з продажною вартістю до переоцінки й одразу ж оприбутковується з новою продажною вартістю. При цьому в рухах за регістром "Партії товарів" зазначається код операції "Ц"-"Переоцінка товару в роздрібній торгівлі", що надалі дасть змогу правильно сформувати проводки до бухгалтерії.
ЧитатиВибір у документі "Інвентаризація" організації призначений лише для того, щоб друкувати відповідні відомості.
ЧитатиУ конфігурації "Торгівля+Склад для України" при передачі товару на реалізацію утворюються дві партії. Перша — партія купленого товару або товару, прийнятого на реалізацію. Друга — партія раніше купленого товару, відданого на реалізацію, або товару, раніше прийнятого на реалізацію, а потім відданого на реалізацію. Якщо уважно переглянути звіт про рухи за документом, то видно, що записи не дублюються, оскільки це записи про різні рухи партій товарів. В одному з рядків статус партії "Куплений", при цьому партієутворюючим документом є "Прибуткова накладна", а в іншому рядку статус партії "Відданий куплений", і партієутворюючим документом є "Видаткова реалізатора". Такий поділ руху товару при передачі на реалізацію на дві партії зумовлений тією обставиною, що відстежується вся історія руху товару, починаючи від моменту приймання на реалізацію (або купівлі товару) до моменту його реалізації (оформлення документа "Звіт реалізатора" за фактом реалізації товару).
ЧитатиУ конфігурації прийнято схему, за якої ставка винагороди не залежить від стану взаєморозрахунків. Винагорода розраховується в той момент, коли відбувається надання послуги (продаж товару, що належить комітенту, нашою фірмою або продаж нашого товару комісіонером). За авансового платежу не відбувається надання послуги, невідомо, який товар продавався, і, крім цього, взагалі невідомо, яка ставка винагороди діятиме в момент надання послуги (продажу товару).
ЧитатиРозрахунок суми ПДВ відбувається залежно від значення реквізиту "Ставка ПДВ" елемента довідника "Номенклатура", який установлено в константі "Товари в асортименті". Якщо проводка з ПДВ відсутня, то слід змінити ставку ПДВ у цього товару.
ЧитатиДохід сторнується лише у разі, якщо зазначено документ повернення. Тому для оформлення подібної операції повернення слід:
ЧитатиРезервувати товар із зазначенням серій можна лише за договором, за яким ведеться відокремлений облік за замовленнями (установлено прапорець "Відокремлений за замовленнями покупців" на вкладці "Облік товарів").
ЧитатиЗнижку "Без умов" система обробляє як "Кількість одного товару в документі перевищила 0", що за змістом аналогічно.
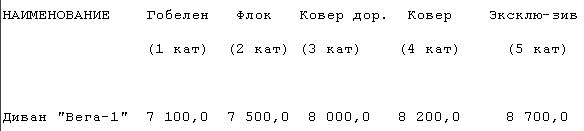
ЧитатиРозглянемо налаштування на прикладі. Розподіл ціни за категоріями залежить від тканини, якою обтягнутий диван (основа + компаньйон), тканини внесені до довідника номенклатури.
ЧитатиУ конфігурації Управління торгівлею для України, редакція 2.3 передбачено можливість оформлення надходження товарів без супровідних документів (невідфактуровані товари). Ця методика також застосовна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.
Читати