Амортизація ОЗ
За допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
За допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.
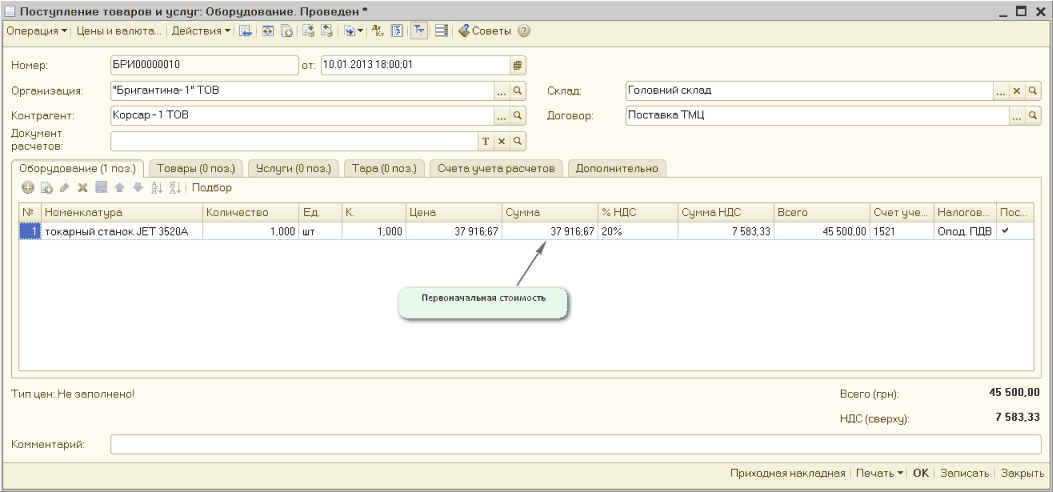
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів прямолінійним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації «Бухгалтерія для України», редакція 1.2. Інформація, наведена в цій статті, також актуальна і для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3. При прямолінійному методі сума амортизації за рік визначається діленням вартості, яка амортизується, на строк корисного використання (експлуатації) об'єкта основних засобів (пп.1 п.26 НП(С)БО №7, пп.1 п.145.1.5 ПКУ). Підприємством придбано токарний верстат JET 3520a, первісна вартість якого становить 45500,00 грн., у т.ч. ПДВ.
ЧитатиНалаштування облікової політики щодо деталізації витрат дає змогу керувати відображенням зведеної статті витрат у регістрі "Витрати на випуск продукції" для скорочення кількості рухів за цим регістром.
ЧитатиУ конфігурації "Виробництво + послуги + бухгалтерія для України" реалізовано схему, за якої витрати в обліку відразу "проходять" за 8-м і 9-м класами (якщо обидва використовуються, константу "Використовувати рахунки витрат" встановлено в положення "8 і 9 класи"). Використання такої схеми дає змогу:
ЧитатиРозрахунок часу за період нарахування для таких нарахувань виконується з урахуванням робочих днів за графіком роботи, зазначеним під час прийняття працівника до організації.
ЧитатиСпосіб розподілу може бути заданий для виробничих витрат. Його доцільно зазначати, якщо розподіл зарплати на випуск за певною аналітикою потрібно виконувати певним способом. Наприклад, якщо зарплату в одному й тому самому цеху за різними номенклатурними групами потрібно розподіляти на випуск різними способами.
ЧитатиКонфігурація дозволяє одночасно нараховувати не більше трьох додаткових доплат в одному документі. Тому в разі, якщо необхідно нарахувати більше 3-х доплат, слід проводити нарахування заробітної плати кількома документами, у яких вказувати співробітників із повторюваними доплатами.
ЧитатиУ типовій конфігурації передбачено можливість відображення реалізації послуг виробничого характеру та комерційних послуг.
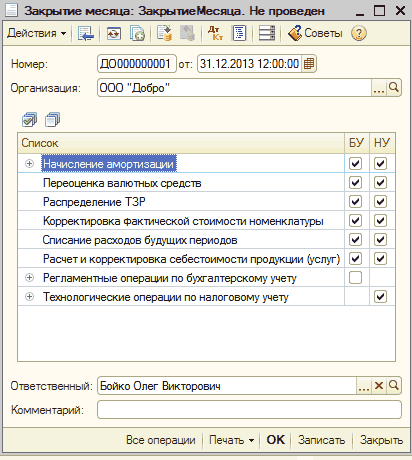
ЧитатиНарахування амортизації в бухгалтерському та податковому обліку виконується щомісяця. Сам процес нарахування амортизації здійснюється під час проведення документа "Закриття місяця" за встановлення в ньому відповідних прапорців. Крім того, амортизація може бути нарахована в момент ліквідації або продажу необоротного активу. У цьому разі повторне нарахування амортизації в межах регламентної процедури не буде виконано.Виробіток ОЗ. Річні графіки амортизації
ЧитатиДля автоматичного заповнення даними про роботу у свята документа "Оплата святкових і вихідних днів організації" святковий день має бути вказаний як робочий для відповідних працівників у документах "Введення індивідуальних графіків роботи організації" або "Табель обліку робочого часу".
ЧитатиКомунальний податок є місцевим податком, тому правила його розрахунку можуть відрізнятися в різних регіонах України і, відповідно, не можуть бути однозначно прописані в типовій конфігурації. Розрахунок комунального податку в різних регіонах України так чи інакше базується на параметрі, що залежить від чисельності працівників.
Читати