1С 8.2 и 1С 8.3: разница для бухгалтера в работе
Практическая лаборатория из пяти одинаковых бизнес-задач помогает отделить знание учетной логики от памяти о меню, проверить перенос навыков бухгалтера и понять, какие пробелы нужно устранить для работы в современной среде BAS.. Краткий вывод: переносится логика, а не маршрут по меню. Три слоя различий, которые нельзя смешивать. Лаборатория переноса навыка: пять одинаковых задач. Сравнительная матрица навыков. Красные флажки при переносе опыта. Самодиагностика: знаете ли вы учет, а не меню. Как описать и устранить пробел в BAS. Краткая карта следующих упражнений
Краткий вывод: переносится логика, а не маршрут по меню
Три слоя различий, которые нельзя смешивать
Лаборатория переноса навыка: пять одинаковых задач
Красные флажки при переносе опыта
Самодиагностика: знаете ли вы учет, а не меню
Как описать и устранить пробел в BAS
Краткая карта следующих упражнений
Краткий вывод: переносится логика, а не маршрут по меню
Опыт работы в 1С 8.2 не исчезает при переходе в среду на базе 8.3 или в BAS. Бухгалтеру по-прежнему нужно понять хозяйственное событие, выбрать правильную организацию и контрагента, зафиксировать первичные данные, провести операцию и проверить ее последствия. Но прежний опыт не равен автоматической готовности к новой базе: расположение команд, названия документов, состав реквизитов, аналитика, права и порядок контроля могут отличаться.
Поэтому вопрос «что лучше» мало помогает на собеседовании или в первую рабочую неделю. Полезнее спросить: могу ли я выполнить ту же бизнес-задачу в незнакомой среде, объяснить каждый шаг и подтвердить результат отчетом? Именно это отличает переносимый профессиональный навык от привычки нажимать знакомые кнопки.
По состоянию на 26 сентября 2026 года актуальный практический контекст BAS Бухгалтерия охватывает работу со справочниками и документами, банковскими и торговыми операциями, проверкой проводок, завершением периода и отчетностью. Эта статья не является полным маршрутом переобучения с нуля: это лаборатория для бухгалтера с опытом, которому нужно оценить готовность к конкретной вакансии и быстро найти пробелы.
Три слоя различий, которые нельзя смешивать
1. Платформа
Обозначения 8.2 и 8.3 в рабочих разговорах обычно указывают на поколения технологической среды, в которой запускается прикладное решение. Для бухгалтера этот слой заметен через общие возможности интерфейса, навигацию, поиск, работу форм и отчетов. Однако сама платформа не определяет, как именно на предприятии назван документ поступления, какие в нем обязательные поля и по каким аналитикам ведутся расчеты.
2. Конфигурация и ее релиз
Конфигурация задает прикладную модель учета: справочники, документы, отчеты, связи между операциями и доступные способы контроля. Даже в рамках одного поколения платформы разные конфигурации или их релизы могут предлагать другие названия, формы и последовательности действий. BAS не следует механически называть «той же самой 1С 8.3»: это современные прикладные решения со своими редакциями, функциональностью и рабочим контекстом.
3. Конкретная база предприятия
Реальная работа определяется также настройками компании: перечнем организаций, учетной политикой, планом счетов и аналитик, функциональными опциями, правами пользователя, маршрутами согласования, интеграциями и локальными доработками. Поэтому два бухгалтера в одинаковой конфигурации могут видеть разные команды или выполнять одну и ту же операцию в разной последовательности. Прежде чем заключить «в новой версии этого нет», стоит выяснить, какой именно слой изменился.
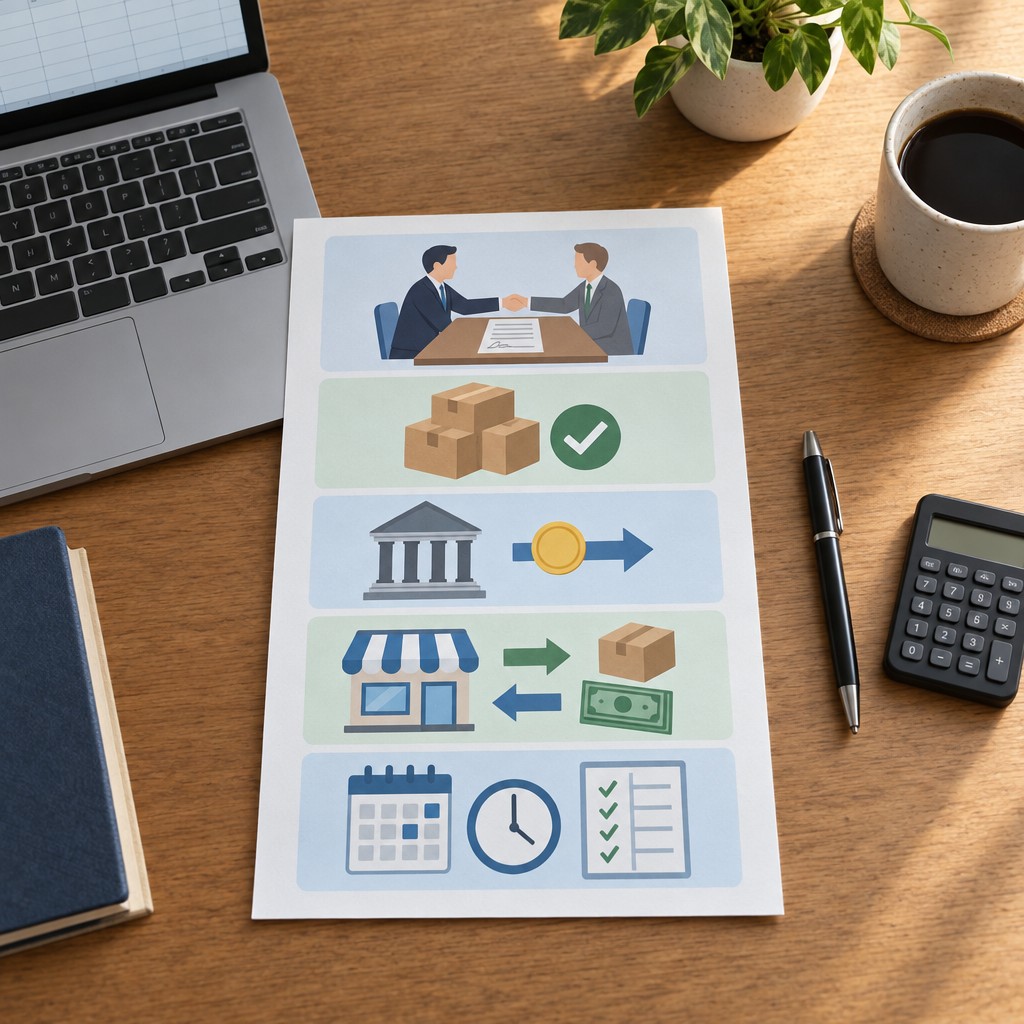
Лаборатория переноса навыка: пять одинаковых задач
Для каждого упражнения берите одну небольшую хозяйственную ситуацию с известным правильным результатом. Работайте в учебной копии или в базе, где разрешено экспериментировать. Не ищите буквального соответствия старой и новой кнопки: сначала назовите цель операции, необходимые входные данные и признаки правильного результата.
Задача 1. Найти или создать контрагента и договор
Что остается логически одинаковым. Перед оформлением операции нужно идентифицировать юридическое лицо или предпринимателя, проверить ключевые регистрационные и расчетные данные, не создать дубль и правильно определить условия взаиморасчетов. Договор или другой объект расчетной аналитики должен связывать операцию с конкретными условиями сотрудничества.
Что может измениться. Название справочника, раздельное или совместное ведение партнеров и контрагентов, набор обязательных полей, способ хранения договоров, контроль дублей и доступ к созданию элементов зависят от конфигурации, релиза и настроек базы.
Как проверить результат. Найдите запись по надежному идентификатору, сопоставьте ее с первичными данными, откройте доступные договоры и убедитесь, что нужный объект корректно подставляется в тестовый документ. Если расчеты детализируются по договорам или документам, проверьте, какую аналитику фактически использует компания.
Тренировочное упражнение. Получите две карточки с похожими названиями поставщиков. Определите, не дублируют ли они друг друга, выберите правильного контрагента, найдите действующие условия расчетов и объясните, по каким реквизитам сделали выбор.
Задача 2. Отразить поступление товаров или услуг
Что остается логически одинаковым. Нужно перенести в систему содержание первичного документа: поставщика, организацию, дату и номер, номенклатуру или услугу, количество, цену, сумму, налоговые условия, склад или направление затрат. После проведения операция должна повлиять на запасы, расходы, взаиморасчеты и налоговые показатели в соответствии с ее экономическим содержанием.
Что может измениться. Конфигурация может разделять или объединять виды поступлений, требовать документ-основание, автоматически подбирать счета или показывать их пользователю, применять серии, партии, заказы и другие аналитики. Нельзя угадывать форму по памяти о другой базе.
Как проверить результат. Сопоставьте итоги документа с первичкой, а затем проверьте не только статус проведения, но и доступный в этой конфигурации результат: движение запасов, состояние взаиморасчетов, расходы, налоговые данные или бухгалтерские записи. Контрольный отчет выбирайте по содержанию операции, а не по знакомому названию.
Тренировочное упражнение. Введите отдельно поступление запасов и услуги от одного поставщика, определите разницу в аналитике и покажите, в каких отчетах виден каждый результат.
Если логика понятна, но не хватает уверенности в выполнении полного цикла в современной конфигурации, полезна практика типовых бухгалтерских операций в BAS: от заполнения документа до проверки проводок и взаиморасчетов.
Задача 3. Разнести банковскую операцию
Что остается логически одинаковым. Строку выписки нужно сопоставить с реальной оплатой: определить плательщика или получателя, банковский счет, назначение, вид движения денежных средств и объект погашения задолженности. Бухгалтер должен понимать, какой долг закрывается и возникает ли аванс.
Что может измениться. Данные могут поступать из клиент-банка, обмена или вводиться вручную; документы списания и поступления, правила автоматического сопоставления, статьи движения денежных средств и доступные виды операций зависят от прикладного решения и настроек компании.
Как проверить результат. Сверьте сумму и дату с банковской выпиской, просмотрите обороты банковского счета, состояние взаиморасчетов с контрагентом и остатки неразнесенных платежей. Если оплата привязывается к конкретному документу, убедитесь, что выбрано правильное основание.
Тренировочное упражнение. Обработайте три платежа: погашение долга, предоплату и банковскую комиссию. Для каждого объясните экономическое содержание, аналитику и способ контроля.
Задача 4. Оформить реализацию
Что остается логически одинаковым. Продажа связывает покупателя, условия расчетов, товары или услуги, количество, цену, склад, налоговые условия и первичные документы. Результат должен согласованно отразить доход, дебиторскую задолженность или оплату, списание запасов и налоговые последствия, если они применимы.
Что может измениться. В разных конфигурациях реализация может начинаться с заказа, счета, отгрузки или другого документа-основания. Резервирование, контроль остатков, электронный документооборот, момент налогового события и печатные формы зависят от процесса компании и релиза.
Как проверить результат. Сверьте документ с заказом и первичкой, проверьте доступный остаток товара, задолженность покупателя, доход и налоговые показатели в соответствующих отчетах. Важно доказать не то, что документ «зеленый» или «проведен», а то, что учетный результат соответствует операции.
Тренировочное упражнение. Оформите продажу товара и отдельно услуги одному покупателю, затем покажите, чем отличаются входные данные и контрольные отчеты.
Задача 5. Провести контроль периода
Что остается логически одинаковым. До завершения месяца нужно проверить полноту первички, хронологию документов, банк и кассу, расчеты с контрагентами, запасы, налоги и незавершенные операции. Регламентные действия выполняются после исправления ошибок, а результат сверяется с контрольными показателями и источниками данных.
Что может измениться. Состав регламентных операций, порядок их запуска, помощники, предупреждения, справки-расчеты, права на перепроведение и набор контрольных отчетов определяются конфигурацией, релизом и правилами конкретной компании.
Как проверить результат. Не ограничивайтесь сообщением об успешном завершении. Проверьте оборотно-сальдовые и аналитические отчеты, незакрытые авансы и взаиморасчеты, отрицательные или неожиданные остатки, справки-расчеты и связь итогов с первичными данными. Перечень проверок должен быть утвержден для вашей базы.
Тренировочное упражнение. Получите учебный месяц с тремя намеренными ошибками: неразнесенным платежом, неправильным договором и пропущенным документом. Найдите отклонения по отчетам, исправьте их и повторите контроль.
Сравнительная матрица навыков
| Задача | Переносимая логика | Изменяющаяся часть | Риск ошибки | Тренировочное упражнение |
|---|---|---|---|---|
| Контрагент и договор | Идентифицировать сторону, избежать дубля, определить условия расчетов | Структура справочников, реквизиты, аналитика, права | Выбрать дубль или неправильный договор и исказить взаиморасчеты | Разобрать две похожие карточки и обосновать выбор |
| Поступление | Перенести первичку и проверить запасы, расходы, долг и налоги | Виды документов, основания, счета, партии, состав полей | Правильная сумма попадет в неправильную аналитику | Сравнить поступление запасов и услуги |
| Банк | Классифицировать платеж и правильно погасить долг или отразить аванс | Импорт, автоматическое сопоставление, виды операций, статьи движения денежных средств | Платеж останется неразнесенным или закроет не тот документ | Обработать долг, предоплату и комиссию |
| Реализация | Связать отгрузку, доход, расчеты, запасы и налоговый результат | Цепочка документов, резервы, контроль остатков, электронный обмен | Документ проведен, но склад или долг отражен некорректно | Сравнить продажу товара и услуги |
| Контроль периода | Проверить полноту данных, исправить отклонения, выполнить завершающие действия | Регламентные операции, помощники, права, набор контрольных отчетов | Закрыть месяц со скрытой ошибкой в исходных данных | Найти три заложенные ошибки и повторить контроль |
Красные флажки при переносе опыта
- Другая аналитика. Привычный счет может детализироваться по другим субконто, договорам, заказам, складам или статьям. Сначала выясните структуру учета, а уже потом вводите документы.
- Другие права. Отсутствующая команда не всегда означает отсутствие функции. Она может быть недоступна вашей роли, выключена функциональной опцией или вынесена в другой процесс.
- Другой документооборот. В старой базе операцию могли начинать с одного документа, а в новой — с заказа, заявки, согласования или загрузки из другой системы.
- Знакомое название отчета. Одинаковое название не гарантирует одинаковых отборов, показателей и расшифровок. Прежде чем делать выводы, проверьте настройки и источник цифры.
- Другое закрытие. Не запускайте завершение периода по старой памятке. Уточните последовательность, зависимости, ответственных и контрольные отчеты именно для текущей базы.
Самодиагностика: знаете ли вы учет, а не меню
- Можете ли вы до открытия программы назвать экономическое содержание операции и первичные документы, которые ее подтверждают?
- Можете ли вы объяснить, какие справочники и аналитики нужны для операции и почему ошибка в них изменит результат?
- Способны ли вы отличить погашение долга от аванса без подсказки в виде названия кнопки?
- Знаете ли вы, в каком отчете искать результат поступления, оплаты, продажи или списания и как расшифровать сумму до первичного документа?
- Заметите ли вы дубль контрагента, неправильный договор или неподходящую организацию до проведения документа?
- Можете ли вы сформулировать ожидаемые изменения в запасах, взаиморасчетах, доходах, расходах и налогах до ввода операции?
- Понимаете ли вы, какие ошибки предыдущих дат могут повлиять на завершение текущего периода?
- Сможете ли вы объяснить коллеге результат операции без фразы «так делали в старой программе»?
Шесть-восемь уверенных ответов означают, что учетная основа хорошо переносится, хотя интерфейс еще требует практики. Три-пять ответов показывают смешанный навык: часть логики усвоена, часть держится на знакомом сценарии. Если уверенных ответов меньше трех, стоит сначала восстановить связь «событие — первичка — документ — учетный результат — отчет», а уже потом ускорять навигацию.
Как описать и устранить пробел в BAS
Фраза «не знаю BAS» слишком широка и не помогает ни кандидату, ни работодателю. Превратите ее в краткое рабочее описание из четырех частей:
- Задача: например, импорт выписки и разнесение предоплаты покупателя.
- Что уже умею: понимаю содержание платежа, определяю контрагента, договор и ожидаемое состояние взаиморасчетов.
- Чего не знаю в этой базе: где запускается импорт, какие правила сопоставления настроены и каким отчетом команда контролирует неразнесенные суммы.
- Критерий устранения пробела: самостоятельно загрузить учебную выписку, корректно разнести три типа платежей и подтвердить результат отчетом.
Такое описание честно показывает пределы опыта и одновременно демонстрирует профессиональное мышление. Для тренировки попросите доступ к учебной базе, название конфигурации и релиза, роль пользователя, пример первички, принятую в компании цепочку документов и перечень контрольных отчетов. Не переносите рабочие названия и кнопки из чужого примера без проверки: они могут относиться к другому прикладному решению или доработанной базе.
Краткая карта следующих упражнений
- День 1: составьте карту трех слоев для целевой вакансии: платформа, точная конфигурация и релиз, особенности базы предприятия.
- День 2: выполните связку «контрагент и договор → поступление» и подтвердите результат двумя контрольными отчетами.
- День 3: отработайте долг, предоплату и банковскую комиссию; отдельно зафиксируйте, где ошиблись в аналитике.
- День 4: проведите реализацию товара и услуги, проверьте запасы, взаиморасчеты и финансовый результат доступными средствами конфигурации.
- День 5: найдите намеренные ошибки в учебном месяце, исправьте их и повторите контроль периода. Для системной практики сопоставьте свои пробелы с тем, что охватывает программа практического курса BAS Бухгалтерия.
После каждого упражнения оставляйте краткий протокол: входные данные, выполненное действие, ожидаемый результат, отчет-подтверждение и ошибка, которую удалось найти. После пяти задач вы получите не абстрактное «знаю новую программу», а проверяемый набор умений, который можно уверенно описать на собеседовании и применить в конкретной базе.