1С 8.2 і 1С 8.3: різниця для бухгалтера в роботі
Практична лабораторія з п’яти однакових бізнес-задач допомагає відокремити знання облікової логіки від пам’яті про меню, перевірити перенесення навичок бухгалтера та зрозуміти, які прогалини потрібно закрити для роботи в сучасному середовищі BAS.. Короткий висновок: переноситься логіка, а не маршрут по меню. Три шари відмінностей, які не можна змішувати. Лабораторія перенесення навички: п’ять однакових задач. Порівняльна матриця навичок. Червоні прапорці під час перенесення досвіду. Самодіагностика: чи знаєте ви облік, а не меню. Як описати й закрити прогалину в BAS. Стисла карта наступних вправ
Короткий висновок: переноситься логіка, а не маршрут по меню
Три шари відмінностей, які не можна змішувати
Лабораторія перенесення навички: п’ять однакових задач
Червоні прапорці під час перенесення досвіду
Самодіагностика: чи знаєте ви облік, а не меню
Як описати й закрити прогалину в BAS
Короткий висновок: переноситься логіка, а не маршрут по меню
Досвід роботи в 1С 8.2 не зникає під час переходу до середовища на базі 8.3 або до BAS. Бухгалтер і далі має зрозуміти господарську подію, вибрати правильну організацію та контрагента, зафіксувати первинні дані, провести операцію і перевірити її наслідки. Але старий досвід не дорівнює автоматичній готовності до нової бази: розташування команд, назви документів, склад реквізитів, аналітика, права та порядок контролю можуть відрізнятися.
Тому питання «що краще» мало допомагає на співбесіді або в перший робочий тиждень. Корисніше запитати: чи можу я виконати ту саму бізнес-задачу в незнайомому середовищі, пояснити кожен крок і довести результат звітом? Саме це відрізняє переносиму професійну навичку від звички натискати знайомі кнопки.
Станом на 26 вересня 2026 року актуальний практичний контекст BAS Бухгалтерія охоплює роботу з довідниками й документами, банківськими та торговельними операціями, перевіркою проведень, завершенням періоду і звітністю. Ця стаття не є повним маршрутом переучування з нуля: це лабораторія для бухгалтера з досвідом, якому треба оцінити готовність до конкретної вакансії та швидко знайти прогалини.
Три шари відмінностей, які не можна змішувати
1. Платформа
Позначення 8.2 і 8.3 у робочих розмовах зазвичай вказують на покоління технологічного середовища, у якому запускається прикладне рішення. Для бухгалтера цей шар помітний через загальні можливості інтерфейсу, навігацію, пошук, роботу форм і звітів. Проте сама платформа не визначає, як саме на підприємстві названо документ надходження, які в ньому обов’язкові поля та за якими аналітиками ведуться розрахунки.
2. Конфігурація та її реліз
Конфігурація задає прикладну модель обліку: довідники, документи, звіти, зв’язки між операціями та доступні способи контролю. Навіть у межах одного покоління платформи різні конфігурації або їхні релізи можуть пропонувати інші назви, форми й послідовності дій. BAS не слід механічно називати «тією самою 1С 8.3»: це сучасні прикладні рішення зі своїми редакціями, функціональністю та робочим контекстом.
3. Конкретна база підприємства
Реальна робота визначається ще й налаштуваннями компанії: переліком організацій, обліковою політикою, планом рахунків та аналітик, функціональними опціями, правами користувача, маршрутами погодження, інтеграціями й локальними доопрацюваннями. Через це двоє бухгалтерів в однаковій конфігурації можуть бачити різні команди або виконувати ту саму операцію в різній послідовності. Перед висновком «у новій версії цього немає» варто з’ясувати, який саме шар змінився.
Лабораторія перенесення навички: п’ять однакових задач
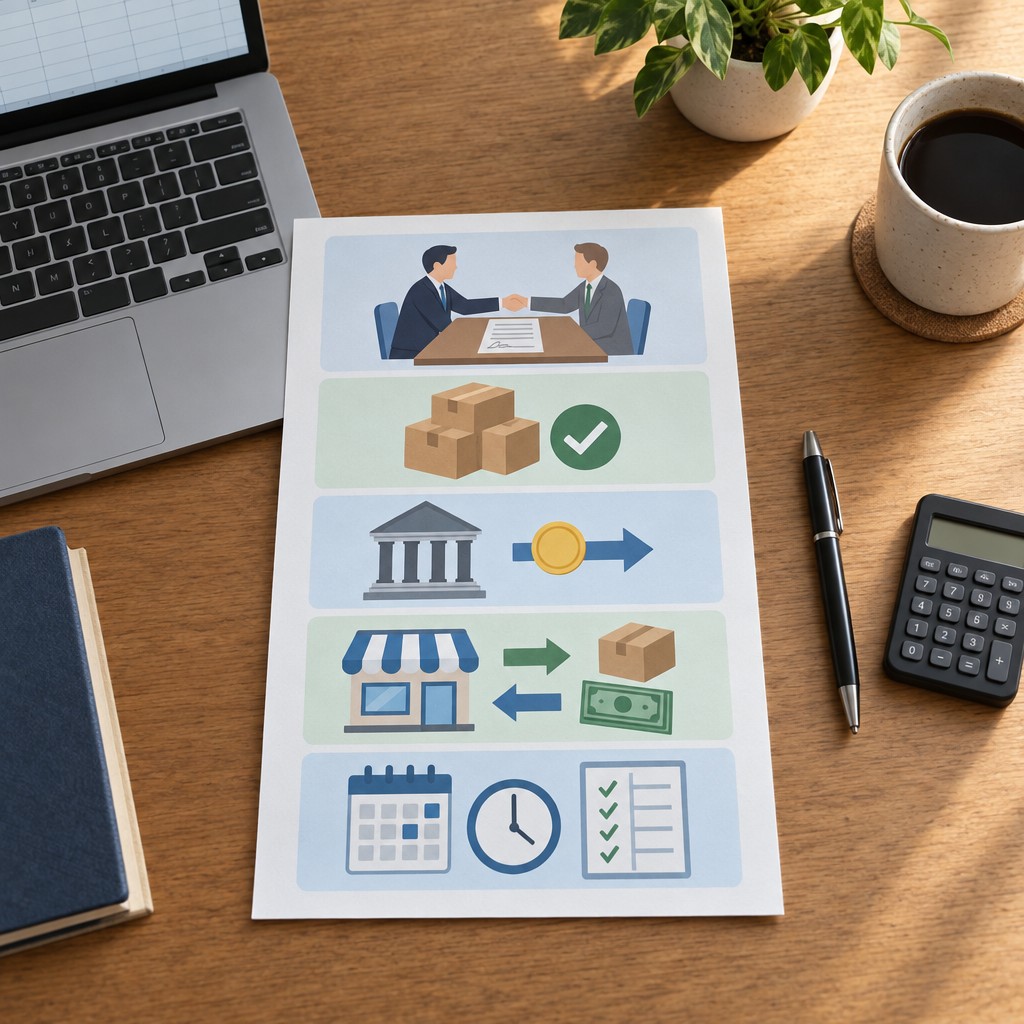
Для кожної вправи беріть одну невелику господарську ситуацію з відомим правильним результатом. Працюйте в навчальній копії або в базі, де дозволено експериментувати. Не шукайте буквальну відповідність старої та нової кнопки: спочатку назвіть мету операції, потрібні вхідні дані й ознаки правильного результату.
Задача 1. Знайти або створити контрагента і договір
Що залишається логічно однаковим. Перед оформленням операції треба ідентифікувати юридичну особу або підприємця, перевірити ключові реєстраційні та розрахункові дані, не створити дубль і правильно визначити умови взаєморозрахунків. Договір або інший об’єкт розрахункової аналітики має пов’язувати операцію з конкретними умовами співпраці.
Що може змінитися. Назва довідника, окреме чи спільне ведення партнерів і контрагентів, набір обов’язкових полів, спосіб зберігання договорів, контроль дублів та доступ до створення елементів залежать від конфігурації, релізу й налаштувань бази.
Як перевірити результат. Знайдіть запис за надійним ідентифікатором, зіставте його з первинними даними, відкрийте доступні договори та переконайтеся, що потрібний об’єкт коректно підставляється в тестовий документ. Якщо розрахунки деталізуються за договорами або документами, перевірте, яку аналітику фактично використовує компанія.
Тренувальна вправа. Отримайте дві картки з подібними назвами постачальників. Визначте, чи це дубль, оберіть правильного контрагента, знайдіть чинні умови розрахунків і поясніть, за якими реквізитами зробили вибір.
Задача 2. Відобразити надходження товарів або послуг
Що залишається логічно однаковим. Треба перенести в систему зміст первинного документа: постачальника, організацію, дату й номер, номенклатуру або послугу, кількість, ціну, суму, податкові умови, склад чи напрям витрат. Після проведення операція має вплинути на запаси, витрати, взаєморозрахунки та податкові показники відповідно до її економічного змісту.
Що може змінитися. Конфігурація може розділяти або об’єднувати види надходжень, вимагати документ-підставу, автоматично підбирати рахунки чи показувати їх користувачу, застосовувати серії, партії, замовлення та інші аналітики. Не можна вгадувати форму за пам’яттю про іншу базу.
Як перевірити результат. Зіставте підсумки документа з первинкою, а потім перевірте не лише статус проведення, а й доступний у цій конфігурації результат: рух запасів, стан взаєморозрахунків, витрати, податкові дані або бухгалтерські записи. Контрольний звіт обирайте за змістом операції, а не за знайомою назвою.
Тренувальна вправа. Введіть окремо надходження запасів і послуги від одного постачальника, визначте різницю в аналітиці та покажіть, у яких звітах видно кожний результат.
Якщо логіка зрозуміла, але бракує впевненості у виконанні повного циклу в сучасній конфігурації, корисна практика типових бухгалтерських операцій у BAS: від заповнення документа до перевірки проведень і взаєморозрахунків.
Задача 3. Рознести банківську операцію
Що залишається логічно однаковим. Рядок виписки потрібно зіставити з реальною оплатою: визначити платника або одержувача, банківський рахунок, призначення, вид руху коштів та об’єкт погашення заборгованості. Бухгалтер має розуміти, який борг закривається і чи виникає аванс.
Що може змінитися. Дані можуть надходити з клієнт-банку, обміну або вводитися вручну; документи списання та надходження, правила автоматичного зіставлення, статті руху коштів і доступні види операцій залежать від прикладного рішення та налаштувань компанії.
Як перевірити результат. Звірте суму й дату з банківською випискою, перегляньте обороти банківського рахунку, стан взаєморозрахунків із контрагентом і залишки нерознесених платежів. Якщо оплата прив’язується до конкретного документа, переконайтеся, що обрано правильну підставу.
Тренувальна вправа. Опрацюйте три платежі: погашення боргу, передоплату та банківську комісію. Для кожного поясніть економічний зміст, аналітику й спосіб контролю.
Задача 4. Оформити реалізацію
Що залишається логічно однаковим. Продаж пов’язує покупця, умови розрахунків, товари або послуги, кількість, ціну, склад, податкові умови та первинні документи. Результат має узгоджено відобразити дохід, дебіторську заборгованість або оплату, списання запасів і податкові наслідки, якщо вони застосовні.
Що може змінитися. У різних конфігураціях реалізація може починатися із замовлення, рахунку, відвантаження чи іншого документа-підстави. Резервування, контроль залишків, електронний документообіг, момент податкової події й друковані форми залежать від процесу компанії та релізу.
Як перевірити результат. Звірте документ із замовленням і первинкою, перевірте доступний залишок товару, заборгованість покупця, дохід і податкові показники у відповідних звітах. Важливо довести не те, що документ «зелений» або «проведений», а те, що обліковий результат відповідає операції.
Тренувальна вправа. Оформіть продаж товару й окремо послуги одному покупцю, потім покажіть, чим відрізняються вхідні дані та контрольні звіти.
Задача 5. Провести контроль періоду
Що залишається логічно однаковим. До завершення місяця потрібно перевірити повноту первинки, хронологію документів, банк і касу, розрахунки з контрагентами, запаси, податки та незавершені операції. Регламентні дії виконуються після виправлення помилок, а результат звіряється з контрольними показниками й джерелами даних.
Що може змінитися. Склад регламентних операцій, порядок їх запуску, помічники, попередження, довідки-розрахунки, права на перепроведення та набір контрольних звітів визначаються конфігурацією, релізом і правилами конкретної компанії.
Як перевірити результат. Не обмежуйтеся повідомленням про успішне завершення. Перевірте оборотно-сальдові та аналітичні звіти, незакриті аванси й взаєморозрахунки, від’ємні або неочікувані залишки, довідки-розрахунки та зв’язок підсумків із первинними даними. Перелік перевірок має бути затверджений для вашої бази.
Тренувальна вправа. Отримайте навчальний місяць із трьома навмисними помилками: нерознесеним платежем, неправильним договором і пропущеним документом. Знайдіть відхилення за звітами, виправте їх і повторіть контроль.
Порівняльна матриця навичок
| Задача | Переносима логіка | Змінна частина | Ризик помилки | Тренувальна вправа |
|---|---|---|---|---|
| Контрагент і договір | Ідентифікувати сторону, уникнути дубля, визначити умови розрахунків | Структура довідників, реквізити, аналітика, права | Обрати дубль або неправильний договір і спотворити взаєморозрахунки | Розібрати дві схожі картки та обґрунтувати вибір |
| Надходження | Перенести первинку та перевірити запаси, витрати, борг і податки | Види документів, підстави, рахунки, партії, склад полів | Правильна сума потрапить у неправильну аналітику | Порівняти надходження запасу й послуги |
| Банк | Класифікувати платіж і правильно погасити борг або відобразити аванс | Імпорт, автозіставлення, види операцій, статті руху коштів | Платіж залишиться нерознесеним або закриє не той документ | Опрацювати борг, передоплату й комісію |
| Реалізація | Пов’язати відвантаження, дохід, розрахунки, запаси й податковий результат | Ланцюг документів, резерви, контроль залишків, електронний обмін | Документ проведено, але склад або борг відображено некоректно | Порівняти продаж товару та послуги |
| Контроль періоду | Перевірити повноту даних, виправити відхилення, виконати завершальні дії | Регламентні операції, помічники, права, набір контрольних звітів | Закрити місяць із прихованою помилкою у вихідних даних | Знайти три закладені помилки й повторити контроль |
Червоні прапорці під час перенесення досвіду
- Інша аналітика. Звичний рахунок може деталізуватися за іншими субконто, договорами, замовленнями, складами або статтями. Спочатку з’ясуйте структуру обліку, а вже потім вводьте документи.
- Інші права. Відсутня команда не завжди означає відсутню функцію. Вона може бути недоступною вашій ролі, вимкненою функціональною опцією або винесеною в інший процес.
- Інший документообіг. У старій базі операцію могли починати з одного документа, а в новій — із замовлення, заявки, погодження або завантаження з іншої системи.
- Знайома назва звіту. Однакова назва не гарантує однакових відборів, показників і розшифрувань. Перед висновками перевірте налаштування та джерело цифри.
- Інше закриття. Не запускайте завершення періоду за старою пам’яткою. Уточніть послідовність, залежності, відповідальних і контрольні звіти саме для поточної бази.
Самодіагностика: чи знаєте ви облік, а не меню
- Чи можете ви до відкриття програми назвати економічний зміст операції та первинні документи, що її підтверджують?
- Чи поясните, які довідники й аналітики потрібні для операції та чому помилка в них змінить результат?
- Чи здатні ви відрізнити погашення боргу від авансу без підказки назви кнопки?
- Чи знаєте, у якому звіті шукати результат надходження, оплати, продажу або списання і як розшифрувати суму до первинного документа?
- Чи помітите дубль контрагента, неправильний договір або невідповідну організацію до проведення документа?
- Чи можете сформулювати очікувані зміни в запасах, взаєморозрахунках, доходах, витратах і податках до введення операції?
- Чи розумієте, які помилки попередніх дат можуть вплинути на завершення поточного періоду?
- Чи зможете пояснити колезі результат операції без фрази «так робили в старій програмі»?
Шість-вісім упевнених відповідей означають, що облікова основа добре переноситься, хоча інтерфейс ще потребує практики. Три-п’ять відповідей показують змішану навичку: частина логіки засвоєна, частина тримається на знайомому сценарії. Якщо впевнених відповідей менше трьох, варто спочатку відновити зв’язок «подія — первинка — документ — обліковий результат — звіт», а вже потім прискорювати навігацію.
Як описати й закрити прогалину в BAS
Фраза «не знаю BAS» надто широка й не допомагає ані кандидату, ані роботодавцю. Перетворіть її на короткий робочий опис із чотирьох частин:
- Задача: наприклад, імпорт виписки та рознесення передоплати покупця.
- Що вже вмію: розумію зміст платежу, визначаю контрагента, договір і очікуваний стан взаєморозрахунків.
- Що не знаю в цій базі: де запускається імпорт, які правила зіставлення налаштовані та яким звітом команда контролює нерознесені суми.
- Критерій закриття прогалини: самостійно завантажити навчальну виписку, коректно рознести три типи платежів і підтвердити результат звітом.
Такий опис чесно показує межі досвіду й водночас демонструє професійне мислення. Для тренування попросіть доступ до навчальної бази, назву конфігурації та релізу, роль користувача, приклад первинки, прийнятий у компанії ланцюг документів і перелік контрольних звітів. Не переносіть робочі назви та кнопки з чужого прикладу без перевірки: вони можуть належати іншому прикладному рішенню або доопрацьованій базі.
Стисла карта наступних вправ
- День 1: складіть карту трьох шарів для цільової вакансії: платформа, точна конфігурація й реліз, особливості бази підприємства.
- День 2: виконайте зв’язку «контрагент і договір → надходження» та доведіть результат двома контрольними звітами.
- День 3: відпрацюйте борг, передоплату й банківську комісію; окремо зафіксуйте, де помилилися в аналітиці.
- День 4: проведіть реалізацію товару й послуги, перевірте запаси, взаєморозрахунки та фінансовий результат доступними засобами конфігурації.
- День 5: знайдіть навмисні помилки в навчальному місяці, виправте їх і повторіть контроль періоду. Для системної практики зіставте свої прогалини з тим, що охоплює програма практичного курсу BAS Бухгалтерія.
Після кожної вправи залишайте короткий протокол: вхідні дані, виконана дія, очікуваний результат, звіт-підтвердження та помилка, яку вдалося знайти. Через п’ять задач ви отримаєте не абстрактне «знаю нову програму», а перевірюваний набір умінь, який можна впевнено описати на співбесіді й застосувати в конкретній базі.