Льготный импорт генераторов, аккумуляторов и энергооборудования: как не применить льготу «на глаз»
Практический материал по состоянию на 11 сентября 2026 года о том, как проверить код и технические характеристики энергооборудования до отгрузки, правильно заявить таможенную льготу, не переносить ее на внутреннюю покупку в Украине и сформировать первоначальную стоимость актива после импорта и монтажа.. Что именно действует по состоянию на 11 сентября 2026 года. Почему названия «генератор» или «аккумулятор» недостаточно. Таблица проверки: оборудование → код → условие → документ → учет. Пакет документов, который нужно собрать до отгрузки. Как заявить льготу в таможенной декларации. Импортная льгота не переходит на внутреннюю покупку в Украине. Первоначальная стоимость после импорта: не равна таможенной стоимости. Ввод в эксплуатацию: дата, после которой меняется учет. Как организовать операцию в BAS или 1С без утраты доказательств. Ошибки, из-за которых льгота превращается в доначисление. Финальный чек-лист перед оплатой и таможенным оформлением. Практический вывод
Что именно действует по состоянию на 11 сентября 2026 года
Почему названия «генератор» или «аккумулятор» недостаточно
Таблица проверки: оборудование → код → условие → документ → учет
Пакет документов, который нужно собрать до отгрузки
Как заявить льготу в таможенной декларации
Импортная льгота не переходит на внутреннюю покупку в Украине
Первоначальная стоимость после импорта: не равна таможенной стоимости
Ввод в эксплуатацию: дата, после которой меняется учет
Как организовать операцию в BAS или 1С без утраты доказательств
Ошибки, из-за которых льгота превращается в доначисление
Финальный чек-лист перед оплатой и таможенным оформлением
Компания заказывает за границей генератор, аккумуляторную систему или инвертор, а поставщик уверяет: «В Украине это ввозят без налогов». Для бюджета такая фраза звучит привлекательно, но для бухгалтера и декларанта она ничего не доказывает. Льгота действует не по названию товара в каталоге и не по его полезности для энергетики. Одновременно необходимы правильный код УКТ ВЭД, характеристики, соответствующие законодательному описанию, надлежащим образом заявленная преференция и документы, по которым таможня может все это проверить.
Самый безопасный подход начинается еще до оплаты инвойса. Сначала предприятие фиксирует техническую конфигурацию товара и согласовывает классификацию с таможенным брокером, затем рассчитывает два бюджета — с льготой и без нее, а уже после ввоза отдельно решает бухгалтерские вопросы: запасы это или основное средство, какие расходы входят в первоначальную стоимость и с какой даты начинать амортизацию.
Что именно действует по состоянию на 11 сентября 2026 года
Правовая конструкция состоит из двух норм. Пункт 936 раздела XXI Таможенного кодекса освобождает определенные товары от ввозной пошлины, а пункт 871 подраздела 2 раздела XX Налогового кодекса — операции по их ввозу в таможенном режиме импорта от НДС. Законами № 4710-IX и № 4698-IX срок продлен, но формула нормы имеет два предела: в течение действия военного положения, однако не более чем до 1 января 2029 года. На указанную дату военное положение действует, поэтому льгота действительна; ее действие прекратится раньше предельной даты, если ранее будет прекращено или отменено военное положение.
В таможенной декларации применяется код льготы «245». Актуальный перечень и ключевые исключения кратко приведены в разъяснении Гостаможслужбы о льготном энергооборудовании. Это освобождение, а не нулевая ставка НДС: импортер не уплачивает соответствующий импортный НДС и, соответственно, не формирует налоговый кредит на его сумму.
Отдельно стоит отсекать новости о намерениях от действующих правил. Законопроект № 15016 предлагает добавить коды дизельных генераторов всех диапазонов мощности и код 8502 20 20 90 для наименьшей подкатегории установок с двигателем с искровым зажиганием. По состоянию на 11 сентября 2026 года он включен в повестку дня, но еще рассматривается в комитете. Следовательно, применять предложенные им коды как действующую льготу нельзя.
Почему названия «генератор» или «аккумулятор» недостаточно
УКТ ВЭД классифицирует товар по его объективным свойствам в состоянии на момент ввоза. Для генератора имеют значение тип двигателя, способ зажигания и номинальная выходная мощность. Для аккумуляторного оборудования — химическая система, конструкция, назначение, мощность в ваттах и емкость в ампер-часах. Для инвертора — функция статического преобразователя и то, не является ли он сварочным аппаратом.
Коммерческое название может мешать. «Портативная электростанция» иногда является установкой хранения энергии, иногда — комплектом различных устройств. «Аккумуляторный модуль» может означать отдельный электрический аккумулятор, модуль с системой управления или часть более крупной установки. «Газовый генератор» может иметь двигатель с искровым зажиганием, но подтвердить это должна техническая документация, а не предположение по виду топлива. Если товар поставляется комплектом, классификацию определяют правила для комплектов и основное свойство товара, а не желаемый код каждой коробки.
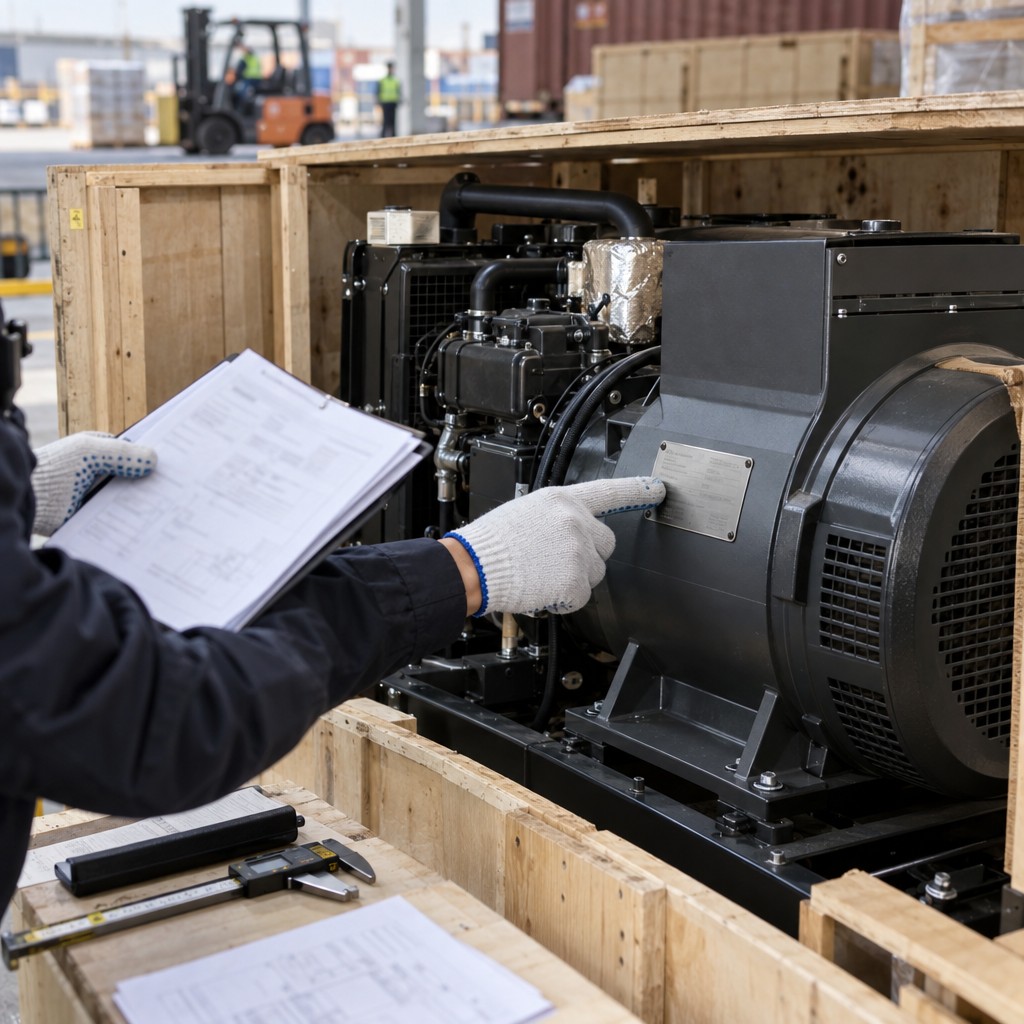
В договор или спецификацию стоит включить не только модель, но и характеристики, от которых зависит код: тип двигателя и зажигания, номинальную, а не пиковую мощность в кВ·А и кВт, напряжение, химический состав аккумулятора, емкость в А·ч, мощность установки в Вт, состав комплекта, артикул и серийный номер. Если производитель указывает только кВт, нельзя механически подменять ими кВ·А: необходимы коэффициент мощности и технический расчет.
Таблица проверки: оборудование → код → условие → документ → учет
| Оборудование | Код УКТ ВЭД | Условие льготы «245» | Что должен подтвердить документ | Типовое направление учета |
|---|---|---|---|---|
| Электрогенераторная установка с поршневым двигателем с искровым зажиганием | 8502 20 40 90; 8502 20 60 90; 8502 20 80 90 | Номинальная мощность более 7,5 кВ·А; диапазоны кодов — более 7,5 до 375 кВ·А, более 375 до 750 кВ·А и более 750 кВ·А. Дизельные установки и установки не более 7,5 кВ·А в действующий перечень не входят. | Паспорт и техническое описание производителя, маркировочная табличка, описание типа двигателя и зажигания, номинальная мощность, модель и серийный номер. | Для собственного использования более года — капитальные инвестиции на субсчете 152, после готовности к работе — основное средство на субсчете 104. Для перепродажи — товары на субсчете 281. |
| Ветроэнергетическая электрогенераторная установка | 8502 31 00 00 | Товар должен быть именно ветроэнергетической электрогенераторной установкой; этот код добавлен в льготный перечень с продлением режима до 2029 года. | Технический паспорт, состав установки, назначение, мощность, чертежи или спецификация комплектности. | Отдельное основное средство или комплекс компонентов согласно учетной политике; монтаж и испытания накапливаются на счете 15 до ввода в эксплуатацию. |
| Инверторы и другие статические электрические преобразователи | 8504 40 84 00; 8504 40 88 00; 8504 40 90 00 | Освобождаются соответствующие статические преобразователи, но не инверторные сварочные аппараты. Для первых двух кодов важен предел мощности 7,5 кВ·А. | Паспорт с функцией устройства, входными и выходными параметрами, номинальной мощностью, схемой применения; подтверждение, что это не сварочный аппарат. | Самостоятельное основное средство, компонент энергосистемы или запас — в зависимости от функции, срока использования и принятой единицы учета. |
| Литий-ионные и классифицируемые как литий-ионные литий-полимерные аккумуляторы, установки хранения энергии | 8507 60 00 00 | Не подпадают под льготу установки хранения энергии мощностью менее 300 Вт и электрические аккумуляторы емкостью менее 100 А·ч. Значения 300 Вт и 100 А·ч не являются «меньшими», но классификацию типа товара все равно необходимо доказать. | Паспорт производителя с химической системой, конструкцией, номинальной мощностью, напряжением, емкостью в А·ч и энергоемкостью в Вт·ч; схема ячеек и модулей, система управления батареей, состав комплекта. | Для автономной системы — отдельный компонент или часть единого комплекса; для продажи — товар. Срок полезного использования батарей может отличаться от срока инвертора, поэтому компонентный учет часто точнее. |
| Фотоэлектрические элементы, собранные в модули или встроенные в панель | 8541 43 00 00 | Код и конструкция должны соответствовать фотоэлектрическим модулям или панелям; бытовое название «солнечный комплект» не означает, что весь комплект автоматически имеет этот код. | Спецификация модулей, количество и тип элементов, мощность, состав поставки, отдельное ценообразование компонентов. | Панели, крепления, кабели, инвертор и накопитель анализируют как систему и возможные компоненты; расходы до готовности накапливают как капитальные инвестиции. |
| Пульты, панели, консоли и распределительные щиты для контроля или распределения тока | 8537, кроме 8537 10 98 10 | Устройство должно соответствовать описанию товарной позиции 8537; прямо исключен код 8537 10 98 10. | Электрическая схема, перечень установленных аппаратов, напряжение, функция управления или распределения, фото маркировки и комплектность. | Самостоятельный объект или компонент системы. Монтажные работы, необходимые для готовности системы, увеличивают ее первоначальную стоимость. |
| Другое крупное энергооборудование и части ветроустановок | 8406, кроме 8406 10 00 00; 8410 — только гидравлические турбины и их части; 8483 40 21 00; 8411, кроме турбовинтовых и турбореактивных двигателей и их частей; 8501 64 00 00; 8503 00 99 00 — только части ветроустановок | Необходимо точное соответствие не только коду, но и текстовому ограничению по виду, назначению или исключению. | Техническое описание, чертежи, каталог производителя, объяснение функции и назначения, документы о комплектности. | Оборудование, компонент или запас в зависимости от способа получения выгод. Разделение по инвойсу не заменяет определения единицы бухгалтерского учета. |
Таблица является рабочей картой, а не готовым классификационным решением. Если код спорный или поставка дорогая, до заключения договора целесообразно подготовить полное техническое описание и рассмотреть получение предварительного решения таможенного органа по классификации. Это дешевле, чем спорить о коде, когда оборудование уже на границе.
Пакет документов, который нужно собрать до отгрузки
Бухгалтер не обязан самостоятельно становиться инженером или таможенным брокером, но именно он видит, соединяются ли в одну доказательную цепочку договор, оплата, таможенная декларация и будущая инвентарная карточка. Для льготной поставки стоит заранее сформировать электронную папку с такими материалами:
- внешнеэкономический договор, спецификация и инвойс с однозначной моделью, количеством, ценой и условиями поставки;
- упаковочный лист и транспортный документ, по которым можно сопоставить места, вес и комплектность;
- паспорт, техническое описание, инструкция и каталог производителя с параметрами, определяющими код и исключения из льготы;
- фотографии шильдика, маркировки, разъемов и комплекта без противоречий с документами;
- документы об оплате и составляющих таможенной стоимости: фрахт, страхование, комиссии, упаковка и другие надлежащие корректировки;
- подтверждение страны происхождения и маршрута поставки, поскольку льгота не действует для товаров происхождением из государства-оккупанта или государства-агрессора, а также для ввоза с соответствующих или временно оккупированных территорий;
- письменное заключение брокера или внутреннюю справку о коде, примененных правилах классификации, условии льготы и перечне подтверждающих документов.
В 2026 году литий-ионные аккумуляторы по коду 8507 60 00 00 исключены из перечня товаров, для импорта и экспорта которых необходима лицензия. Это упрощает оформление, но не отменяет требований к безопасной перевозке опасных грузов, соответствию продукции, маркировке и документам, если они применимы к конкретному товару.
Как заявить льготу в таможенной декларации
Льгота не «подтягивается» только потому, что в описании есть слово «аккумулятор». Декларант должен подать достаточный набор сведений и прямо заявить освобождение. В декларации логично сверить как минимум такие блоки:
- Графа 31: коммерческое описание, марка, модель, артикул, технические характеристики и комплектность, позволяющие идентифицировать товар.
- Графа 33: код УКТ ВЭД, обоснованный свойствами товара.
- Графа 36: код преференции согласно Классификатору освобождений; для этой льготы используется «245» в соответствующих разрядах для ввозной пошлины и НДС.
- Графа 44: документы, которыми подтверждаются код, стоимость, происхождение, характеристики и другие условия.
- Графа 47 и графа B: правильный расчет платежей и способ отражения освобождения.
Если льгота не применяется, импорт оформляют в общем порядке. Базовая ставка НДС составляет 20%, а база обложения импортным НДС определяется с учетом таможенной стоимости, ввозной пошлины и акцизного налога, если он подлежит уплате. Ставка ввозной пошлины не универсальна: ее проверяют по конкретному коду, стране происхождения и наличию документально подтвержденной тарифной преференции. Поэтому бюджет «без льготы» нельзя рассчитывать как простое добавление 20% к цене инвойса.
Импортная льгота не переходит на внутреннюю покупку в Украине
Пункт 871 освобождает операцию ввоза, а не любую последующую продажу этого оборудования. Если украинский поставщик импортировал батарею без НДС и затем продает ее другому предприятию, внутренняя поставка по общему правилу облагается НДС по ставке 20%. Покупатель ориентируется на первичные документы и зарегистрированную налоговую накладную продавца, а не на копию таможенной декларации поставщика как основание для собственной льготы.
| Вопрос | Прямой импорт предприятием | Покупка у поставщика в Украине |
|---|---|---|
| Где возникает налоговая льгота | В таможенном режиме импорта, если выполнены кодовые и технические условия и заявлено «245». | Не возникает только потому, что продавец когда-то льготно ввез товар. |
| Документ для НДС | Таможенная декларация; при льготном ввозе импортного налогового кредита нет. | Налоговая накладная поставщика, если он является плательщиком НДС и поставка облагается налогом. |
| Таможенные документы покупателя | Договор, инвойс, транспортные и технические документы, таможенная декларация. | Покупатель не является декларантом этой поставки; для учета имеет расходную накладную, акт и другие документы продавца. |
| Первоначальная стоимость | Фактические расходы на приобретение и доведение до готовности; неуплаченные благодаря льготе пошлина и НДС в нее не попадают. | Договорная цена без возмещаемого НДС плюс доставка, монтаж, испытания и другие прямые расходы. |
Первоначальная стоимость после импорта: не равна таможенной стоимости
Таможенная стоимость нужна для таможенных платежей. Первоначальная стоимость — бухгалтерская оценка актива. Они могут иметь общую основу, но выполняют разные задачи и часто не совпадают. Согласно НП(С)БУ 7 первоначальная стоимость приобретенного основного средства включает:
- сумму, уплаченную поставщику, без косвенных налогов, возмещаемых предприятию;
- ввозную пошлину, если она фактически начислена и уплачена;
- косвенные налоги, которые не возмещаются;
- регистрационные и аналогичные платежи, связанные с приобретением права на объект;
- доставку, страхование рисков доставки, погрузку и разгрузку;
- монтаж, настройку, пусконаладочные работы и испытания до состояния, в котором объект пригоден для запланированного использования;
- другие расходы, непосредственно связанные с доведением объекта до рабочего состояния.
Следовательно, при льготном импорте стоимость не уменьшают на «условную сумму» пошлины и НДС: эти платежи просто не возникли. Если льготы нет, уплаченная ввозная пошлина увеличивает первоначальную стоимость. Импортный НДС не включают в нее, когда предприятие имеет право отнести его к налоговому кредиту; если налог не возмещается, он становится частью стоимости согласно правилам учета.
Курсовые разницы также не следует автоматически капитализировать. Стоимость части товара, оплаченной авансом, определяют по курсу на дату аванса в пределах его суммы. Неоплаченная валютная кредиторская задолженность является монетарной статьей, а последующие курсовые разницы по ней обычно признают доходами или расходами периода, а не дописывают к стоимости генератора.
Практическая формула
Если импортированный генератор предназначен для работы предприятия, его бухгалтерскую первоначальную стоимость удобно проверять по формуле: договорная стоимость по правилам валютного учета + фактически уплаченная пошлина + невозмещаемые налоги + доставка и страхование + таможенно-брокерские и другие прямые расходы + монтаж и испытания до готовности. При льготе «245» составляющие ввозной пошлины и импортного НДС равны нулю, но доставка, брокер, монтаж и пусконаладка никуда не исчезают.
Ввод в эксплуатацию: дата, после которой меняется учет
Получение таможенной декларации не означает автоматического ввода оборудования в эксплуатацию. Генератору еще могут потребоваться фундамент, защитный кожух, подключение автоматики ввода резерва, испытания под нагрузкой и разрешение ответственного лица. До готовности расходы накапливаются как капитальные инвестиции. Когда объект приведен в состояние, в котором он может работать по назначению, комиссия оформляет акт ввода в эксплуатацию, а руководитель его утверждает.
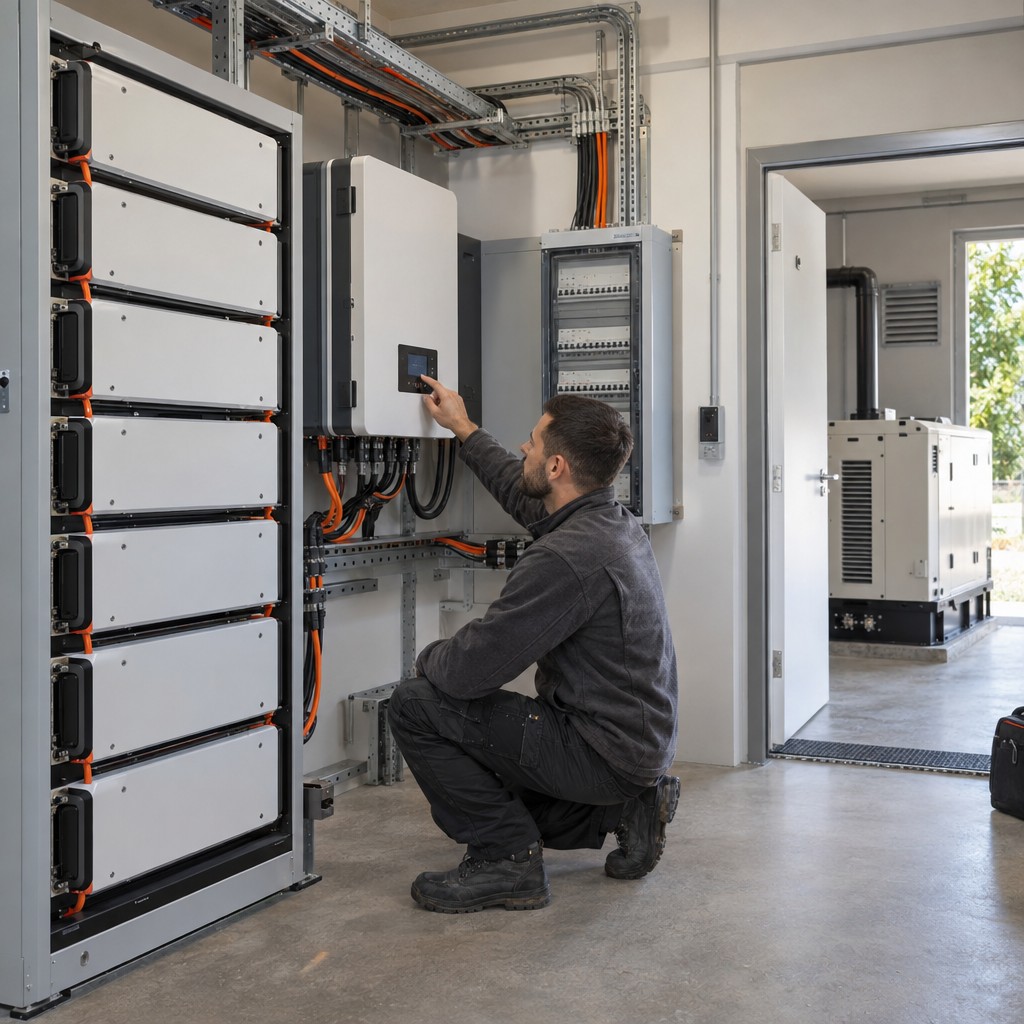
Для негосударственного предприятия форма акта может быть собственной, но она должна содержать обязательные реквизиты первичного документа. Практически в акт стоит внести наименование и состав объекта, место использования, инвентарный номер, модель и серийный номер, первоначальную и ликвидационную стоимость, срок полезного использования, метод амортизации, материально ответственное лицо, результаты испытаний и дату готовности к работе. Технический паспорт и таможенную декларацию целесообразно привязать к инвентарной карточке.
Если генератор, инвертор, батарея и щит могут выполнять отдельные функции и имеют существенно разные сроки службы, предприятие оценивает целесообразность учета по компонентам. Если система работает только как единый комплекс, может быть обоснована одна единица учета. Решение нужно зафиксировать последовательно: в приказе об учетной политике, акте, инвентарной карточке и настройках BAS или 1С.
Согласно НП(С)БУ 7 амортизацию по общему правилу начинают с месяца, следующего за месяцем, в котором объект стал пригодным для полезного использования; по производственному методу — с даты, следующей за датой такой готовности. Плательщики налога на прибыль, применяющие налоговые разницы, отдельно проверяют налоговую группу, минимальный срок и ограничения статьи 138 Налогового кодекса.
Как организовать операцию в BAS или 1С без утраты доказательств
Названия документов зависят от конфигурации, поэтому важнее не кнопка, а последовательность: договор и инвойс нерезидента → поступление импортного оборудования → таможенная декларация и расчет платежей → дополнительные расходы → передача в монтаж → ввод в эксплуатацию. На каждом этапе должны сохраняться номер партии, модель, серийный номер и связь с первичными документами.
В аналитике полезно отдельно хранить код УКТ ВЭД, номер и дату таможенной декларации, код «245», сумму условно начисленных таможенных платежей для внутреннего контроля, фактические расходы на доставку и монтаж, состав компонентов и дату готовности. Это облегчает не только проверку, но и последующий ремонт, замену батарей, страхование и списание. Для команды, которой нужно системно отработать документы, валютный учет, таможенное оформление и первоначальную стоимость, уместным продолжением будет практический курс «ВЭД для бухгалтера».
Ошибки, из-за которых льгота превращается в доначисление
- Код выбрали со слов продавца. Код гармонизированной системы, указанный иностранным поставщиком, полезен как ориентир, но украинский десятизначный код и льготу обосновывает декларант.
- Перепутали номинальную и пиковую мощность. Рекламный показатель не заменяет параметр, по которому классифицируется установка.
- Дизельный генератор признали льготным из-за общего слова «генератор». Действующий перечень охватывает указанные коды установок с двигателем с искровым зажиганием; законопроект о дизельных генераторах еще не стал законом.
- Старый порог 200 А·ч перенесли в документы 2026 года. Действующий текст исключения говорит об электрических аккумуляторах емкостью менее 100 А·ч.
- Одно название скрыло комплект. Инвертор, батарея, кабели и панели могут классифицироваться отдельно или как комплект — это решают по правилам классификации и фактической поставке.
- Код «245» не заявили. Без достаточного описания, документов и заявленной преференции таможенное оформление произойдет с платежами на общих основаниях.
- Льготу импортера перенесли на украинскую реализацию. Внутренняя продажа имеет собственные правила НДС.
- Таможенную стоимость записали как первоначальную. В результате теряются монтаж, доставка и испытания или, наоборот, капитализируется возмещаемый НДС.
- Амортизацию начали с даты поступления на склад. Определяющей является готовность к использованию, подтвержденная первичным документом.
Финальный чек-лист перед оплатой и таможенным оформлением
- Зафиксировать точную модель, артикул, серийные номера и состав поставки.
- Получить технический паспорт с номинальной мощностью, емкостью, химией, типом двигателя и способом зажигания.
- Письменно согласовать с брокером код УКТ ВЭД и проверить текстовые исключения п. 936 ТКУ.
- Убедиться, что военное положение и льгота действуют на дату подачи декларации, а новость не касается только законопроекта.
- Проверить происхождение товара и территорию, с которой он ввозится.
- Рассчитать сценарий без льготы: ввозную пошлину по тарифу и происхождению, НДС 20%, услуги брокера, доставку и возможное хранение.
- Передать декларанту полное описание и прямо проконтролировать код «245» в декларации.
- После выпуска сверить таможенную декларацию, суммы платежей и фактическую комплектность.
- Распределить доставку, брокерские услуги, монтаж и испытания между объектами по обоснованной базе.
- Оформить ввод в эксплуатацию только после готовности, определить единицу учета, срок, метод амортизации и ответственное лицо.
Практический вывод
Льготный импорт энергооборудования — это не общая скидка на все, что помогает пережить отключения. Это узкое освобождение для определенных кодов и свойств, надлежащим образом заявленное в конкретной таможенной операции. Надежное досье импорта должно позволять другому специалисту пройти весь путь без догадок: от шильдика и паспорта — к коду, декларации, первоначальной стоимости и акту ввода в эксплуатацию. Когда эта цепочка собрана до отгрузки, льгота становится управляемой частью бюджета, а не риском, который обнаружится уже на таможне или во время проверки.