Пільговий імпорт генераторів, акумуляторів та енергообладнання: як не застосувати пільгу «на око»
Практичний матеріал станом на 11 вересня 2026 року про те, як перевірити код і технічні характеристики енергообладнання до відвантаження, правильно заявити митну пільгу, не переносити її на внутрішню купівлю в Україні та сформувати первісну вартість активу після імпорту й монтажу.. Що саме діє станом на 11 вересня 2026 року. Чому назви «генератор» або «акумулятор» недостатньо. Таблиця перевірки: обладнання → код → умова → документ → облік. Пакет документів, який треба зібрати до відвантаження. Як заявити пільгу в митній декларації. Імпортна пільга не переходить на внутрішню купівлю в Україні. Первісна вартість після імпорту: не дорівнює митній вартості. Введення в експлуатацію: дата, після якої змінюється облік. Як організувати операцію в BAS або 1С без втрати доказів. Помилки, через які пільга перетворюється на донарахування. Фінальний чек-лист перед оплатою та митним оформленням. Практичний висновок
Що саме діє станом на 11 вересня 2026 року
Чому назви «генератор» або «акумулятор» недостатньо
Таблиця перевірки: обладнання → код → умова → документ → облік
Пакет документів, який треба зібрати до відвантаження
Як заявити пільгу в митній декларації
Імпортна пільга не переходить на внутрішню купівлю в Україні
Первісна вартість після імпорту: не дорівнює митній вартості
Введення в експлуатацію: дата, після якої змінюється облік
Як організувати операцію в BAS або 1С без втрати доказів
Помилки, через які пільга перетворюється на донарахування
Фінальний чек-лист перед оплатою та митним оформленням
Компанія замовляє за кордоном генератор, акумуляторну систему або інвертор, а постачальник запевняє: «В Україні це ввозять без податків». Для бюджету така фраза звучить привабливо, але для бухгалтера й декларанта вона нічого не доводить. Пільга працює не за назвою товару в каталозі й не за його корисністю для енергетики. Потрібні одночасно правильний код УКТ ЗЕД, характеристики, що відповідають законодавчому опису, належно заявлена преференція та документи, за якими митниця може все це перевірити.
Найбезпечніший підхід починається ще до оплати інвойсу. Спочатку підприємство фіксує технічну конфігурацію товару й погоджує класифікацію з митним брокером, потім рахує два бюджети — з пільгою і без неї, а вже після ввезення окремо вирішує бухгалтерські питання: запас це чи основний засіб, які витрати входять до первісної вартості та з якої дати починати амортизацію.
Що саме діє станом на 11 вересня 2026 року
Правова конструкція складається з двох норм. Пункт 936 розділу XXI Митного кодексу звільняє визначені товари від ввізного мита, а пункт 871 підрозділу 2 розділу XX Податкового кодексу — операції з їх ввезення в митному режимі імпорту від ПДВ. Законами № 4710-IX та № 4698-IX строк продовжено, але формула норми має дві межі: протягом дії воєнного стану, проте не більш як до 1 січня 2029 року. На зазначену дату воєнний стан діє, тому пільга чинна; її дія припиниться раніше граничної дати, якщо раніше буде припинено або скасовано воєнний стан.
У митній декларації застосовується код пільги «245». Актуальний перелік і ключові винятки стисло наведені в роз’ясненні Держмитслужби про пільгове енергообладнання. Це звільнення, а не нульова ставка ПДВ: імпортер не сплачує відповідний імпортний ПДВ і, відповідно, не формує податковий кредит на його суму.
Окремо варто відсікати новини про наміри від чинних правил. Законопроєкт № 15016 пропонує додати коди дизельних генераторів усіх діапазонів потужності та код 8502 20 20 90 для найменшої підкатегорії установок із двигуном з іскровим запалюванням. Станом на 11 вересня 2026 року його включено до порядку денного, але він ще опрацьовується в комітеті. Отже, застосовувати запропоновані ним коди як чинну пільгу не можна.
Чому назви «генератор» або «акумулятор» недостатньо
УКТ ЗЕД класифікує товар за його об’єктивними властивостями в стані на момент ввезення. Для генератора мають значення тип двигуна, спосіб запалювання та номінальна вихідна потужність. Для акумуляторного обладнання — хімічна система, конструкція, призначення, потужність у ватах і ємність в ампер-годинах. Для інвертора — функція статичного перетворювача та те, чи не є він зварювальним апаратом.
Комерційна назва може заважати. «Портативна електростанція» іноді є установкою зберігання енергії, іноді — комплектом різних пристроїв. «Акумуляторний модуль» може означати окремий електричний акумулятор, модуль із системою керування або частину більшої установки. «Газовий генератор» може мати двигун з іскровим запалюванням, але підтвердити це має технічна документація, а не припущення з виду пального. Якщо товар поставляється комплектом, класифікацію визначають правила для комплектів і основна властивість товару, а не бажаний код кожної коробки.
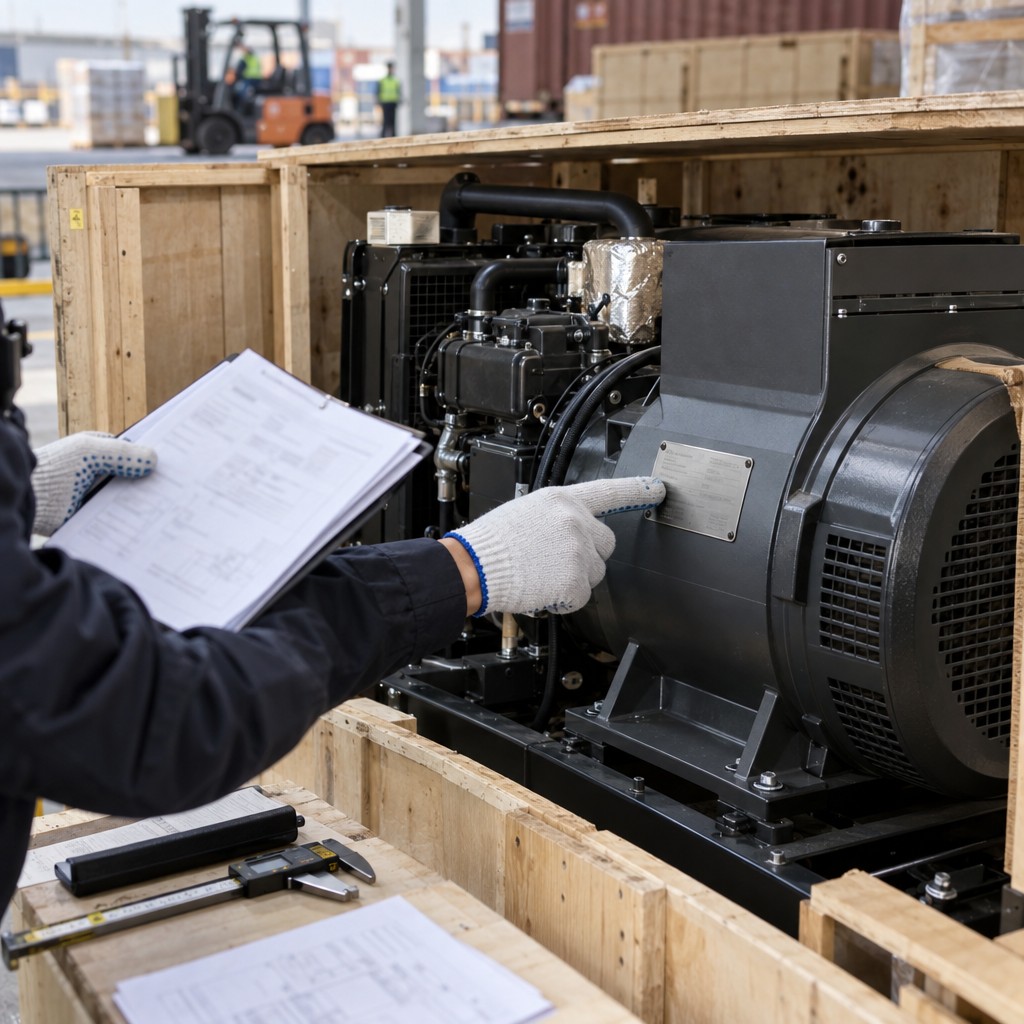
До контракту або специфікації варто включити не лише модель, а й характеристики, від яких залежить код: тип двигуна й запалювання, номінальну, а не пікову потужність у кВ·А та кВт, напругу, хімічний склад акумулятора, ємність у А·год, потужність установки у Вт, склад комплекту, артикул і серійний номер. Якщо виробник указує тільки кВт, не можна механічно підміняти ними кВ·А: потрібний коефіцієнт потужності та технічний розрахунок.
Таблиця перевірки: обладнання → код → умова → документ → облік
| Обладнання | Код УКТ ЗЕД | Умова пільги «245» | Що має підтвердити документ | Типовий напрям обліку |
|---|---|---|---|---|
| Електрогенераторна установка з поршневим двигуном з іскровим запалюванням | 8502 20 40 90; 8502 20 60 90; 8502 20 80 90 | Номінальна потужність понад 7,5 кВ·А; діапазони кодів — понад 7,5 до 375 кВ·А, понад 375 до 750 кВ·А та понад 750 кВ·А. Дизельні установки й установки не більш як 7,5 кВ·А до чинного переліку не входять. | Паспорт і технічний опис виробника, маркувальна табличка, опис типу двигуна й запалювання, номінальна потужність, модель і серійний номер. | Для власного використання понад рік — капітальні інвестиції на субрахунку 152, після готовності до роботи — основний засіб на субрахунку 104. Для перепродажу — товари на субрахунку 281. |
| Вітроенергетична електрогенераторна установка | 8502 31 00 00 | Товар має бути саме вітроенергетичною електрогенераторною установкою; цей код додано до пільгового переліку з продовженням режиму до 2029 року. | Технічний паспорт, склад установки, призначення, потужність, креслення або специфікація комплектності. | Окремий основний засіб або комплекс компонентів за обліковою політикою; монтаж і випробування накопичуються на рахунку 15 до введення в експлуатацію. |
| Інвертори та інші статичні електричні перетворювачі | 8504 40 84 00; 8504 40 88 00; 8504 40 90 00 | Звільняються відповідні статичні перетворювачі, але не інверторні зварювальні апарати. Для перших двох кодів важлива межа потужності 7,5 кВ·А. | Паспорт із функцією пристрою, вхідними й вихідними параметрами, номінальною потужністю, схемою застосування; підтвердження, що це не зварювальний апарат. | Самостійний основний засіб, компонент енергосистеми або запас — залежно від функції, строку використання й прийнятої одиниці обліку. |
| Літій-іонні та класифіковані як літій-іонні літій-полімерні акумулятори, установки зберігання енергії | 8507 60 00 00 | Не підпадають під пільгу установки зберігання енергії потужністю менш як 300 Вт і електричні акумулятори ємністю менш як 100 А·год. Значення 300 Вт та 100 А·год не є «меншими», але класифікацію типу товару все одно треба довести. | Паспорт виробника з хімічною системою, конструкцією, номінальною потужністю, напругою, ємністю в А·год та енергоємністю у Вт·год; схема комірок і модулів, система керування батареєю, склад комплекту. | Для автономної системи — окремий компонент або частина єдиного комплексу; для продажу — товар. Строк корисного використання батарей може відрізнятися від строку інвертора, тому компонентний облік часто точніший. |
| Фотоелектричні елементи, зібрані в модулі або вмонтовані в панель | 8541 43 00 00 | Код і конструкція мають відповідати фотоелектричним модулям або панелям; побутова назва «сонячний комплект» не означає, що весь комплект автоматично має цей код. | Специфікація модулів, кількість і тип елементів, потужність, склад поставки, окреме ціноутворення компонентів. | Панелі, кріплення, кабелі, інвертор і накопичувач аналізують як систему та можливі компоненти; витрати до готовності накопичують як капітальні інвестиції. |
| Пульти, панелі, консолі та розподільні щити для контролю або розподілу струму | 8537, крім 8537 10 98 10 | Пристрій має відповідати опису товарної позиції 8537; прямо виключено код 8537 10 98 10. | Електрична схема, перелік установлених апаратів, напруга, функція керування або розподілу, фото маркування й комплектність. | Самостійний об’єкт або компонент системи. Монтажні роботи, необхідні для готовності системи, збільшують її первісну вартість. |
| Інше велике енергообладнання та частини вітроустановок | 8406, крім 8406 10 00 00; 8410 — лише гідравлічні турбіни та їх частини; 8483 40 21 00; 8411, крім турбогвинтових і турбореактивних двигунів та їх частин; 8501 64 00 00; 8503 00 99 00 — лише частини вітроустановок | Потрібна точна відповідність не лише коду, а й текстовому обмеженню щодо виду, призначення або виключення. | Технічний опис, креслення, каталог виробника, пояснення функції та призначення, документи про комплектність. | Обладнання, компонент або запас залежно від способу отримання вигід. Поділ за інвойсом не замінює визначення одиниці бухгалтерського обліку. |
Таблиця є робочою картою, а не готовим класифікаційним рішенням. Якщо код спірний або поставка дорога, до укладення контракту доцільно підготувати повний технічний опис і розглянути отримання попереднього рішення митного органу щодо класифікації. Це дешевше, ніж сперечатися про код, коли обладнання вже на кордоні.
Пакет документів, який треба зібрати до відвантаження
Бухгалтер не зобов’язаний самостійно ставати інженером або митним брокером, але саме він бачить, чи з’єднуються в один доказовий ланцюг контракт, оплата, митна декларація та майбутня інвентарна картка. Для пільгової поставки варто заздалегідь сформувати електронну папку з такими матеріалами:
- зовнішньоекономічний договір, специфікація та інвойс з однозначною моделлю, кількістю, ціною й умовами постачання;
- пакувальний лист і транспортний документ, за якими можна зіставити місця, вагу та комплектність;
- паспорт, технічний опис, інструкція й каталог виробника з параметрами, що визначають код та винятки з пільги;
- фотографії шильдика, маркування, роз’ємів і комплекту без суперечностей із документами;
- документи про оплату та складові митної вартості: фрахт, страхування, комісії, пакування та інші належні коригування;
- підтвердження країни походження й маршруту постачання, адже пільга не діє для товарів походженням із держави-окупанта або держави-агресора, а також для ввезення з відповідних чи тимчасово окупованих територій;
- письмовий висновок брокера або внутрішню довідку про код, застосовані правила класифікації, умову пільги та перелік підтвердних документів.
У 2026 році літій-іонні акумулятори за кодом 8507 60 00 00 виключено з переліку товарів, для імпорту та експорту яких потрібна ліцензія. Це спрощує оформлення, але не скасовує вимог до безпечного перевезення небезпечних вантажів, відповідності продукції, маркування й документів, якщо вони застосовні до конкретного товару.
Як заявити пільгу в митній декларації
Пільга не «підтягується» лише тому, що в описі є слово «акумулятор». Декларант має подати достатній набір відомостей і прямо заявити звільнення. У декларації логічно звірити щонайменше такі блоки:
- Графа 31: комерційний опис, марка, модель, артикул, технічні характеристики та комплектність, які дають змогу ідентифікувати товар.
- Графа 33: код УКТ ЗЕД, обґрунтований властивостями товару.
- Графа 36: код преференції відповідно до Класифікатора звільнень; для цієї пільги використовується «245» у відповідних розрядах для ввізного мита та ПДВ.
- Графа 44: документи, якими підтверджуються код, вартість, походження, характеристики та інші умови.
- Графа 47 і графа B: правильний розрахунок платежів і спосіб відображення звільнення.
Якщо пільга не застосовується, імпорт оформлюють у загальному порядку. Базова ставка ПДВ становить 20%, а база оподаткування імпортним ПДВ визначається з урахуванням митної вартості, ввізного мита та акцизного податку, якщо він належить до сплати. Ставка ввізного мита не є універсальною: її перевіряють за конкретним кодом, країною походження та наявністю документально підтвердженої тарифної преференції. Тому бюджет «без пільги» не можна рахувати як просте додавання 20% до ціни інвойсу.
Імпортна пільга не переходить на внутрішню купівлю в Україні
Пункт 871 звільняє операцію ввезення, а не будь-який подальший продаж цього обладнання. Якщо український постачальник імпортував батарею без ПДВ і потім продає її іншому підприємству, внутрішнє постачання за загальним правилом оподатковується ПДВ за ставкою 20%. Покупець орієнтується на первинні документи й зареєстровану податкову накладну продавця, а не на копію митної декларації постачальника як підставу для власної пільги.
| Питання | Прямий імпорт підприємством | Купівля у постачальника в Україні |
|---|---|---|
| Де виникає податкова пільга | У митному режимі імпорту, якщо виконані кодові й технічні умови та заявлено «245». | Не виникає лише через те, що продавець колись пільгово ввіз товар. |
| Документ для ПДВ | Митна декларація; за пільгового ввезення імпортного податкового кредиту немає. | Податкова накладна постачальника, якщо він є платником ПДВ і постачання оподатковується. |
| Митні документи покупця | Контракт, інвойс, транспортні й технічні документи, митна декларація. | Покупець не є декларантом цієї поставки; для обліку має видаткову накладну, акт та інші документи продавця. |
| Первісна вартість | Фактичні витрати на придбання й доведення до готовності; несплачені завдяки пільзі мито та ПДВ до неї не потрапляють. | Договірна ціна без відшкодовуваного ПДВ плюс доставка, монтаж, випробування та інші безпосередні витрати. |
Первісна вартість після імпорту: не дорівнює митній вартості
Митна вартість потрібна для митних платежів. Первісна вартість — бухгалтерська оцінка активу. Вони можуть мати спільну основу, але виконують різні завдання й часто не збігаються. За НП(С)БО 7 первісна вартість придбаного основного засобу включає:
- суму, сплачену постачальнику, без непрямих податків, що відшкодовуються підприємству;
- ввізне мито, якщо його фактично нараховано і сплачено;
- непрямі податки, які не відшкодовуються;
- реєстраційні та аналогічні платежі, пов’язані з придбанням права на об’єкт;
- доставку, страхування ризиків доставки, навантаження та розвантаження;
- монтаж, налаштування, пусконалагоджувальні роботи й випробування до стану, у якому об’єкт придатний до запланованого використання;
- інші витрати, безпосередньо пов’язані з доведенням об’єкта до робочого стану.
Отже, за пільгового імпорту вартість не зменшують на «умовну суму» мита й ПДВ: ці платежі просто не виникли. Якщо пільги немає, сплачене ввізне мито збільшує первісну вартість. Імпортний ПДВ не включають до неї, коли підприємство має право віднести його до податкового кредиту; якщо податок не відшкодовується, він стає частиною вартості відповідно до облікових правил.
Курсові різниці також не слід автоматично капіталізувати. Вартість частини товару, оплаченої авансом, визначають за курсом на дату авансу в межах його суми. Несплачена валютна кредиторська заборгованість є монетарною статтею, а подальші курсові різниці за нею зазвичай визнають доходами або витратами періоду, а не дописують до вартості генератора.
Практична формула
Якщо імпортований генератор призначений для роботи підприємства, його бухгалтерську первісну вартість зручно перевіряти формулою: договірна вартість за правилами валютного обліку + фактично сплачене мито + невідшкодовувані податки + доставка й страхування + митно-брокерські та інші прямі витрати + монтаж і випробування до готовності. За пільги «245» складові ввізного мита та імпортного ПДВ дорівнюють нулю, але доставка, брокер, монтаж і пусконалагодження нікуди не зникають.
Введення в експлуатацію: дата, після якої змінюється облік
Отримання митної декларації не означає автоматичного введення обладнання в експлуатацію. Генератор може ще потребувати фундаменту, захисного кожуха, підключення автоматики введення резерву, випробувань під навантаженням і дозволу відповідальної особи. До готовності витрати накопичуються як капітальні інвестиції. Коли об’єкт приведено до стану, у якому він може працювати за призначенням, комісія оформлює акт введення в експлуатацію, а керівник його затверджує.
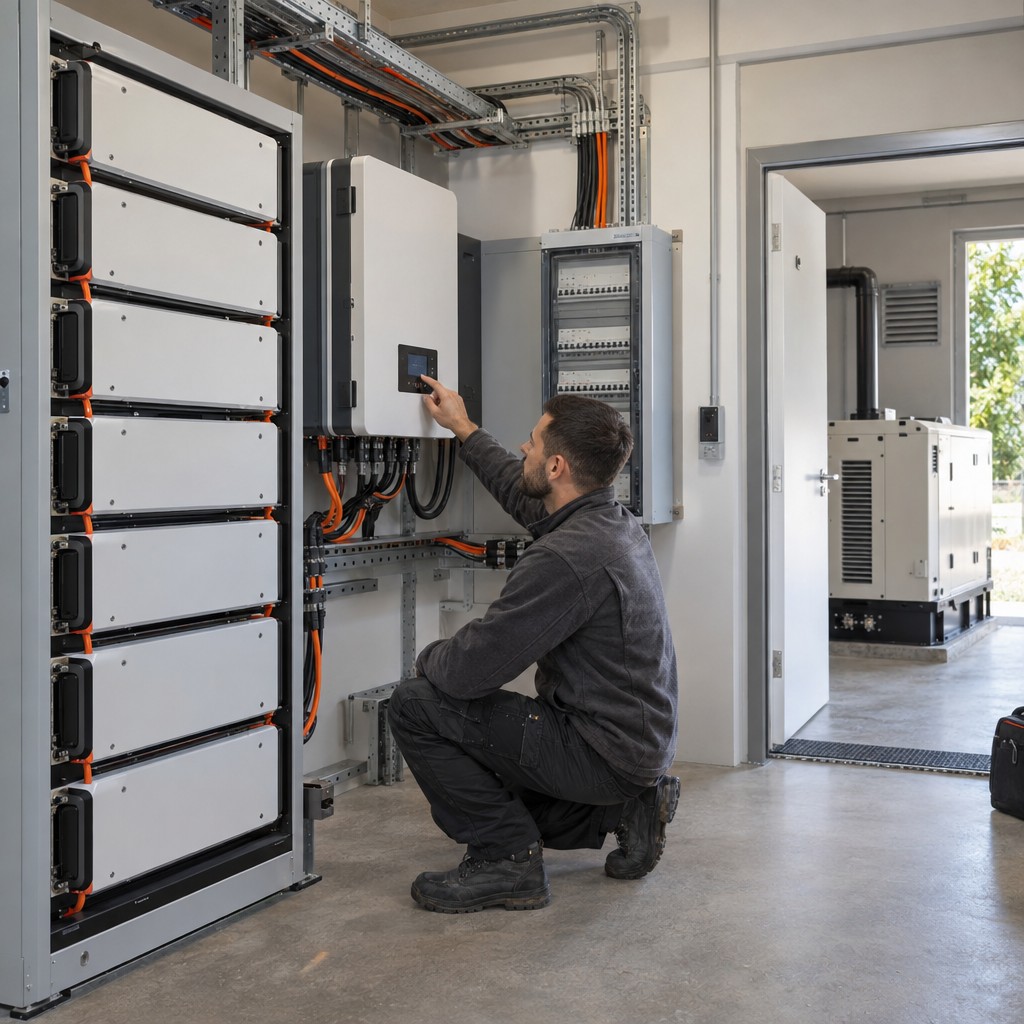
Для недержавного підприємства форма акта може бути власною, але вона повинна містити обов’язкові реквізити первинного документа. Практично до акта варто внести назву й склад об’єкта, місце використання, інвентарний номер, модель і серійний номер, первісну та ліквідаційну вартість, строк корисного використання, метод амортизації, матеріально відповідальну особу, результати випробувань і дату готовності до роботи. Технічний паспорт та митну декларацію доцільно прив’язати до інвентарної картки.
Якщо генератор, інвертор, батарея та щит можуть виконувати окремі функції й мають суттєво різні строки служби, підприємство оцінює доцільність обліку компонентами. Якщо система працює лише як єдиний комплекс, може бути обґрунтована одна одиниця обліку. Рішення треба зафіксувати послідовно: у наказі про облікову політику, акті, інвентарній картці та налаштуваннях BAS або 1С.
За НП(С)БО 7 амортизацію за загальним правилом починають з місяця, наступного за місяцем, у якому об’єкт став придатним для корисного використання; за виробничим методом — з дати, наступної за датою такої готовності. Платники податку на прибуток, які застосовують податкові різниці, окремо перевіряють податкову групу, мінімальний строк і обмеження статті 138 Податкового кодексу.
Як організувати операцію в BAS або 1С без втрати доказів
Назви документів залежать від конфігурації, тому важливіша не кнопка, а послідовність: договір та інвойс нерезидента → надходження імпортного обладнання → митна декларація й розрахунок платежів → додаткові витрати → передача в монтаж → введення в експлуатацію. У кожному етапі мають зберігатися номер партії, модель, серійний номер і зв’язок із первинними документами.
В аналітиці корисно окремо тримати код УКТ ЗЕД, номер і дату митної декларації, код «245», суму умовно нарахованих митних платежів для внутрішнього контролю, фактичні витрати на доставку та монтаж, склад компонентів і дату готовності. Це полегшує не тільки перевірку, а й подальший ремонт, заміну батарей, страхування та списання. Для команди, якій потрібно системно відпрацювати документи, валютний облік, митне оформлення та первісну вартість, доречним продовженням буде практичний курс «ЗЕД для бухгалтера».
Помилки, через які пільга перетворюється на донарахування
- Код обрали зі слів продавця. Код гармонізованої системи, зазначений іноземним постачальником, корисний як орієнтир, але український десятизначний код і пільгу обґрунтовує декларант.
- Переплутали номінальну й пікову потужність. Рекламний показник не замінює параметр, за яким класифікується установка.
- Дизельний генератор визнали пільговим через загальне слово «генератор». Чинний перелік охоплює зазначені коди установок із двигуном з іскровим запалюванням; законопроєкт про дизельні генератори ще не став законом.
- Старий поріг 200 А·год перенесли в документи 2026 року. Чинний текст винятку говорить про електричні акумулятори ємністю менш як 100 А·год.
- Одна назва приховала комплект. Інвертор, батарея, кабелі й панелі можуть класифікуватися окремо або як комплект — це вирішують за правилами класифікації та фактичною поставкою.
- Код «245» не заявили. Без достатнього опису, документів і заявленої преференції митне оформлення відбудеться з платежами на загальних підставах.
- Пільгу імпортера перенесли на українську реалізацію. Внутрішній продаж має власні правила ПДВ.
- Митну вартість записали як первісну. У результаті губляться монтаж, доставка й випробування або, навпаки, капіталізується відшкодовуваний ПДВ.
- Амортизацію почали з дати приходу на склад. Визначальною є готовність до використання, підтверджена первинним документом.
Фінальний чек-лист перед оплатою та митним оформленням
- Зафіксувати точну модель, артикул, серійні номери та склад поставки.
- Отримати технічний паспорт із номінальною потужністю, ємністю, хімією, типом двигуна та способом запалювання.
- Письмово погодити з брокером код УКТ ЗЕД і перевірити текстові винятки п. 936 МКУ.
- Переконатися, що воєнний стан і пільга діють на дату подання декларації, а новина не стосується лише законопроєкту.
- Перевірити походження товару та територію, з якої він ввозиться.
- Порахувати сценарій без пільги: ввізне мито за тарифом і походженням, ПДВ 20%, послуги брокера, доставку та можливе зберігання.
- Передати декларанту повний опис і прямо проконтролювати код «245» у декларації.
- Після випуску звірити митну декларацію, суми платежів і фактичну комплектність.
- Розподілити доставку, брокерські послуги, монтаж і випробування між об’єктами за обґрунтованою базою.
- Оформити введення в експлуатацію лише після готовності, визначити одиницю обліку, строк, метод амортизації та відповідальну особу.
Практичний висновок
Пільговий імпорт енергообладнання — це не загальна знижка на все, що допомагає пережити відключення. Це вузьке звільнення для визначених кодів і властивостей, належно заявлене в конкретній митній операції. Надійний файл імпорту має дозволяти іншому фахівцеві пройти весь шлях без здогадок: від шильдика та паспорта — до коду, декларації, первісної вартості й акта введення в експлуатацію. Коли цей ланцюг зібрано до відвантаження, пільга стає керованою частиною бюджету, а не ризиком, який виявиться вже на митниці або під час перевірки.