План счетов: практическая шпаргалка для бухгалтера
Классы счетов с примерами документов, сквозной кейс и восемь упражнений, которые учат переходить от операции к проводке и контролю. Как пользоваться планом счетов за 60 секунд. Легенда карты: от класса до аналитики. Шпаргалка классов: три ориентира, документ и контроль. Как найти нужный субсчет, а не просто похожее название. Сквозной пример: приобретение, оплата, использование, контроль. Пять упражнений: от операции к проводке. Три упражнения «операция наоборот». Три ошибки, из-за которых правильный номер дает неправильный учет. Как сверить решение в BAS и в оборотно-сальдовой ведомости. Самопроверка перед завершением задачи. Главный принцип карты
Как пользоваться планом счетов за 60 секунд
Легенда карты: от класса до аналитики
Шпаргалка классов: три ориентира, документ и контроль
Как найти нужный субсчет, а не просто похожее название
Сквозной пример: приобретение, оплата, использование, контроль
Пять упражнений: от операции к проводке
Три упражнения «операция наоборот»
Три ошибки, из-за которых правильный номер дает неправильный учет
Как сверить решение в BAS и в оборотно-сальдовой ведомости
Самопроверка перед завершением задачи
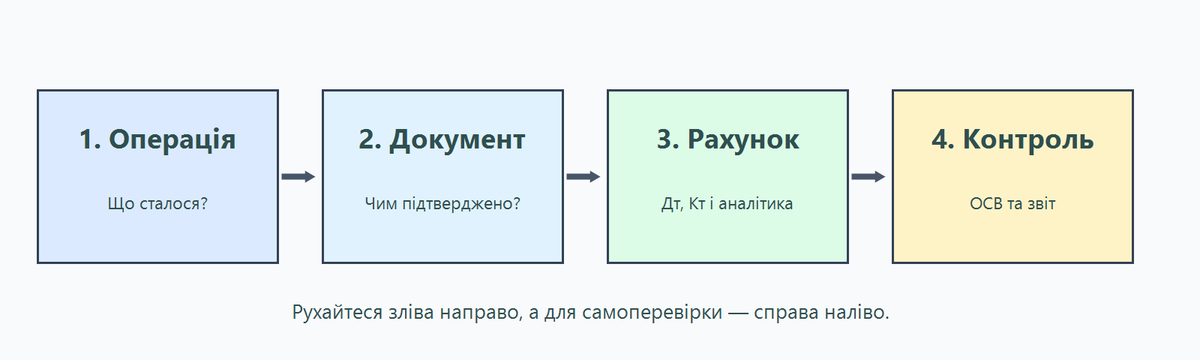
План счетов удобнее представлять не как длинный перечень номеров, а как карту метро. Начальная станция — хозяйственное событие, далее идут первичный документ, нужный класс, синтетический счет, субсчет и аналитика. Конечная станция — контроль в карточке счета, оборотно-сальдовой ведомости или отчете. Такой маршрут помогает не угадывать счет по названию, а объяснять каждую проводку содержанием операции.
Как пользоваться планом счетов за 60 секунд
- Назовите событие глаголом. Получили материалы, заплатили поставщику, начислили зарплату, отгрузили товар — это точнее, чем общее «есть накладная».
- Найдите два объекта учета. Что увеличилось или уменьшилось? Например, уменьшились средства на счете и одновременно погасилась задолженность перед поставщиком.
- Определите классы. Денежные средства относятся к классу 3, текущие обязательства — к классу 6. Первая цифра сразу сужает поиск.
- Спуститесь до субсчета и аналитики. Не просто счет 31, а 311 и конкретный банковский счет; не просто 63, а 631, конкретные поставщик и договор.
- Спрогнозируйте контроль. До проводки сформулируйте, что должно измениться в ОСВ: какой оборот появится, где уменьшится сальдо и какая аналитика должна сойтись.
Мини-пример. Согласно банковской выписке предприятие уплатило отечественному поставщику 12 000 грн ранее признанной задолженности. Долг уменьшается по дебету субсчета 631, средства на текущем счете — по кредиту 311. Проводка: Дт 631 — Кт 311, 12 000 грн. Контроль завершен, когда в ОСВ обороты по 631 и 311 одинаковы по сумме, а сальдо 631 по этому поставщику уменьшилось на 12 000 грн.
Если сложно одновременно видеть документ, корреспонденцию и результат в программе, курс бухгалтерского учета с нуля позволяет отработать этот маршрут на сквозной задаче в BAS.
Легенда карты: от класса до аналитики
Класс — большой участок учета, который обозначает первая цифра кода. Класс 2 ведет к запасам, класс 3 — к денежным средствам и расчетам с дебиторами, класс 6 — к текущим обязательствам. Класс показывает направление, но еще не дает готовой проводки.
Синтетический счет обобщает однородные объекты. В двузначном коде первая цифра означает класс, вторая — номер счета внутри класса: 31 «Счета в банках», 63 «Расчеты с поставщиками и подрядчиками».
Субсчет детализирует синтетический счет. Третья цифра помогает отличить, например, 311 «Текущие счета в национальной валюте» от других счетов в банках. Предприятие может дополнять рабочую детализацию для нужд управления, контроля и отчетности, сохраняя коды субсчетов действующего Плана.
Аналитика отвечает не на вопрос «какой номер?», а на вопрос «что именно и для кого?». Для 631 это могут быть поставщик, договор и документ расчетов; для 209 — номенклатура, склад, партия и единица измерения; для 92 — подразделение и статья расходов. Две одинаковые проводки с разной аналитикой дают разный управленческий результат.
Актуальность проверена 26 сентября 2026 года. План счетов, утвержденный приказом Минфина Украины № 291, на эту дату представлен в редакции от 29.07.2022, а Инструкция по его применению — в редакции от 23.12.2025. Для предприятий, работающих по общему Плану, счета классов 0–7 являются обязательными, класс 9 ведут все такие предприятия, а класс 8 открывают по собственному решению. В то же время отдельные категории юридических лиц, в частности определенные законодательством микро- и малые предприятия, могут применять упрощенный План. Поэтому эта шпаргалка объясняет логику общего Плана, но не заменяет учетную политику, рабочий план конкретного предприятия и действующую Инструкцию.
Шпаргалка классов: три ориентира, документ и контроль
В таблице приведен не нормативный перечень, а рабочие ориентиры. Маркер остатка показывает типичное поведение, а не запрет исключений: в пределах одного класса могут быть контрарные или активно-пассивные счета. Перед выбором субсчета проверяйте его назначение в Инструкции и собственном рабочем плане.
| Класс и роль | Три рабочих ориентира | Типичный остаток | Документ-источник | Контрольный вопрос |
|---|---|---|---|---|
| 1. Необоротные активы | 104 «Машины и оборудование»; 112 «Малоценные необоротные материальные активы»; 152 «Приобретение (изготовление) основных средств» | Дт для первоначальной стоимости; счет 13 имеет кредитовую природу как накопленный износ | Акт приема-передачи, документ приобретения, акт ввода в эксплуатацию, ведомость амортизации | Объект уже готов к использованию или затраты еще должны оставаться капитальными инвестициями? |
| 2. Запасы | 201 «Сырье и материалы»; 209 «Прочие материалы»; 281 «Товары на складе» | Дт: наличие запаса; кредитовый оборот показывает выбытие | Расходная накладная поставщика, приходный ордер, накладная на внутреннее перемещение, акт списания | Совпадают ли номенклатура, склад, количество и стоимость с первичным документом? |
| 3. Денежные средства, расчеты и прочие активы | 301 «Наличные в национальной валюте»; 311 «Текущие счета в национальной валюте»; 361 «Расчеты с отечественными покупателями» | Преимущественно Дт; резерв сомнительных долгов на счете 38 имеет кредитовую природу | Кассовый ордер, банковская выписка, акт или накладная покупателю, авансовый отчет | Денежные средства или дебиторская задолженность подтверждены банком, кассой и расчетами по контрагенту? |
| 4. Собственный капитал и обеспечения | 401 «Уставный капитал»; 441 «Прибыль нераспределенная»; 474 «Обеспечение прочих затрат и платежей» | Преимущественно Кт; счета 45 и 46 имеют дебетовую природу, а счет 44 может отражать убыток | Решение собственников, уставные документы, бухгалтерская справка, расчет обеспечения | Есть ли надлежащее основание для изменения капитала или оценка будущего обязательства? |
| 5. Долгосрочные обязательства | 50 «Долгосрочные займы»; 53 «Долгосрочные обязательства по аренде»; 55 «Прочие долгосрочные обязательства» | Кт: непогашенная долгосрочная задолженность | Кредитный или арендный договор, график платежей, банковская выписка, бухгалтерская справка о переводе текущей части | Действительно ли срок погашения выходит за пределы текущего цикла и выделена ли текущая часть долга? |
| 6. Текущие обязательства | 631 «Расчеты с отечественными поставщиками»; 641 «Расчеты по налогам»; 661 «Расчеты по заработной плате» | Преимущественно Кт; расчетные счета могут иметь дебетовое сальдо в зависимости от содержания операции | Накладная поставщика, акт выполненных работ, расчетная ведомость, банковская выписка | Кому, по какому договору или виду расчета и в какой срок предприятие должно денежные средства? |
| 7. Доходы и результаты деятельности | 701 «Доход от реализации готовой продукции»; 703 «Доход от реализации работ и услуг»; 719 «Прочие доходы от операционной деятельности» | Кт-оборот; счета доходов закрываются на 79, поэтому обычно не имеют конечного сальдо | Расходная накладная, акт оказанных услуг, бухгалтерская справка на прочий операционный доход | Доход уже признан в соответствии с содержанием операции и правильно ли выбран его вид? |
| 8. Расходы по элементам | 801 «Расходы сырья и материалов»; 811 «Выплаты по окладам и тарифам»; 831 «Амортизация основных средств» | Дт-оборот; в конце периода суммы списывают, конечного сальдо при нормальном закрытии нет | Акт списания материалов, расчетная ведомость, ведомость амортизации | Использует ли предприятие класс 8 и на какое направление далее переносится элемент расходов? |
| 9. Расходы деятельности | 90 «Себестоимость реализации»; 92 «Административные расходы»; 93 «Расходы на сбыт» | Дт-оборот; счета расходов закрываются на 79 | Калькуляция или документ реализации, акт услуг, авансовый отчет, документ списания, ведомость амортизации | Какую функцию поддержали расходы: реализацию, управление, сбыт или другую деятельность? |
| 0. Забалансовые счета | 01 «Арендованные необоротные активы»; 02 «Активы на ответственном хранении»; 07 «Списанные активы» | Вне баланса: односторонняя запись без корреспонденции дебета и кредита | Договор аренды, акт приема-передачи, складской документ, акт инвентаризации, бухгалтерская справка | Актив принадлежит предприятию или его нужно лишь контролировать без включения в баланс? |
Как найти нужный субсчет, а не просто похожее название
Название счета — лишь первый фильтр. Надежный выбор проходит четыре проверки:
- Экономическая роль. Выясните, это актив, обязательство, капитал, доход или расходы. Если объект не определен, номер искать еще рано.
- Срок и состояние. Для долга важно, долгосрочный он или текущий; для приобретенного оборудования — оно уже введено в эксплуатацию или еще учитывается как капитальная инвестиция.
- Назначение. Одна и та же вещь может попасть на разные счета. Ноутбук для длительного использования, товар для перепродажи и имущество на ответственном хранении имеют разный учетный смысл, даже если физически это одна модель.
- Аналитика и контроль. Убедитесь, что субсчет дает нужные разрезы: контрагент, договор, склад, номенклатура, подразделение, статья расходов. Если нужного разреза нет, сама цифра не спасет отчет.
Полезный тест для начинающего: сформулируйте будущую строку ОСВ словами. «Остаток материалов на складе по номенклатуре» ведет к классу 2; «долг конкретному поставщику по договору» — к классу 6; «движение денежных средств по конкретному банковскому счету» — к классу 3.
Сквозной пример: приобретение, оплата, использование, контроль
Предприятие приобрело офисную бумагу стоимостью 1 200 грн, полностью оплатило поставщику и передало бумагу для административных нужд. Чтобы не превращать учебный пример в налоговую консультацию, вопросы НДС и других налоговых последствий здесь не рассматриваем.
Шаг 1. Приобретение
Событие: материалы получены, но поставщику еще не уплачено. Документами являются накладная поставщика и складской документ об оприходовании. Увеличивается актив на 209 и возникает текущая задолженность на 631: Дт 209 — Кт 631, 1 200 грн. В аналитике важны бумага как номенклатура, склад, поставщик, договор и документ расчетов.
Шаг 2. Оплата
Событие: долг поставщику погашен с текущего счета. Источник — банковская выписка. Проводка: Дт 631 — Кт 311, 1 200 грн. По 631 кредитовый оборот первого шага уравновешивается дебетовым оборотом оплаты; при отсутствии других операций сальдо по этому документу становится нулевым.
Шаг 3. Использование
Событие: бумага передана для общехозяйственных нужд. Основание — надлежащим образом оформленный документ списания или внутреннего использования. Уменьшаются материалы, признаются административные расходы: Дт 92 — Кт 209, 1 200 грн. Если предприятие применяет класс 8, маршрут проводок будет определяться его учетной политикой и настройками системы.
Шаг 4. Контроль
- по 209 есть дебетовый и кредитовый обороты по 1 200 грн, а остаток этой партии равен нулю;
- по 631 есть кредитовый оборот приобретения и дебетовый оборот оплаты, долг по документу погашен;
- по 311 отражен кредитовый оборот 1 200 грн, который сверяется с банковской выпиской;
- по 92 есть дебетовый оборот 1 200 грн в правильном подразделении и статье расходов;
- между оборотами сохранено равенство: каждая балансовая запись имеет одинаковую сумму по дебету и кредиту.
Пять упражнений: от операции к проводке
Сначала закройте ответы рукой или листом бумаги и пройдите маршрут: событие → два объекта → классы → субсчета → контроль.
- Покупатель перечислил 18 000 грн в погашение ранее признанной дебиторской задолженности.
Ответ: Дт 311 — Кт 361, 18 000 грн. Проверка: сумма есть в банковской выписке, а сальдо 361 по покупателю уменьшилось. - Учредитель внес 25 000 грн на текущий счет в погашение задолженности по взносу в зарегистрированный капитал.
Ответ: Дт 311 — Кт 46, 25 000 грн. Проверка: денежные средства в банке увеличились, дебетовое сальдо неоплаченного капитала уменьшилось; основание соответствует решению и учредительным документам. - Административному персоналу начислена заработная плата 40 000 грн.
Ответ при прямом отнесении расходов: Дт 92 — Кт 661, 40 000 грн. Проверка: сумма совпадает с расчетной ведомостью, подразделением и видом начисления. Другие связанные начисления в этом упражнении не рассматриваются. - С текущего счета уплачено 7 500 грн отечественному поставщику за ранее полученные услуги.
Ответ: Дт 631 — Кт 311, 7 500 грн. Проверка: платеж не создал расходы второй раз, а погасил уже существующий долг. - Со склада выбыли проданные товары учетной стоимостью 9 000 грн.
Ответ: Дт 902 — Кт 281, 9 000 грн. Проверка: количество и стоимость товара уменьшились, а себестоимость реализации отражена отдельно от дохода.
Три упражнения «операция наоборот»
Теперь восстановите событие по готовой проводке. Назовите документ, аналитику и ожидаемое изменение сальдо — только тогда ответ будет полным.
- Дт 301 — Кт 361, 5 000 грн.
Событие: покупатель погасил дебиторскую задолженность наличными в национальной валюте. Вероятное основание — приходный кассовый ордер в рамках надлежащим образом оформленной операции. Контроль: наличные в кассе увеличились, долг конкретного покупателя уменьшился. - Дт 631 — Кт 311, 16 400 грн.
Событие: с текущего счета оплачена ранее признанная задолженность отечественному поставщику. Основание — банковская выписка и платежный документ. Контроль: сальдо 631 по поставщику уменьшилось, средства с 311 выбыли. - Дт 92 — Кт 131, 3 200 грн.
Событие: начислена амортизация основных средств, используемых для административных нужд. Основание — ведомость амортизации. Контроль: расходы 92 увеличились, накопленный износ 131 вырос, а первоначальная стоимость объекта на счете 10 не изменилась.
Обратное упражнение выявляет механическое запоминание. Если по проводке не удается назвать событие, документ и контрольный отчет, связь между счетами еще не стала рабочим навыком.
Три ошибки, из-за которых правильный номер дает неправильный учет
1. Выбор только по названию
Слово «оборудование» еще не означает немедленный дебет 104. До ввода объекта в эксплуатацию затраты могут накапливаться на 152. Товар для перепродажи, собственное основное средство и чужое имущество на хранении тоже нельзя учитывать одинаково. Сначала определяйте состояние и назначение, затем — номер.
2. Игнорирование аналитики
Проводка Дт 631 — Кт 311 может быть формально правильной, но платеж останется «незакрытым», если по дебету выбран другой договор или документ расчетов. То же происходит с запасами на неправильном складе или расходами без нужного подразделения. Проверяйте не только счет, но и весь набор аналитических измерений.
3. Непроверенное сальдо
Документ провелся — не значит, что учет правильный. Отрицательный остаток запаса, дебетовое сальдо поставщика без понятной причины, кредитовое сальдо покупателя или незакрытые счета расходов требуют объяснения. Сальдо нужно не просто увидеть, а сопоставить с первичными документами, договорами, инвентаризацией и правилами закрытия периода.
Как сверить решение в BAS и в оборотно-сальдовой ведомости
Названия разделов, документов, кнопок и отчетов зависят от конкретной конфигурации и версии BAS. Поэтому ориентируйтесь не на дословное название команды, а на последовательность контроля.
Сначала — документ и его движения
- Откройте документ и проверьте организацию, дату, сумму, контрагента, договор, склад, номенклатуру, подразделение и статью расходов — только те поля, которые имеют значение для операции.
- Просмотрите сформированные проводки. Объясните каждый дебет и кредит словами. Если система создала несколько записей, не вырывайте одну из контекста всей операции.
- Перейдите к карточке или анализу счета, чтобы увидеть документ в хронологии и убедиться, что аналитика не разделила сумму на ошибочные остатки.
Затем — ОСВ от общего к детальному
- Сформируйте ОСВ за нужный период и проверьте равенство итоговых оборотов по дебету и кредиту.
- Разверните нужный синтетический счет до субсчетов, а затем — до контрагентов, договоров, складов, номенклатуры или другой аналитики.
- Сверьте начальное сальдо, обороты и конечное сальдо с ожиданием, которое сформулировали до проведения документа.
- Отдельно исследуйте необычные остатки: они могут быть правильными, но каждый должен подтверждаться экономическим содержанием и документом.
- После исправления перепроведите зависимые документы только в контролируемом периоде и повторите сверку. Исправление номера без проверки аналитики часто просто переносит ошибку.
Самопроверка перед завершением задачи
- Я могу одним предложением назвать хозяйственное событие.
- Я вижу два объекта, которые изменяются, и объясняю направление дебета и кредита.
- Класс, счет и субсчет соответствуют не названию документа, а экономическому содержанию.
- Аналитика совпадает в документе, проводке и контрольном отчете.
- Документ-источник подтверждает дату, сумму, сторону операции и ее содержание.
- Я заранее спрогнозировал оборот и сальдо, а затем проверил их в ОСВ.
- Выбор согласован с действующей Инструкцией, учетной политикой и рабочим планом предприятия.
- Я не переношу учебный пример автоматически на налоговые последствия или специальный режим учета.
Чтобы превратить эту проверку в последовательную практику с первичными документами, проводками и отчетами, ознакомьтесь с программой обучения работе со счетами и операциями.
Главный принцип карты
Не начинайте с номера счета. Начинайте с события, подтверждайте его документом, определяйте объекты учета, выбирайте класс и лишь затем спускайтесь до субсчета и аналитики. Завершайте маршрут не кнопкой «Провести», а ответом на контрольный вопрос в ОСВ. Именно так план счетов становится рабочей картой, а не таблицей, которую приходится каждый раз учить наизусть.