План рахунків: практична шпаргалка для бухгалтера
Класи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти
Як користуватися планом рахунків за 60 секунд
Легенда карти: від класу до аналітики
Шпаргалка класів: три орієнтири, документ і контроль
Як знайти потрібний субрахунок, а не просто схожу назву
Наскрізний приклад: придбання, оплата, використання, контроль
П’ять вправ: від операції до проведення
Три помилки, через які правильний номер дає неправильний облік
Як звірити рішення у BAS і в оборотно-сальдовій відомості
Самоперевірка перед закриттям задачі
План рахунків зручніше уявляти не як довгий перелік номерів, а як карту метро. Початкова станція — господарська подія, далі йдуть первинний документ, потрібний клас, синтетичний рахунок, субрахунок та аналітика. Кінцева станція — контроль у картці рахунку, оборотно-сальдовій відомості або звіті. Такий маршрут допомагає не вгадувати рахунок за назвою, а пояснювати кожне проведення змістом операції.
Як користуватися планом рахунків за 60 секунд
- Назвіть подію дієсловом. Отримали матеріали, сплатили постачальнику, нарахували зарплату, відвантажили товар — це точніше, ніж загальне «є накладна».
- Знайдіть два об’єкти обліку. Що збільшилося або зменшилося? Наприклад, зменшилися кошти на рахунку й одночасно погасилася заборгованість перед постачальником.
- Визначте класи. Кошти належать до класу 3, поточні зобов’язання — до класу 6. Перша цифра одразу звужує пошук.
- Спустіться до субрахунку та аналітики. Не просто рахунок 31, а 311 і конкретний банківський рахунок; не просто 63, а 631, конкретні постачальник і договір.
- Спрогнозуйте контроль. До проведення сформулюйте, що має змінитися в ОСВ: який оборот з’явиться, де зменшиться сальдо і яка аналітика повинна зійтися.
Мініприклад. За банківською випискою підприємство сплатило вітчизняному постачальнику 12 000 грн раніше визнаної заборгованості. Борг зменшується за дебетом субрахунку 631, кошти на поточному рахунку — за кредитом 311. Проведення: Дт 631 — Кт 311, 12 000 грн. Контроль завершено, коли в ОСВ обороти за 631 і 311 однакові за сумою, а сальдо 631 за цим постачальником зменшилося на 12 000 грн.
Якщо складно одночасно бачити документ, кореспонденцію та результат у програмі, курс бухгалтерського обліку з нуля дає змогу відпрацювати цей маршрут на наскрізній задачі в BAS.
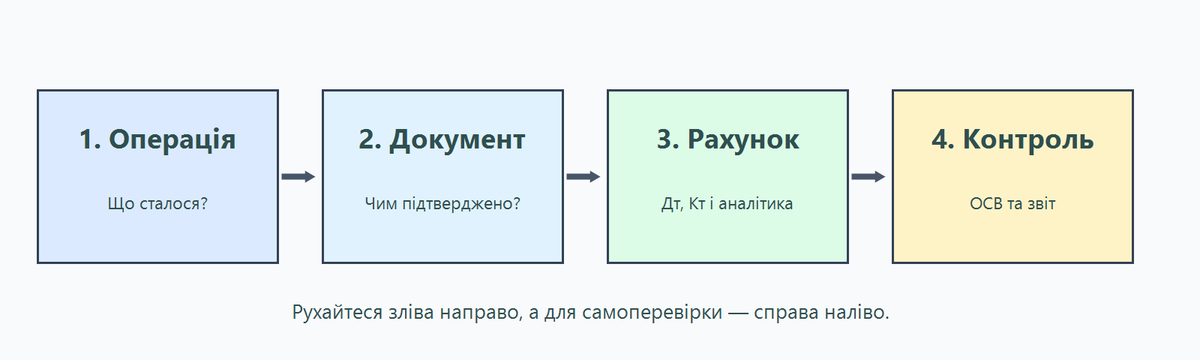
Легенда карти: від класу до аналітики
Клас — велика ділянка обліку, яку позначає перша цифра коду. Клас 2 веде до запасів, клас 3 — до коштів і дебіторських розрахунків, клас 6 — до поточних зобов’язань. Клас показує напрямок, але ще не дає готового проведення.
Синтетичний рахунок узагальнює однорідні об’єкти. У двозначному коді перша цифра означає клас, друга — номер рахунку всередині класу: 31 «Рахунки в банках», 63 «Розрахунки з постачальниками та підрядниками».
Субрахунок деталізує синтетичний рахунок. Третя цифра допомагає відрізнити, наприклад, 311 «Поточні рахунки в національній валюті» від інших рахунків у банках. Підприємство може доповнювати робочу деталізацію для потреб управління, контролю й звітності, зберігаючи коди субрахунків чинного Плану.
Аналітика відповідає не на запитання «який номер?», а на запитання «що саме і для кого?». Для 631 це можуть бути постачальник, договір і документ розрахунків; для 209 — номенклатура, склад, партія та одиниця виміру; для 92 — підрозділ і стаття витрат. Два однакові проведення з різною аналітикою дають різний управлінський результат.
Актуальність перевірено 26 вересня 2026 року. План рахунків, затверджений наказом Мінфіну України № 291, на цю дату подано в редакції від 29.07.2022, а Інструкцію про його застосування — у редакції від 23.12.2025. Для підприємств, що працюють за загальним Планом, рахунки класів 0–7 є обов’язковими, клас 9 ведуть усі такі підприємства, а клас 8 відкривають за власним рішенням. Водночас окремі категорії юридичних осіб, зокрема визначені законодавством мікро- й малі підприємства, можуть застосовувати спрощений План. Тому ця шпаргалка пояснює логіку загального Плану, але не замінює облікову політику, робочий план конкретного підприємства та чинну Інструкцію.
Шпаргалка класів: три орієнтири, документ і контроль
У таблиці наведено не нормативний перелік, а робочі орієнтири. Маркер залишку показує типову поведінку, а не заборону винятків: у межах одного класу можуть бути контрарні або активно-пасивні рахунки. Перед вибором субрахунку перевіряйте його призначення в Інструкції та власному робочому плані.
| Клас і роль | Три робочі орієнтири | Типовий залишок | Документ-джерело | Контрольне питання |
|---|---|---|---|---|
| 1. Необоротні активи | 104 «Машини та обладнання»; 112 «Малоцінні необоротні матеріальні активи»; 152 «Придбання (виготовлення) основних засобів» | Дт для первісної вартості; рахунок 13 має кредитову природу як накопичений знос | Акт приймання-передачі, документ придбання, акт введення в експлуатацію, відомість амортизації | Об’єкт уже готовий до використання чи витрати ще мають залишатися капітальними інвестиціями? |
| 2. Запаси | 201 «Сировина й матеріали»; 209 «Інші матеріали»; 281 «Товари на складі» | Дт: наявність запасу; кредитовий оборот показує вибуття | Видаткова накладна постачальника, прибутковий ордер, накладна на внутрішнє переміщення, акт списання | Чи збігаються номенклатура, склад, кількість і вартість із первинним документом? |
| 3. Кошти, розрахунки та інші активи | 301 «Готівка в національній валюті»; 311 «Поточні рахунки в національній валюті»; 361 «Розрахунки з вітчизняними покупцями» | Переважно Дт; резерв сумнівних боргів на рахунку 38 має кредитову природу | Касовий ордер, банківська виписка, акт або накладна покупцеві, авансовий звіт | Гроші або дебіторська заборгованість підтверджені банком, касою та розрахунками за контрагентом? |
| 4. Власний капітал та забезпечення | 401 «Статутний капітал»; 441 «Прибуток нерозподілений»; 474 «Забезпечення інших витрат і платежів» | Переважно Кт; рахунки 45 і 46 мають дебетову природу, а рахунок 44 може відображати збиток | Рішення власників, статутні документи, бухгалтерська довідка, розрахунок забезпечення | Чи є належна підстава для зміни капіталу або оцінка майбутнього зобов’язання? |
| 5. Довгострокові зобов’язання | 50 «Довгострокові позики»; 53 «Довгострокові зобов’язання з оренди»; 55 «Інші довгострокові зобов’язання» | Кт: непогашена довгострокова заборгованість | Кредитний або орендний договір, графік платежів, банківська виписка, бухгалтерська довідка про переведення поточної частини | Чи справді строк погашення виходить за межі поточного циклу та чи виділено поточну частину боргу? |
| 6. Поточні зобов’язання | 631 «Розрахунки з вітчизняними постачальниками»; 641 «Розрахунки за податками»; 661 «Розрахунки за заробітною платою» | Переважно Кт; розрахункові рахунки можуть мати дебетове сальдо залежно від змісту операції | Накладна постачальника, акт виконаних робіт, розрахункова відомість, банківська виписка | Кому, за яким договором або видом розрахунку і в який строк підприємство винне кошти? |
| 7. Доходи і результати діяльності | 701 «Дохід від реалізації готової продукції»; 703 «Дохід від реалізації робіт і послуг»; 719 «Інші доходи від операційної діяльності» | Кт-оборот; дохідні рахунки закриваються на 79, тому звичайно не мають кінцевого сальдо | Видаткова накладна, акт наданих послуг, бухгалтерська довідка на інший операційний дохід | Дохід уже визнано за змістом операції та чи правильно обрано його вид? |
| 8. Витрати за елементами | 801 «Витрати сировини й матеріалів»; 811 «Виплати за окладами й тарифами»; 831 «Амортизація основних засобів» | Дт-оборот; наприкінці періоду суми списують, кінцевого сальдо за нормального закриття немає | Акт списання матеріалів, розрахункова відомість, відомість амортизації | Чи використовує підприємство клас 8 і до якого напряму далі переноситься елемент витрат? |
| 9. Витрати діяльності | 90 «Собівартість реалізації»; 92 «Адміністративні витрати»; 93 «Витрати на збут» | Дт-оборот; рахунки витрат закриваються на 79 | Калькуляція або документ реалізації, акт послуг, авансовий звіт, документ списання, відомість амортизації | Яку функцію підтримали витрати: реалізацію, управління, збут чи іншу діяльність? |
| 0. Позабалансові рахунки | 01 «Орендовані необоротні активи»; 02 «Активи на відповідальному зберіганні»; 07 «Списані активи» | Поза балансом: односторонній запис без кореспонденції дебету й кредиту | Договір оренди, акт приймання-передачі, складський документ, акт інвентаризації, бухгалтерська довідка | Актив належить підприємству чи його треба лише контролювати без включення до балансу? |
Як знайти потрібний субрахунок, а не просто схожу назву
Назва рахунку — лише перший фільтр. Надійний вибір проходить чотири перевірки:
- Економічна роль. З’ясуйте, це актив, зобов’язання, капітал, дохід чи витрати. Якщо об’єкт не визначено, номер ще зарано шукати.
- Строк і стан. Для боргу важливо, довгостроковий він чи поточний; для придбаного обладнання — воно вже введене в експлуатацію чи ще обліковується як капітальна інвестиція.
- Призначення. Одна й та сама річ може потрапити на різні рахунки. Ноутбук для тривалого використання, товар для перепродажу й майно на відповідальному зберіганні мають різний обліковий зміст, навіть якщо фізично це одна модель.
- Аналітика та контроль. Переконайтеся, що субрахунок дає потрібні розрізи: контрагент, договір, склад, номенклатура, підрозділ, стаття витрат. Якщо потрібного розрізу немає, сама цифра не врятує звіт.
Корисний тест для початківця: сформулюйте майбутній рядок ОСВ словами. «Залишок матеріалів на складі за номенклатурою» веде до класу 2; «борг конкретному постачальнику за договором» — до класу 6; «рух коштів за конкретним банківським рахунком» — до класу 3.
Наскрізний приклад: придбання, оплата, використання, контроль
Підприємство придбало офісний папір вартістю 1 200 грн, повністю оплатило постачальнику й передало папір для адміністративних потреб. Щоб не перетворювати навчальний приклад на податкову консультацію, питання ПДВ та інших податкових наслідків тут не розглядаємо.
Крок 1. Придбання
Подія: матеріали отримано, але постачальнику ще не сплачено. Документами є накладна постачальника та складський документ про оприбуткування. Збільшується актив на 209 і виникає поточна заборгованість на 631: Дт 209 — Кт 631, 1 200 грн. В аналітиці важливі папір як номенклатура, склад, постачальник, договір і документ розрахунків.
Крок 2. Оплата
Подія: борг постачальнику погашено з поточного рахунку. Джерело — банківська виписка. Проведення: Дт 631 — Кт 311, 1 200 грн. За 631 кредитовий оборот із першого кроку врівноважується дебетовим оборотом оплати; за умови відсутності інших операцій сальдо за цим документом стає нульовим.
Крок 3. Використання
Подія: папір передано для загальногосподарських потреб. Підстава — належно оформлений документ списання або внутрішнього використання. Зменшуються матеріали, визнаються адміністративні витрати: Дт 92 — Кт 209, 1 200 грн. Якщо підприємство застосовує клас 8, маршрут проведень визначатиме його облікова політика та налаштування системи.
Крок 4. Контроль
- за 209 є дебетовий і кредитовий обороти по 1 200 грн, а залишок цієї партії дорівнює нулю;
- за 631 є кредитовий оборот придбання та дебетовий оборот оплати, борг за документом погашено;
- за 311 відображено кредитовий оборот 1 200 грн, який звіряється з банківською випискою;
- за 92 є дебетовий оборот 1 200 грн у правильному підрозділі та статті витрат;
- між оборотами збережено рівність: кожен балансовий запис має однакову суму за дебетом і кредитом.
П’ять вправ: від операції до проведення
Спершу закрийте відповіді рукою або аркушем і пройдіть маршрут: подія → два об’єкти → класи → субрахунки → контроль.
- Покупець перерахував 18 000 грн у погашення раніше визнаної дебіторської заборгованості.
Відповідь: Дт 311 — Кт 361, 18 000 грн. Перевірка: сума є в банківській виписці, а сальдо 361 за покупцем зменшилося. - Засновник вніс 25 000 грн на поточний рахунок у погашення заборгованості за внеском до зареєстрованого капіталу.
Відповідь: Дт 311 — Кт 46, 25 000 грн. Перевірка: банк збільшився, дебетове сальдо неоплаченого капіталу зменшилося; підстава відповідає рішенню та установчим документам. - Адміністративному персоналу нараховано заробітну плату 40 000 грн.
Відповідь для прямого віднесення витрат: Дт 92 — Кт 661, 40 000 грн. Перевірка: сума збігається з розрахунковою відомістю, підрозділом і видом нарахування. Інші пов’язані нарахування в цій вправі не розглядаються. - З поточного рахунку сплачено 7 500 грн вітчизняному постачальнику за раніше отримані послуги.
Відповідь: Дт 631 — Кт 311, 7 500 грн. Перевірка: платіж не створив витрати вдруге, а погасив уже наявний борг. - Зі складу вибули продані товари обліковою вартістю 9 000 грн.
Відповідь: Дт 902 — Кт 281, 9 000 грн. Перевірка: кількість і вартість товару зменшилися, а собівартість реалізації відображена окремо від доходу.
Три вправи «операція навпаки»
Тепер відновіть подію з готового проведення. Назвіть документ, аналітику та очікувану зміну сальдо — лише тоді відповідь повна.
- Дт 301 — Кт 361, 5 000 грн.
Подія: покупець погасив дебіторську заборгованість готівкою в національній валюті. Ймовірна підстава — прибутковий касовий ордер у межах належно оформленої операції. Контроль: каса збільшилася, борг конкретного покупця зменшився. - Дт 631 — Кт 311, 16 400 грн.
Подія: з поточного рахунку оплачено раніше визнану заборгованість вітчизняному постачальнику. Підстава — банківська виписка та платіжний документ. Контроль: сальдо 631 за постачальником зменшилося, кошти на 311 вибули. - Дт 92 — Кт 131, 3 200 грн.
Подія: нараховано амортизацію основних засобів, які використовуються для адміністративних потреб. Підстава — відомість амортизації. Контроль: витрати 92 збільшилися, накопичений знос 131 зріс, а первісна вартість об’єкта на рахунку 10 не змінилася.
Зворотна вправа виявляє механічне запам’ятовування. Якщо за проведенням не вдається назвати подію, документ і контрольний звіт, зв’язок між рахунками ще не став робочою навичкою.
Три помилки, через які правильний номер дає неправильний облік
1. Вибір лише за назвою
Слово «обладнання» ще не означає негайний дебет 104. До введення об’єкта в експлуатацію витрати можуть накопичуватися на 152. Товар для перепродажу, власний основний засіб і чуже майно на зберіганні теж не можна обліковувати однаково. Спочатку визначайте стан і призначення, потім — номер.
2. Ігнорування аналітики
Проведення Дт 631 — Кт 311 може бути формально правильним, але платіж залишиться «не закритим», якщо в дебеті вибрано інший договір або документ розрахунків. Те саме трапляється із запасами на неправильному складі чи витратами без потрібного підрозділу. Перевіряйте не тільки рахунок, а весь набір аналітичних вимірів.
3. Неперевірене сальдо
Документ провівся — не означає, що облік правильний. Негативний залишок запасу, дебетове сальдо постачальника без зрозумілої природи, кредитове сальдо покупця або незакриті витратні рахунки потребують пояснення. Сальдо треба не просто побачити, а зіставити з первинними документами, договорами, інвентаризацією та правилами закриття періоду.
Як звірити рішення у BAS і в оборотно-сальдовій відомості
Назви розділів, документів, кнопок і звітів залежать від конкретної конфігурації та версії BAS. Тому орієнтуйтеся не на дослівну назву команди, а на послідовність контролю.
Спочатку — документ і його рухи
- Відкрийте документ і перевірте організацію, дату, суму, контрагента, договір, склад, номенклатуру, підрозділ та статтю витрат — лише ті поля, що мають зміст для операції.
- Перегляньте сформовані проведення. Поясніть кожен дебет і кредит словами. Якщо система створила кілька записів, не виривайте один із контексту всієї операції.
- Перейдіть до картки або аналізу рахунку, щоб побачити документ у хронології та переконатися, що аналітика не розщепила суму на помилкові залишки.
Потім — ОСВ від загального до детального
- Сформуйте ОСВ за потрібний період і перевірте рівність підсумкових оборотів за дебетом і кредитом.
- Розгорніть потрібний синтетичний рахунок до субрахунків, а потім — до контрагентів, договорів, складів, номенклатури чи інших аналітик.
- Звірте початкове сальдо, обороти та кінцеве сальдо з очікуванням, яке сформулювали до проведення документа.
- Окремо дослідіть незвичні залишки: вони можуть бути правильними, але кожен має підтверджуватися економічним змістом і документом.
- Після виправлення перепроведіть залежні документи лише в контрольованому періоді та повторіть звірку. Виправлення номера без перевірки аналітики часто просто переносить помилку.
Самоперевірка перед закриттям задачі
- Я можу одним реченням назвати господарську подію.
- Я бачу два об’єкти, які змінюються, і пояснюю напрямок дебету та кредиту.
- Клас, рахунок і субрахунок відповідають не назві документа, а економічному змісту.
- Аналітика збігається в документі, проведенні та контрольному звіті.
- Документ-джерело підтверджує дату, суму, сторону операції та її зміст.
- Я заздалегідь прогнозував оборот і сальдо, а потім перевірив їх в ОСВ.
- Вибір узгоджений із чинною Інструкцією, обліковою політикою та робочим планом підприємства.
- Я не переношу навчальний приклад автоматично на податкові наслідки або спеціальний режим обліку.
Щоб перетворити цю перевірку на послідовну практику з первинними документами, проведеннями та звітами, перегляньте програму навчання роботі з рахунками та операціями.
Головний принцип карти
Не починайте з номера рахунку. Починайте з події, підтверджуйте її документом, визначайте об’єкти обліку, обирайте клас і лише потім спускайтеся до субрахунку та аналітики. Завершуйте маршрут не кнопкою «Провести», а відповіддю на контрольне питання в ОСВ. Саме так план рахунків стає робочою картою, а не таблицею, яку доводиться щоразу вчити напам’ять.