Покупка валюты в BAS: документы, комиссия и контроль
Проследите одну заявку на покупку валюты от списания гривны до зачисления валюты, комиссии, курсовой разницы и сверки счетов. Маршрут заявки: семь контрольных точек. До подачи заявки: что должно совпасть. В день списания: разделите три даты и два курса. После исполнения: числовой пример одной заявки. После выписки: как отразить операцию в BAS. На дату зачисления: курсовая разница как отдельное событие. Завершение операции: двойная сверка и журнал исключений. Вывод: контролируйте события, а не одну разницу
Маршрут заявки: семь контрольных точек
До подачи заявки: что должно совпасть
В день списания: разделите три даты и два курса
После исполнения: числовой пример одной заявки
После выписки: как отразить операцию в BAS
На дату зачисления: курсовая разница как отдельное событие
Завершение операции: двойная сверка и журнал исключений
Вывод: контролируйте события, а не одну разницу
При одной покупке валюты возникают как минимум четыре разные величины: гривна, которую банк списал или заблокировал; валюта, которая фактически куплена и зачислена; комиссия банка; гривневая учетная оценка валюты. Они могут относиться к трем разным датам, поэтому одной проводки недостаточно. Обозначение 1С в запросе — лишь legacy-термин; практический процесс ниже описан для BAS.
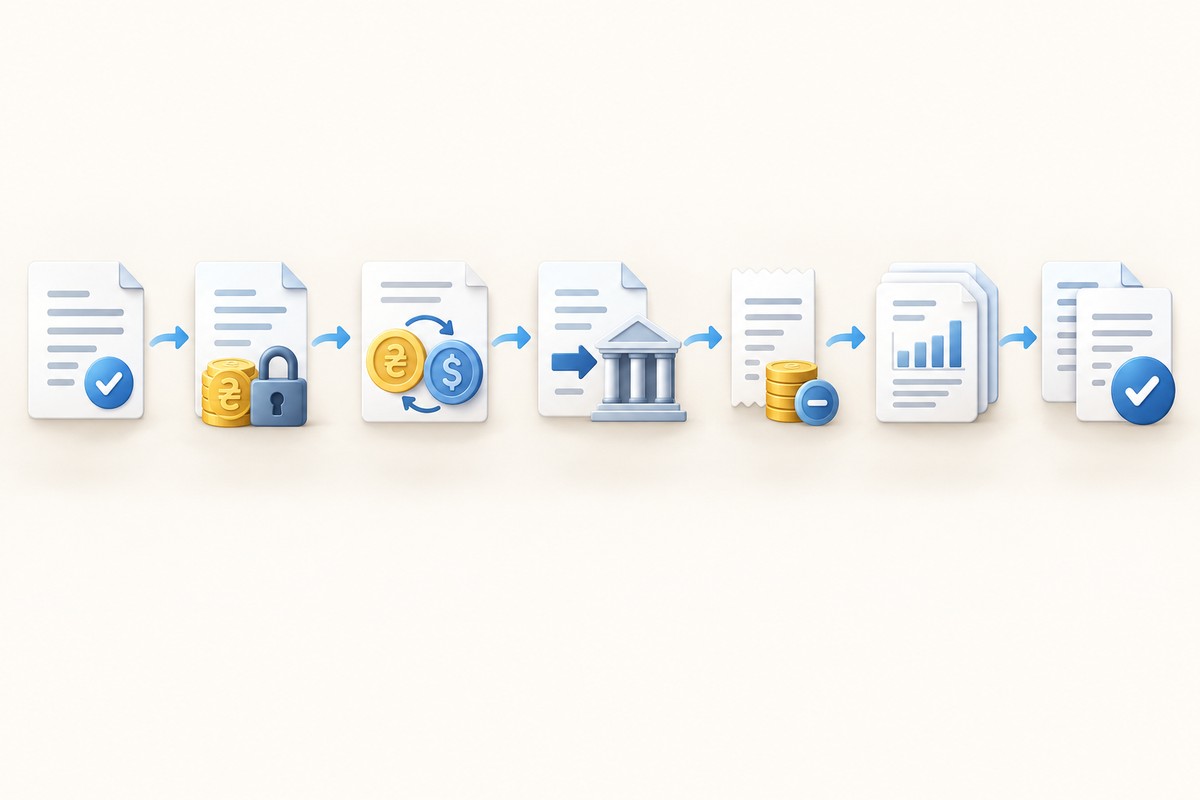
Маршрут заявки: семь контрольных точек
- Заявка. Предприятие определяет валюту, сумму, цель покупки и документы-основания.
- Резервирование или списание. Банк блокирует или списывает гривну в соответствии со своим порядком обслуживания.
- Покупка. Банк выполняет операцию по фактическому коммерческому курсу.
- Зачисление. Приобретенная валюта поступает на валютный счет, иногда другой датой.
- Комиссия. Плата банку отражается отдельной строкой или удерживается из зарезервированной суммы.
- Выписка. Бухгалтер получает подтверждение движений по гривневому и валютному счетам.
- Контроль. Суммы, валюты, даты, курсы и остатки на транзитных счетах сверяются между собой.
Чтобы увидеть эту цепочку не изолированно, а в контексте импорта, экспорта, первичных документов и валютного учета, полезно пройти практический курс ВЭД для бухгалтера: в его программе отдельно объединены операции с валютой, пересчет по НП(С)БУ 21 и контроль документов ВЭД.
Главная ошибка на этом маршруте — сравнить списанную гривну с гривневым эквивалентом валюты и назвать всю разницу комиссией или курсовой разницей. Сначала следует разложить операцию на фактическую стоимость покупки, комиссию, возврат неиспользованной гривны и учетную оценку. Только после этого можно объяснять отклонения.
До подачи заявки: что должно совпасть
Заявка на покупку валюты начинается не с курса, а с основания платежа. Бухгалтер готовит данные, а банк проверяет комплект и возможность выполнения операции по действующим на эту дату правилам. Эти роли не стоит смешивать: банк определяет, какие документы принимает, по какому коммерческому курсу выполняет поручение и какую комиссию удерживает; бухгалтер отвечает за корректность реквизитов, отражение подтвержденных движений и контроль учетных остатков.
Перед передачей заявки стоит сверить:
- название, код и счет предприятия, валюту и сумму покупки;
- контрагента, контракт, инвойс и назначение будущего платежа;
- валюту обязательства и валюту счета, на который банк должен зачислить средства;
- источник гривны, прогнозную сумму резервирования и порядок возврата остатка;
- базу и валюту банковской комиссии: от гривневой суммы, от суммы валюты или как фиксированный тариф;
- ответственного за получение обеих выписок и срок внутренней сверки.
Валютное регулирование, банковские процедуры и сроки могут меняться. Поэтому методический алгоритм не заменяет проверку условий конкретного банка и правил, действующих в день операции. В заявке не следует заранее подменять фактический курс банка справочным или учетным значением.
В день списания: разделите три даты и два курса
Для контроля удобно завести карточку заявки с тремя датами. Первая — дата принятия заявки и резервирования или списания гривны. Вторая — дата фактической покупки валюты банком. Третья — дата зачисления валюты на счет по выписке. Если все события произошли в один день, в карточке будет одна календарная дата, но контрольные роли событий все равно останутся разными.
Так же нужно разделить два источника курса:
- Коммерческий курс банка берется из подтверждения выполненной операции или выписки. Именно он объясняет, сколько гривен фактически потрачено на приобретение валюты.
- Официальный курс НБУ для бухгалтерского учета берется для соответствующей даты и фиксируется в BAS вместе с источником загрузки. Он нужен для гривневой оценки валютной суммы, но не означает, что банк обязан купить валюту именно по этому курсу.
Коммерческий курс не заменяет учетный, а учетный не предопределяет сумму, которую спишет банк. Разница между ними при покупке — отдельный результат операции покупки валюты. Курсовая разница возникает по другой причине: когда одна и та же монетарная валютная статья переоценивается на соответствующую дату по другому учетному курсу.
После исполнения: числовой пример одной заявки
Все даты, курсы и суммы ниже вымышлены для учебного примера и не являются ориентиром относительно курса или тарифов банка. Предприятие подало заявку на 10 000 EUR. События распределились так:
- 14 сентября банк списал 510 000 грн для выполнения заявки;
- 15 сентября банк купил 10 000 EUR по коммерческому курсу 50,20 грн/EUR, то есть потратил 502 000 грн;
- комиссия составила 0,3% от гривневой суммы покупки: 502 000 × 0,3% = 1 506 грн;
- условный официальный курс НБУ для учета на дату покупки — 49,90 грн/EUR, поэтому первоначальная оценка 10 000 EUR равна 499 000 грн;
- 16 сентября банк зачислил 10 000 EUR на валютный счет и вернул 6 494 грн неиспользованного остатка;
- условный официальный курс НБУ для учета на дату зачисления — 50,05 грн/EUR, поэтому контрольная оценка валютного остатка равна 500 500 грн.
Почему гривна сходится
| Элемент расчета | Формула | Сумма, грн |
|---|---|---|
| Зарезервировано или списано на выполнение заявки | по гривневой выписке | 510 000 |
| Фактическая стоимость 10 000 EUR | 10 000 × 50,20 | 502 000 |
| Банковская комиссия | 502 000 × 0,3% | 1 506 |
| Возврат неиспользованного остатка | 510 000 − 502 000 − 1 506 | 6 494 |
| Контроль | 502 000 + 1 506 + 6 494 | 510 000 |
Таким образом, чистый отток гривны составляет 503 506 грн: 510 000 грн списано и 6 494 грн возвращено. Из них 502 000 грн — стоимость купленной валюты по курсу банка, а 1 506 грн — отдельная банковская услуга.
Почему валютная сумма также сходится
| Контроль | Приобретено | Зачислено | Отклонение |
|---|---|---|---|
| Количество валюты | 10 000 EUR | 10 000 EUR | 0 EUR |
| Оценка на дату покупки | 499 000 грн | — | — |
| Оценка на дату зачисления | — | 500 500 грн | +1 500 грн |
Разница в 3 000 грн между фактической стоимостью валюты по курсу банка 502 000 грн и ее первоначальной учетной оценкой 499 000 грн не является банковской комиссией. А увеличение учетной оценки на 1 500 грн между 15 и 16 сентября — это уже результат изменения учетного курса для монетарной валютной статьи. Сравнивать 503 506 грн чистого гривневого оттока с 500 500 грн оценки валютного остатка одним вычитанием неправильно: в первой сумме есть комиссия, а вторая отражает другую дату и другое назначение курса.
После выписки: как отразить операцию в BAS
Рассмотрим типовую BAS Бухгалтерию, редакция 2.1. В ней процесс удобно вести через документы «Заявка на покупку/продажу валюты», «Списание с банковского счета» с видом операции «Покупка/продажа валюты», «Покупка/продажа валюты» и «Поступление на банковский счет» с соответствующим видом операции. Заявка организует процесс, но для учета недостаточна сама по себе: нужны документы фактического списания гривны, покупки и зачисления валюты.
Практическая последовательность такова:
- Внести заявку с валютой, суммой, гривневым счетом, валютным счетом и документом-основанием.
- По гривневой выписке отразить списание 510 000 грн на покупку валюты. Если банк лишь заблокировал средства без движения по выписке, не создавать бухгалтерское списание на основании одного только статуса «зарезервировано».
- В документе покупки указать 10 000 EUR, фактический курс 50,20, курс для регламентированного учета на нужную дату и комиссию 1 506 грн.
- По валютной выписке отразить поступление ровно 10 000 EUR на валютный счет.
- По гривневой выписке зарегистрировать возврат 6 494 грн, если он был отдельным банковским движением.
- Проверить движения и остатки по счетам 311, 312 и транзитным субсчетам 333/334, которые используются в учетной модели предприятия.
Для приведенного примера логика регламентированного учета может выглядеть так: на 333 поступает 510 000 грн; далее 499 000 грн формируют учетную оценку 10 000 EUR на 334, 3 000 грн отражают разницу между коммерческим и учетным курсами, 1 506 грн — банковскую комиссию, а 6 494 грн возвращаются на 311. После этих движений гривневый транзит должен закрыться в ноль. Конкретные счета расходов, аналитика и автоматические проводки зависят от настроек релиза и учетной политики, поэтому контролировать нужно не название кнопки, а экономический смысл каждого движения.
Не следует проводить одно и то же движение дважды — вручную и повторно после загрузки клиент-банка. Надежный способ контроля — связать каждую строку выписки с одним документом BAS и добавить номер заявки в комментарий или предназначенную для этого аналитику.
На дату зачисления: курсовая разница как отдельное событие
В примере 10 000 EUR приобретены 15 сентября и до зачисления учитываются как средства в пути в иностранной валюте. Первоначальная оценка составляет 499 000 грн. На 16 сентября условный учетный курс вырос с 49,90 до 50,05 грн/EUR, поэтому перед переносом валюты на счет 312 оценка монетарной статьи увеличивается:
10 000 EUR × (50,05 − 49,90) = 1 500 грн.
После переоценки средства в пути имеют оценку 500 500 грн и именно в этой оценке переходят на валютный банковский счет. Количество валюты не изменилось: было и осталось 10 000 EUR. Изменился лишь гривневый эквивалент. Если покупка и зачисление подтверждены одной датой, искусственно создавать суточный транзит и курсовую разницу не нужно.
Соответствующие даты определения курсовых разниц устанавливают стандарты и учетная политика: это может быть дата хозяйственной операции и дата баланса. Поэтому закрытие месяца следует проверять отдельно от проведения банковского документа. Комиссия при этом не переоценивается как валютный остаток, если банк удержал ее в гривне и она уже признана расходом.
Завершение операции: двойная сверка и журнал исключений
Сверка валютного счета начинается в валюте, а не в гривневом эквиваленте. Сначала бухгалтер подтверждает: приобретено 10 000 EUR, зачислено 10 000 EUR, разница 0 EUR. Затем отдельно сверяет гривну: 510 000 грн списания равны 502 000 грн стоимости покупки, 1 506 грн комиссии и 6 494 грн возврата. Лишь третьим шагом проверяется учетная оценка: 499 000 грн на дату покупки плюс 1 500 грн курсовой разницы равны 500 500 грн на дату зачисления.
| Контур контроля | Вход | Выход или остаток | Результат |
|---|---|---|---|
| Гривневый транзит | 510 000 грн | 502 000 + 1 506 + 6 494 грн | 0 грн |
| Валюта в пути | 10 000 EUR | 10 000 EUR на счет | 0 EUR |
| Валютный счет | 10 000 EUR | остаток 10 000 EUR | совпадение с выпиской |
| Гривневая оценка валюты | 499 000 грн | 500 500 грн | курсовая разница +1 500 грн |
Любое отклонение лучше не исправлять случайной ручной проводкой, а записать в журнал исключений. Минимальная запись содержит номер заявки, дату, ожидаемую и фактическую сумму, валюту, источник курса, строку выписки, ответственного и статус выяснения.
Типичные исключения:
- сумма зачисленной валюты не соответствует подтверждению покупки;
- комиссия удержана в другой валюте или по другой базе, чем ожидалось;
- возврат неиспользованной гривны отсутствует в выписке;
- дата документа BAS не соответствует дате фактической банковской операции;
- для учетной оценки применен курс другой даты;
- движение загружено из клиент-банка дважды;
- после завершения операции на 333 или 334 остался невыясненный баланс.
Вывод: контролируйте события, а не одну разницу
Надежный учет покупки валюты держится на простом правиле: у каждой суммы есть собственный смысл, источник и дата. Банк подтверждает фактический курс, сумму покупки, комиссию, зачисление и возврат. Бухгалтер сопоставляет эти события с документами BAS, отдельно оценивает валютную монетарную статью и не маскирует расхождения общей ручной проводкой.
После завершения сверки в учете должны одновременно выполняться четыре условия: гривневый транзит закрыт, валютный транзит закрыт, количество валюты совпадает с выпиской, а гривневая оценка объясняется документально подтвержденными курсами и отдельной курсовой разницей. Для системной отработки таких случаев пригодится программа обучения валютным операциям во ВЭД, где валютный учет рассматривается вместе с первичными документами, импортом и экспортом.
Перед реальной заявкой проверьте актуальные правила, банковский тариф и порядок выполнения именно на дату операции. Учебный расчет помогает выстроить контроль, но не является банковской или юридической консультацией.