Купівля валюти в BAS: документи, комісія й контроль
Пройдіть одну валютну заявку від списання гривні до зарахування валюти, комісії, курсової різниці та звірки рахунків. Маршрут заявки: сім контрольних точок. До подання заявки: що має збігтися. У день списання: розділіть три дати й два курси. Після виконання: числовий кейс однієї заявки. Після виписки: як зібрати операцію у BAS. На дату зарахування: курсова різниця як окрема подія. Закриття операції: подвійна звірка й журнал винятків. Висновок: контролюйте події, а не одну різницю
Маршрут заявки: сім контрольних точок
До подання заявки: що має збігтися
У день списання: розділіть три дати й два курси
Після виконання: числовий кейс однієї заявки
Після виписки: як зібрати операцію у BAS
На дату зарахування: курсова різниця як окрема подія
Закриття операції: подвійна звірка й журнал винятків
Висновок: контролюйте події, а не одну різницю
В одній купівлі валюти виникають щонайменше чотири різні величини: гривня, яку списав або заблокував банк; валюта, яку фактично куплено й зараховано; комісія банку; гривнева облікова оцінка валюти. Вони можуть належати до трьох різних дат, тому однієї проводки недостатньо. Позначення 1С у запиті — лише legacy-термін; практичний процес нижче описано для BAS.
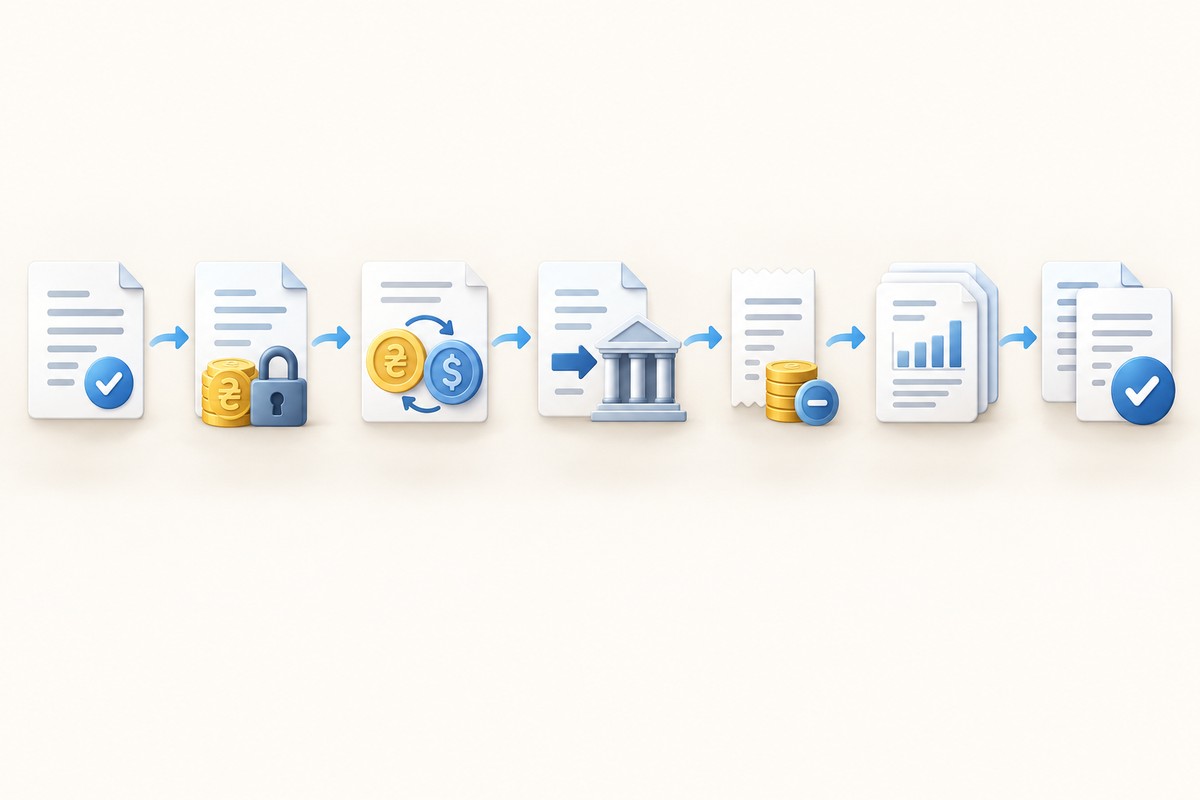
Маршрут заявки: сім контрольних точок
- Заявка. Підприємство визначає валюту, суму, мету купівлі та документи-підстави.
- Бронювання або списання. Банк блокує чи списує гривню відповідно до свого порядку обслуговування.
- Купівля. Банк виконує операцію за фактичним комерційним курсом.
- Зарахування. Придбана валюта надходить на валютний рахунок, інколи іншою датою.
- Комісія. Плата банку відображається окремим рядком або утримується із зарезервованої суми.
- Виписка. Бухгалтер отримує підтвердження рухів за гривневим і валютним рахунками.
- Контроль. Суми, валюти, дати, курси та залишки на транзитних рахунках звіряються між собою.
Щоб побачити цей ланцюжок не ізольовано, а в контексті імпорту, експорту, первинних документів і валютного обліку, корисно пройти практичний курс ЗЕД для бухгалтера: у його програмі окремо поєднано операції з валютою, перерахунок за НП(С)БО 21 та контроль ЗЕД-документів.
Головна помилка на цьому маршруті — порівняти списану гривню з гривневим еквівалентом валюти й назвати всю різницю комісією або курсовою різницею. Спочатку слід розкласти операцію на фактичну вартість купівлі, комісію, повернення невикористаної гривні та облікову оцінку. Лише після цього можна пояснювати відхилення.
До подання заявки: що має збігтися
Заявка на купівлю валюти починається не з курсу, а з підстави платежу. Бухгалтер готує дані, а банк перевіряє комплект і можливість виконання операції за чинними на цю дату правилами. Ці ролі не варто змішувати: банк визначає, які документи приймає, за яким комерційним курсом виконує доручення та яку комісію утримує; бухгалтер відповідає за коректність реквізитів, відображення підтверджених рухів і контроль облікових залишків.
Перед переданням заявки варто звірити:
- назву, код і рахунок підприємства, валюту та суму купівлі;
- контрагента, контракт, інвойс та призначення майбутнього платежу;
- валюту зобов’язання і валюту рахунку, на який банк має зарахувати кошти;
- джерело гривні, прогнозну суму резервування та порядок повернення залишку;
- базу й валюту банківської комісії: від гривневої суми, від суми валюти чи як фіксований тариф;
- відповідального за отримання обох виписок і строк внутрішньої звірки.
Валютне регулювання, банківські процедури та строки можуть змінюватися. Тому методичний алгоритм не замінює перевірку умов конкретного банку й правил, чинних у день операції. У заявці не слід наперед підміняти фактичний курс банку довідковим або обліковим значенням.
У день списання: розділіть три дати й два курси
Для контролю зручно завести картку заявки з трьома датами. Перша — дата прийняття заявки та бронювання або списання гривні. Друга — дата фактичної купівлі валюти банком. Третя — дата зарахування валюти на рахунок за випискою. Якщо всі події відбулися одного дня, у картці буде одна календарна дата, але контрольні ролі подій усе одно залишаться різними.
Так само треба розвести два джерела курсу:
- Комерційний курс банку береться з підтвердження виконаної операції або виписки. Саме він пояснює, скільки гривні фактично витрачено на придбання валюти.
- Офіційний курс НБУ для бухгалтерського обліку береться для належної дати й фіксується в BAS разом із джерелом завантаження. Він потрібний для гривневої оцінки валютної суми, але не означає, що банк зобов’язаний купити валюту саме за цим курсом.
Комерційний курс не замінює обліковий, а обліковий не передбачає суму, яку спише банк. Різниця між ними при купівлі — окремий результат операції купівлі валюти. Курсова різниця виникає з іншої причини: коли одна й та сама монетарна валютна стаття переоцінюється на належну дату за іншим обліковим курсом.
Після виконання: числовий кейс однієї заявки
Усі дати, курси й суми нижче вигадані для навчального прикладу та не є орієнтиром щодо курсу або тарифів банку. Підприємство подало заявку на 10 000 EUR. Події розклалися так:
- 14 вересня банк списав 510 000 грн для виконання заявки;
- 15 вересня банк купив 10 000 EUR за комерційним курсом 50,20 грн/EUR, тобто витратив 502 000 грн;
- комісія становила 0,3% від гривневої суми купівлі: 502 000 × 0,3% = 1 506 грн;
- умовний офіційний курс НБУ для обліку на дату купівлі — 49,90 грн/EUR, тому первісна оцінка 10 000 EUR дорівнює 499 000 грн;
- 16 вересня банк зарахував 10 000 EUR на валютний рахунок і повернув 6 494 грн невикористаного залишку;
- умовний офіційний курс НБУ для обліку на дату зарахування — 50,05 грн/EUR, тому контрольна оцінка валютного залишку дорівнює 500 500 грн.
Чому гривня сходиться
| Елемент розрахунку | Формула | Сума, грн |
|---|---|---|
| Зарезервовано або списано на виконання заявки | за гривневою випискою | 510 000 |
| Фактична вартість 10 000 EUR | 10 000 × 50,20 | 502 000 |
| Банківська комісія | 502 000 × 0,3% | 1 506 |
| Повернення невикористаного залишку | 510 000 − 502 000 − 1 506 | 6 494 |
| Контроль | 502 000 + 1 506 + 6 494 | 510 000 |
Отже, чистий відтік гривні становить 503 506 грн: 510 000 грн списано й 6 494 грн повернуто. З них 502 000 грн — вартість купленої валюти за курсом банку, а 1 506 грн — окрема банківська послуга.
Чому валютна сума також сходиться
| Контроль | Придбано | Зараховано | Відхилення |
|---|---|---|---|
| Кількість валюти | 10 000 EUR | 10 000 EUR | 0 EUR |
| Оцінка на дату купівлі | 499 000 грн | — | — |
| Оцінка на дату зарахування | — | 500 500 грн | +1 500 грн |
Різниця 3 000 грн між фактичною вартістю валюти за курсом банку 502 000 грн і її первісною обліковою оцінкою 499 000 грн не є банківською комісією. А збільшення облікової оцінки на 1 500 грн між 15 і 16 вересня — це вже результат зміни облікового курсу для монетарної валютної статті. Порівнювати 503 506 грн чистого гривневого відтоку з 500 500 грн оцінки валютного залишку одним відніманням неправильно: у першій сумі є комісія, а друга відображає іншу дату та інше призначення курсу.
Після виписки: як зібрати операцію у BAS
Розглянемо типову BAS Бухгалтерію, редакція 2.1. У ній процес зручно вести через документи «Заявка на купівлю/продаж валюти», «Списання з банківського рахунку» з видом операції «Купівля/продаж валюти», «Купівля/продаж валюти» та «Надходження на банківський рахунок» з відповідним видом операції. Заявка організовує процес, але для обліку недостатня сама по собі: потрібні документи фактичного списання гривні, купівлі та зарахування валюти.
Практична послідовність така:
- Занести заявку з валютою, сумою, гривневим рахунком, валютним рахунком і документом-підставою.
- За гривневою випискою відобразити списання 510 000 грн на купівлю валюти. Якщо банк лише заблокував кошти без руху за випискою, не створювати бухгалтерське списання на підставі самого статусу «заброньовано».
- У документі купівлі зазначити 10 000 EUR, фактичний курс 50,20, курс для регламентованого обліку на потрібну дату та комісію 1 506 грн.
- За валютною випискою відобразити надходження рівно 10 000 EUR на валютний рахунок.
- За гривневою випискою зареєструвати повернення 6 494 грн, якщо воно було окремим банківським рухом.
- Перевірити рухи й залишки за рахунками 311, 312 та транзитними субрахунками 333/334, які використовуються в обліковій моделі підприємства.
Для наведеного кейсу логіка регламентованого обліку може виглядати так: на 333 потрапляє 510 000 грн; далі 499 000 грн формують облікову оцінку 10 000 EUR на 334, 3 000 грн відображають різницю між комерційним та обліковим курсами, 1 506 грн — банківську комісію, а 6 494 грн повертаються на 311. Після цих рухів гривневий транзит має закритися в нуль. Конкретні рахунки витрат, аналітика та автоматичні проводки залежать від налаштувань релізу й облікової політики, тому контролювати треба не назву кнопки, а економічний зміст кожного руху.
Не слід проводити один і той самий рух двічі — вручну і повторно після завантаження клієнт-банку. Надійний спосіб контролю — пов’язати кожен рядок виписки з одним документом BAS та додати номер заявки у коментар або призначену для цього аналітику.
На дату зарахування: курсова різниця як окрема подія
У прикладі 10 000 EUR придбано 15 вересня й до зарахування обліковується як кошти в дорозі в іноземній валюті. Первісна оцінка становить 499 000 грн. На 16 вересня умовний обліковий курс зріс з 49,90 до 50,05 грн/EUR, тому перед перенесенням валюти на рахунок 312 оцінка монетарної статті збільшується:
10 000 EUR × (50,05 − 49,90) = 1 500 грн.
Після переоцінки кошти в дорозі мають оцінку 500 500 грн, і саме в цій оцінці переходять на валютний банківський рахунок. Валютна кількість не змінилася: було й залишилося 10 000 EUR. Змінився лише гривневий еквівалент. Якщо купівля та зарахування підтверджені однією датою, штучно створювати добовий транзит і курсову різницю не потрібно.
Належні дати визначення курсових різниць встановлюють стандарти та облікова політика: це може бути дата господарської операції і дата балансу. Тому закриття місяця слід перевіряти окремо від проведення банківського документа. Комісія при цьому не переоцінюється як валютний залишок, якщо банк утримав її в гривні й вона вже визнана витратою.
Закриття операції: подвійна звірка й журнал винятків
Звірка валютного рахунку починається у валюті, а не в гривневому еквіваленті. Спершу бухгалтер підтверджує: придбано 10 000 EUR, зараховано 10 000 EUR, різниця 0 EUR. Потім окремо звіряє гривню: 510 000 грн списання дорівнюють 502 000 грн вартості купівлі, 1 506 грн комісії та 6 494 грн повернення. Лише третім кроком перевіряється облікова оцінка: 499 000 грн на дату купівлі, плюс 1 500 грн курсової різниці, дорівнюють 500 500 грн на дату зарахування.
| Контур контролю | Вхід | Вихід або залишок | Результат |
|---|---|---|---|
| Гривневий транзит | 510 000 грн | 502 000 + 1 506 + 6 494 грн | 0 грн |
| Валюта в дорозі | 10 000 EUR | 10 000 EUR на рахунок | 0 EUR |
| Валютний рахунок | 10 000 EUR | залишок 10 000 EUR | збіг із випискою |
| Гривнева оцінка валюти | 499 000 грн | 500 500 грн | курсова різниця +1 500 грн |
Будь-яке відхилення краще не виправляти випадковою ручною проводкою, а записати до журналу винятків. Мінімальний запис містить номер заявки, дату, очікувану й фактичну суму, валюту, джерело курсу, рядок виписки, відповідального та статус з’ясування.
Типові винятки:
- сума зарахованої валюти не відповідає підтвердженню купівлі;
- комісія утримана в іншій валюті або за іншою базою, ніж очікувалося;
- повернення невикористаної гривні відсутнє у виписці;
- дата документа BAS не відповідає даті фактичної банківської операції;
- для облікової оцінки застосовано курс іншої дати;
- рух завантажено з клієнт-банку двічі;
- після завершення операції на 333 або 334 залишився нез’ясований баланс.
Висновок: контролюйте події, а не одну різницю
Надійний облік купівлі валюти тримається на простому правилі: кожна сума має власний зміст, джерело й дату. Банк підтверджує фактичний курс, суму купівлі, комісію, зарахування та повернення. Бухгалтер зіставляє ці події з документами BAS, окремо оцінює валютну монетарну статтю та не маскує розбіжності загальною ручною проводкою.
Після завершення звірки в обліку мають одночасно виконуватися чотири умови: гривневий транзит закритий, валютний транзит закритий, кількість валюти збігається з випискою, а гривнева оцінка пояснюється документованими курсами й окремою курсовою різницею. Для системного відпрацювання таких кейсів стане в пригоді програма навчання валютних операцій у ЗЕД, де валютний облік розглядається разом із первинними документами, імпортом та експортом.
Перед реальною заявкою перевірте актуальні правила, банківський тариф і порядок виконання саме на дату операції. Навчальний розрахунок допомагає побудувати контроль, але не є банківською чи юридичною порадою.