Проведение в BAS Бухгалтерия: рентген одного документа
На одном документе объясняем, чем отличаются запись, проведение, движение и бухгалтерская проводка и как проверить результат в отчете.. Сначала была не программа, а хозяйственная операция. Рентген-карточка: шесть слоев одного документа. Как «просветить» реквизиты, а не просто заполнить форму. Как читать дебет, кредит, сумму и аналитику в контексте. Три состояния: документ есть, проведение есть, а результат разный. Контроль в отчете: от документа к показателю и обратно. Таблица диагностики: симптом, проверка, опасная реакция. Мини-упражнение: определите состояние без подсказки кнопки. Самопроверка перед закрытием документа
Сначала была не программа, а хозяйственная операция
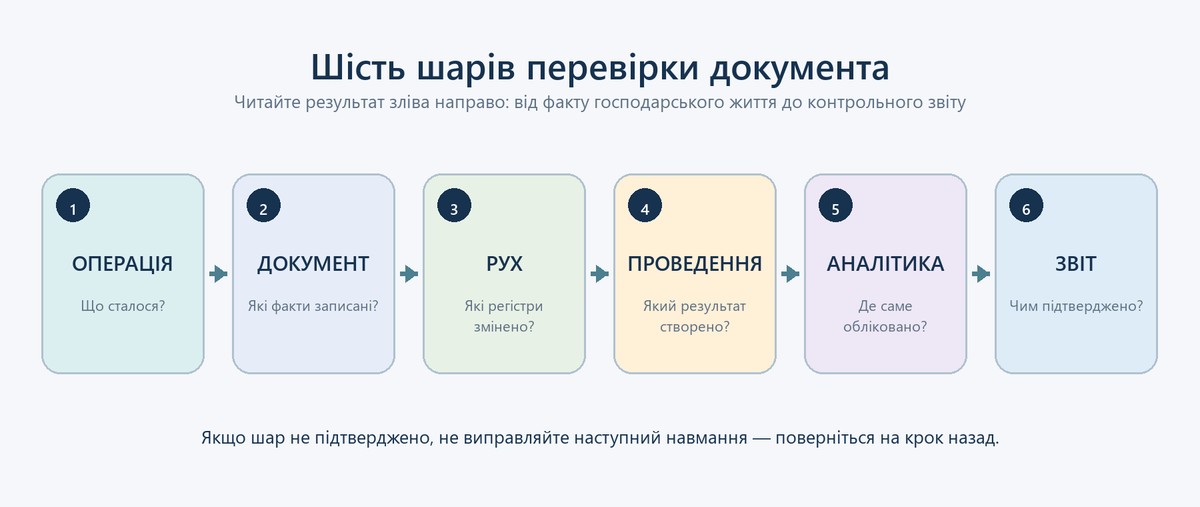
Рентген-карточка: шесть слоев одного документа
Как «просветить» реквизиты, а не просто заполнить форму
Как читать дебет, кредит, сумму и аналитику в контексте
Три состояния: документ есть, проведение есть, а результат разный
Контроль в отчете: от документа к показателю и обратно
Таблица диагностики: симптом, проверка, опасная реакция
Мини-упражнение: определите состояние без подсказки кнопки
Самопроверка перед закрытием документа
Документ в BAS — это электронная карточка факта хозяйственной жизни: кто, что, когда, на какую сумму и на каких условиях. Записать документ означает сохранить эти сведения в базе. Провести — поручить системе применить заложенную учетную логику и сформировать движения. Движение — отдельная запись в определенном регистре, а бухгалтерская проводка — лишь один из возможных результатов движения, где сумма связана с дебетом, кредитом и аналитикой. Поэтому отметка «проведено» еще не доказывает правильности учета. Правильный результат виден лишь тогда, когда реквизиты соответствуют операции, движения логичны, а итог подтверждается отчетом.
Сначала была не программа, а хозяйственная операция
Представим одну ситуацию. Предприятие заказало обслуживание офисного оборудования. Исполнитель оказал услугу за август, стороны согласовали ее объем и стоимость 12 000 грн и получили первичный документ, подтверждающий выполнение. Бухгалтер должен отразить приобретение услуги и задолженность перед поставщиком. Возникают ли налоговые последствия, на какую именно статью или направление расходов отнести сумму, был ли аванс и как закрыть взаиморасчеты — это отдельные условия, которые нужно установить до ввода данных.
Этот порядок важен: сначала мы формулируем экономический смысл, а уже потом ищем соответствующий вид документа. Если действовать наоборот — от знакомой кнопки или шаблона — можно получить технически проведенную, но экономически ошибочную запись. Программа не догадывается, что именно произошло; она обрабатывает выбранный сценарий и заполненные реквизиты.
Пять вопросов до ввода документа
- Какая услуга фактически получена и каким первичным документом это подтверждено?
- Кто является стороной операции: какая организация и какой контрагент?
- К какому периоду относится услуга и когда возникает обязанность ее отразить?
- Какова полная сумма операции и какие налоговые условия применимы именно к этому предприятию?
- Где должен оказаться расход: в каком подразделении, направлении деятельности, статье или другом аналитическом разрезе?
Рентген-карточка: шесть слоев одного документа
Ниже — карточка, которую можно читать как последовательность контрольных вопросов. Раскрывайте слои по очереди: каждый следующий должен опираться на подтвержденный предыдущий. Названия форм, вкладок и команд в конкретной информационной базе могут различаться из-за конфигурации, релиза, включенных функциональных опций и прав пользователя, поэтому здесь использованы нейтральные названия среды BAS Бухгалтерия.
Предприятие получило услугу по обслуживанию оборудования, ее результат принят, а сумма согласована с исполнителем. На этом слое еще нет дебета и кредита — есть событие, стороны, дата, сумма и подтверждающие документы. Если смысл сформулирован нечетко, любое дальнейшее проведение будет лишь аккуратно оформленной догадкой.
Слой 2. Документ и реквизиты: какие факты переданы системеВид документа определяет сценарий обработки операции. Организация задает, в чьем учете возникнет результат. Контрагент и договор или другое основание разделяют взаиморасчеты. Дата относит запись к периоду. Сумма задает стоимостную величину. Номенклатура или вид услуги помогает классифицировать приобретение. Счет или направление расходов, подразделение, проект и другая аналитика объясняют, куда именно попадет сумма. Налоговые реквизиты имеют смысл лишь с учетом статуса сторон и учетной политики.
Слой 3. Статус: записано или проведеноЗаписанный документ существует в базе: его можно найти, открыть и дополнить. Но сам факт сохранения обычно не означает, что текущие данные уже повлияли на учетные регистры. Проведенный документ прошел алгоритм конфигурации и создал предусмотренные им движения. Флажок статуса отвечает на вопрос «алгоритм выполнен?», но не на вопрос «экономический результат правильный?».
Слой 4. Движения и проведение: что именно создал алгоритмПроведение — это процесс, а движения — его зафиксированный результат. Один документ может формировать записи не только в бухгалтерском регистре, но и в других регистрах, необходимых конфигурации. Для нашей операции логично ожидать отражения полученной услуги и расчетов с поставщиком. Конкретная корреспонденция, налоговые записи и момент признания зависят от настроек, учетной политики, статуса операции и заполненных реквизитов, поэтому одна пара счетов не может быть универсальным ответом.
Слой 5. Аналитика: где именно осела суммаДаже правильные счета не гарантируют правильного результата. Проверьте контрагента, основание взаиморасчетов, статью или направление расходов, подразделение, заказ, проект и другие доступные в вашей базе разрезы. Ошибка в аналитике часто не мешает проведению, зато искажает управленческий срез, взаиморасчеты или распределение расходов.
Слой 6. Отчет-контроль: чем подтвержден результатОткройте стандартный отчет, который показывает нужный счет и его аналитику за период документа: например, карточку счета, оборотно-сальдовую ведомость или их доступный в вашей среде аналог. Найдите строку документа, сверьте дату, сумму, сторону, аналитические разрезы и влияние на остаток. Отчет должен подтвердить не наличие документа, а нужное учетное последствие.
Когда нужно не просто запомнить последовательность, а отработать документы и контроль проведений в BAS, полезно тренировать всю цепочку: от первичного факта до расшифровки показателя отчета.
Как «просветить» реквизиты, а не просто заполнить форму
Реквизит — не декоративное поле. Это условие, которое алгоритм использует для выбора счета, аналитики, периода, валюты, налогового поведения или способа закрытия взаиморасчетов. Читать документ удобно не сверху вниз, а по ролям реквизитов.
| Реквизит или группа | Какая бизнес-логика от него зависит | Контрольный вопрос |
|---|---|---|
| Организация | Определяет, в чьем учете отражается операция и какие настройки применяются. | Услугу действительно приобрело именно это юридическое лицо? |
| Дата и период | Влияют на период движений и отчетов, доступность редактирования и последовательность учета. | Это дата первичного факта, получения документа или другая дата согласно вашим правилам? |
| Контрагент и основание расчетов | Распределяют задолженность и погашение между сторонами и соглашениями. | По какому договору или заказу нужно увидеть долг? |
| Услуга, содержание строки | Классифицирует приобретение и может влиять на доступные способы отражения. | Описание соответствует первичному документу и реальному назначению? |
| Сумма, валюта, налоговые параметры | Формируют стоимостный результат и, при наличии оснований, связанные налоговые записи. | Что входит в 12 000 грн и какой статус сторон подтвержден? |
| Направление расходов и аналитика | Определяют, где сумма будет видна в расходах, подразделениях, проектах и других разрезах. | Кто получил пользу от услуги и в каком отчете это должно быть видно? |
Полезный прием: перед проведением сформулируйте ожидаемый результат одним предложением. Например: «В августе мы должны увидеть стоимость обслуживания в аналитике административного направления и задолженность перед конкретным исполнителем по определенному основанию». Такое предложение сразу подсказывает, какие поля критичны и что искать в отчете.
Как читать дебет, кредит, сумму и аналитику в контексте
Начинайте не с номера счета, а с вопроса: что увеличилось, что уменьшилось или какое обязательство возникло? В нашем примере предприятие получило пользу от услуги и одновременно имеет расчеты с поставщиком. Дебетовая сторона должна объяснять, куда направлена стоимость: на расходы определенного периода, актив, аванс или другой объект в соответствии с реальными обстоятельствами. Кредитовая сторона должна объяснять источник или встречное изменение: например, возникновение или погашение задолженности. Сумма отвечает на вопрос «сколько», а аналитика — «у кого, по чему, где и для чего».
Поэтому проводку стоит читать полным предложением, а не парой чисел: «12 000 грн отнесено на такой экономический объект в таком подразделении, а встречная запись отражена по такому контрагенту и основанию». Если предложение не совпадает с первичным фактом, знакомая корреспонденция не спасает результат.
Четыре проверки одной строки движения
- Дебет. Соответствует ли объект учета тому, что предприятие получило или использовало?
- Кредит. Правильно ли показаны источник, обязательство или уменьшение другого объекта?
- Сумма. Совпадает ли она с первичным документом и понятен ли ее состав?
- Аналитика. Тот ли контрагент, договор, подразделение, статья, проект и другие доступные разрезы?
Не переносите механически названия команд или ожидаемые движения из другой программы линейки 1С. BAS Бухгалтерия и конкретные конфигурации 1С могут иметь схожую платформенную логику, но это не делает их формы, алгоритмы и настройки тождественными. Проверяйте именно ту среду, в которой ведется учет.
Три состояния: документ есть, проведение есть, а результат разный
| Состояние | Что это означает | Что увидит бухгалтер |
|---|---|---|
| Записано, но не проведено | Карточка документа сохранена, однако алгоритм проведения для текущего состояния не сформировал движения. | Документ есть в списке, но ожидаемого влияния в учетном отчете нет. |
| Проведено с ожидаемым результатом | Движения соответствуют операции, сумме, периоду и нужной аналитике. | Документ расшифровывается в отчете, а обороты и остатки изменены логично. |
| Проведено с неожиданным результатом | Алгоритм отработал, но получил неправильный или неполный входной контекст. | Сумма есть в отчете, однако попала не в тот период, подразделение, направление, договор или другой разрез. |
Третье состояние самое коварное: технической ошибки нет, поэтому пользователь может считать работу завершенной. На самом деле статус «проведено» подтверждает выполнение алгоритма, а не правильность профессионального суждения бухгалтера.
Контроль в отчете: от документа к показателю и обратно
Сформируйте карточку счета или оборотно-сальдовую ведомость за период, охватывающий дату операции. Установите отбор по нужному счету и, если доступно, по контрагенту, основанию расчетов, подразделению или другой аналитике. Найдите 12 000 грн и откройте расшифровку до документа. Проверка должна работать в обе стороны:
- от документа к отчету: ожидаемое движение видно в правильном периоде и разрезе;
- от отчета к документу: сомнительный показатель можно расшифровать до конкретного первичного факта;
- по балансу содержания: изменение оборота или остатка объясняется операцией, а не только совпадает по сумме.
Если строки нет, сначала проверьте период отчета, отборы и статус документа. Если строка есть, но не там, проверяйте реквизиты и аналитику документа. Не начинайте с массового перепроведения: оно изменяет много записей одновременно и затрудняет поиск первопричины. Не редактируйте движения вручную — исправляйте документ, настройки или исходные данные в рамках принятого рабочего процесса.
Таблица диагностики: симптом, проверка, опасная реакция
| Симптом | Что проверить | Чего не делать наугад |
|---|---|---|
| Документ есть в списке, но его нет в отчете | Статус проведения, дату, период отчета, активные отборы, организацию. | Не перепроводить весь месяц и не отключать все контроли. |
| В отчете другая сумма | Состав суммы, валюту, налоговые параметры, количество строк, частичное закрытие или аванс. | Не подгонять число ручной операцией без объяснения разницы. |
| Сумма отражена не по тому контрагенту или основанию | Шапку документа, договор или другое основание, аналитику обеих сторон движения. | Не переносить остаток между аналитиками без проверки первичных данных. |
| Расход попал не в то подразделение или направление | Поля распределения, статью расходов, подразделение в строке и правила по умолчанию. | Не изменять справочник или глобальные настройки ради одного документа. |
| Оборот выглядит двойным | Дубликаты документов, сторнирование, повторный ввод, границы периода и расшифровку строк. | Не удалять одну из строк только потому, что суммы одинаковые. |
| Документ проведен, но результат неожиданный | Хозяйственный смысл, вид документа, критичные реквизиты, движения и аналитику по очереди. | Не считать зеленый статус доказательством правильности и не редактировать движения напрямую. |
Мини-упражнение: определите состояние без подсказки кнопки
Для той же услуги на 12 000 грн получены три результата. Определите, какой из них означает «записано», какой — «проведено правильно», а какой — «проведено с неожиданным результатом».
- Документ открывается из списка, номер и дата сохранены, но в отчете за август нет ни суммы, ни расшифровки до этого документа.
- В движениях видно 12 000 грн по нужному поставщику и основанию, расход имеет ожидаемое направление, а строка отчета расшифровывается до документа.
- Статус документа — проведен, 12 000 грн есть в отчете, но вся сумма отнесена на другое подразделение, хотя контрагент и период правильные.
Вариант 1 — записано, но не проведено или результат не сформирован для текущего состояния: начинаем со статуса и периода. Вариант 2 — проведено с ожидаемым результатом: подтверждены движение, сумма, аналитика и отчет. Вариант 3 — проведено с неожиданным результатом: алгоритм выполнился, но аналитика расходов не соответствует операции. Исправлять следует первопричину в реквизитах или правилах заполнения, а не строку движения.
Чтобы закрепить именно такой образ мышления, а не набор механических нажатий, пригодится практическая программа BAS Бухгалтерия для бухгалтера, где работа с документами связана с проверкой проведений и стандартных отчетов.
Самопроверка перед закрытием документа
- Я могу одним предложением объяснить хозяйственный смысл операции.
- Вид документа соответствует событию, а не просто привычному шаблону.
- Организация, дата, контрагент, основание, сумма и налоговые условия сверены с первичными данными.
- Направление расходов и доступная аналитика показывают, где именно должен быть результат.
- Я различаю сохранение карточки, выполнение проведения, отдельные движения и бухгалтерские проводки.
- Дебет, кредит и сумма складываются в понятное экономическое предложение.
- Результат подтвержден карточкой счета, ОСВ или другим подходящим отчетом с расшифровкой.
- Если есть отклонение, я возвращаюсь к первому неподтвержденному слою, а не запускаю массовые исправления.
Главный навык работы с документом в BAS — не быстро нажать «провести», а предвидеть результат и подтвердить его отчетом. Когда цепочка «операция → реквизиты → статус → движения → аналитика → контроль» читается без разрывов, документ становится не технической формой, а прозрачным обоснованием учетного показателя.