Проведення в BAS Бухгалтерія: рентген одного документа
На одному документі пояснюємо, чим відрізняються запис, проведення, рух і бухгалтерська проводка та як перевірити результат у звіті.. Спочатку була не програма, а господарська операція. Рентген-картка: шість шарів одного документа. Як «просвітити» реквізити, а не просто заповнити форму. Як читати дебет, кредит, суму й аналітику в контексті. Три стани: документ є, проведення є, а результат різний. Контроль у звіті: від документа до показника й назад. Таблиця діагностики: симптом, перевірка, небезпечна реакція. Міні-вправа: визначте стан без підказки кнопки. Самоперевірка перед закриттям документа
Спочатку була не програма, а господарська операція
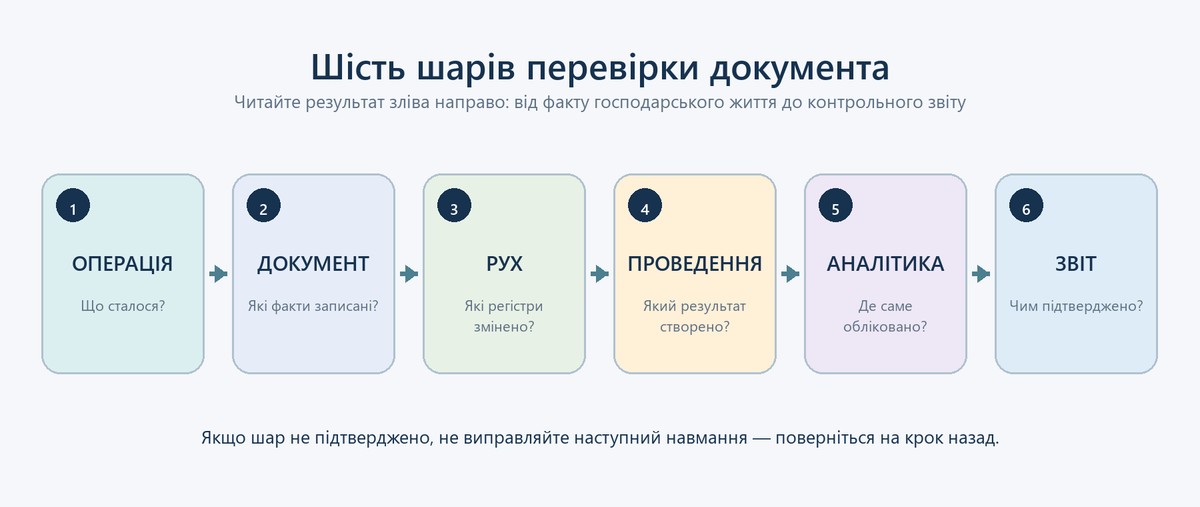
Рентген-картка: шість шарів одного документа
Як «просвітити» реквізити, а не просто заповнити форму
Як читати дебет, кредит, суму й аналітику в контексті
Три стани: документ є, проведення є, а результат різний
Контроль у звіті: від документа до показника й назад
Таблиця діагностики: симптом, перевірка, небезпечна реакція
Міні-вправа: визначте стан без підказки кнопки
Самоперевірка перед закриттям документа
Документ у BAS — це електронна картка факту господарського життя: хто, що, коли, на яку суму і за яких умов. Записати документ означає зберегти ці відомості в базі. Провести — доручити системі застосувати закладену облікову логіку та сформувати рухи. Рух — окремий запис у певному регістрі, а бухгалтерська проводка — лише один із можливих результатів руху, де сума пов’язана з дебетом, кредитом і аналітикою. Тому позначка «проведено» ще не доводить правильності обліку. Правильний результат видно лише тоді, коли реквізити відповідають операції, рухи логічні, а підсумок підтверджується звітом.
Спочатку була не програма, а господарська операція
Уявімо одну ситуацію. Підприємство замовило обслуговування офісного обладнання. Виконавець надав послугу за серпень, сторони погодили її обсяг і вартість 12 000 грн та отримали первинний документ, який підтверджує виконання. Бухгалтер має відобразити придбання послуги й заборгованість перед постачальником. Чи виникають податкові наслідки, на яку саме статтю або напрям витрат віднести суму, чи був аванс і як закрити взаєморозрахунки — це окремі умови, які треба встановити до введення даних.
Цей порядок важливий: спочатку ми формулюємо економічний зміст, а вже потім шукаємо відповідний вид документа. Якщо діяти навпаки — від знайомої кнопки або шаблону — можна отримати технічно проведений, але економічно хибний запис. Програма не здогадується, що саме сталося; вона опрацьовує вибраний сценарій і заповнені реквізити.
П’ять запитань до введення документа
- Яку послугу фактично отримано і яким первинним документом це підтверджено?
- Хто є стороною операції: яка організація та який контрагент?
- До якого періоду належить послуга і коли виникає обов’язок її відобразити?
- Яка повна сума операції та які податкові умови застосовні саме до цього підприємства?
- Де має опинитися витрата: у якому підрозділі, напрямі діяльності, статті чи іншому аналітичному розрізі?
Рентген-картка: шість шарів одного документа
Нижче — картка, яку можна читати як послідовність контрольних запитань. Розкривайте шари по черзі: кожен наступний має спиратися на підтверджений попередній. Назви форм, вкладок і команд у конкретній інформаційній базі можуть відрізнятися через конфігурацію, реліз, увімкнені функціональні опції та права користувача, тому тут використані нейтральні назви середовища BAS Бухгалтерія.
Підприємство отримало послугу з обслуговування обладнання, її результат прийнято, а сума погоджена з виконавцем. На цьому шарі ще немає дебету й кредиту — є подія, сторони, дата, сума та підтвердні документи. Якщо зміст сформульований нечітко, будь-яке подальше проведення буде лише акуратно оформленою здогадкою.
Шар 2. Документ і реквізити: які факти передано системіВид документа визначає сценарій обробки операції. Організація задає, у чиєму обліку виникне результат. Контрагент і договір або інша підстава розділяють взаєморозрахунки. Дата відносить запис до періоду. Сума задає вартісну величину. Номенклатура чи вид послуги допомагає класифікувати придбання. Рахунок або напрям витрат, підрозділ, проєкт та інша аналітика пояснюють, куди саме потрапить сума. Податкові реквізити мають сенс лише з урахуванням статусу сторін і облікової політики.
Шар 3. Статус: записано чи проведеноЗаписаний документ існує в базі: його можна знайти, відкрити й доповнити. Але сам факт збереження зазвичай не означає, що поточні дані вже вплинули на облікові регістри. Проведений документ пройшов алгоритм конфігурації та створив передбачені ним рухи. Прапорець статусу відповідає на запитання «алгоритм виконано?», але не на запитання «економічний результат правильний?».
Шар 4. Рухи та проведення: що саме створив алгоритмПроведення — це процес, а рухи — його зафіксований результат. Один документ може формувати записи не лише в бухгалтерському регістрі, а й в інших регістрах, потрібних конфігурації. Для нашої операції логічно очікувати відображення отриманої послуги та розрахунків із постачальником. Конкретна кореспонденція, податкові записи й момент визнання залежать від налаштувань, облікової політики, статусу операції та заповнених реквізитів, тому одна пара рахунків не може бути універсальною відповіддю.
Шар 5. Аналітика: де саме осіла сумаНавіть правильні рахунки не гарантують правильного результату. Перевірте контрагента, підставу взаєморозрахунків, статтю або напрям витрат, підрозділ, замовлення, проєкт та інші доступні у вашій базі розрізи. Помилка в аналітиці часто не заважає проведенню, зате спотворює управлінський зріз, взаєморозрахунки або розподіл витрат.
Шар 6. Звіт-контроль: чим підтверджено результатВідкрийте стандартний звіт, який показує потрібний рахунок і його аналітику за період документа: наприклад, картку рахунку, оборотно-сальдову відомість або їхній доступний у вашому середовищі аналог. Знайдіть рядок документа, звірте дату, суму, сторону, аналітичні розрізи та вплив на залишок. Звіт має підтвердити не наявність документа, а потрібний обліковий наслідок.
Коли потрібно не просто запам’ятати послідовність, а відпрацювати документи й контроль проведень у BAS, корисно тренувати весь ланцюг: від первинного факту до розшифрування показника звіту.
Як «просвітити» реквізити, а не просто заповнити форму
Реквізит — не декоративне поле. Це умова, яку алгоритм використовує для вибору рахунку, аналітики, періоду, валюти, податкової поведінки або способу закриття взаєморозрахунків. Читати документ зручно не зверху вниз, а за ролями реквізитів.
| Реквізит або група | Яка бізнес-логіка від нього залежить | Контрольне запитання |
|---|---|---|
| Організація | Визначає, у чиєму обліку відображається операція та які налаштування застосовуються. | Послугу справді придбала саме ця юридична особа? |
| Дата і період | Впливають на період рухів і звітів, доступність редагування та послідовність обліку. | Це дата первинного факту, отримання документа чи інша дата за вашими правилами? |
| Контрагент і підстава розрахунків | Розподіляють заборгованість і погашення між сторонами та угодами. | За яким договором або замовленням треба побачити борг? |
| Послуга, зміст рядка | Класифікує придбання та може впливати на доступні способи відображення. | Опис відповідає первинному документу й реальному призначенню? |
| Сума, валюта, податкові параметри | Формують вартісний результат та, за наявності підстав, пов’язані податкові записи. | Що входить у 12 000 грн і який статус сторін підтверджено? |
| Напрям витрат і аналітика | Визначають, де сума буде видима у витратах, підрозділах, проєктах та інших зрізах. | Хто отримав користь від послуги і в якому звіті це має бути видно? |
Корисний прийом: перед проведенням сформулюйте очікуваний результат одним реченням. Наприклад: «У серпні маємо побачити вартість обслуговування в аналітиці адміністративного напряму та заборгованість перед конкретним виконавцем за визначеною підставою». Таке речення одразу підказує, які поля критичні і що шукати у звіті.
Як читати дебет, кредит, суму й аналітику в контексті
Починайте не з номера рахунку, а з питання: що збільшилося, що зменшилося або яке зобов’язання виникло? У нашому прикладі підприємство отримало корисність від послуги й водночас має розрахунок із постачальником. Дебетна сторона повинна пояснити, куди спрямована вартість: на витрати певного періоду, актив, аванс чи інший об’єкт відповідно до реальних обставин. Кредитна сторона має пояснити джерело або зустрічну зміну: наприклад, виникнення чи погашення заборгованості. Сума відповідає на запитання «скільки», а аналітика — «у кого, за чим, де і для чого».
Тому проводку варто читати повним реченням, а не парою чисел: «12 000 грн віднесено на такий економічний об’єкт у такому підрозділі, а зустрічний запис відображено за таким контрагентом і підставою». Якщо речення не збігається з первинним фактом, знайома кореспонденція не рятує результат.
Чотири перевірки одного рядка руху
- Дебет. Чи відповідає об’єкт обліку тому, що підприємство отримало або використало?
- Кредит. Чи правильно показано джерело, зобов’язання або зменшення іншого об’єкта?
- Сума. Чи збігається вона з первинним документом і чи зрозумілий її склад?
- Аналітика. Чи той контрагент, договір, підрозділ, стаття, проєкт та інші доступні розрізи?
Не переносіть механічно назви команд або очікувані рухи з іншої програми лінійки 1С. BAS Бухгалтерія і конкретні конфігурації 1С можуть мати схожу платформну логіку, але це не робить їхні форми, алгоритми й налаштування тотожними. Перевіряйте саме те середовище, у якому ведеться облік.
Три стани: документ є, проведення є, а результат різний
| Стан | Що це означає | Що побачить бухгалтер |
|---|---|---|
| Записано, але не проведено | Картку документа збережено, проте алгоритм проведення для поточного стану не сформував рухи. | Документ є у списку, але очікуваного впливу в обліковому звіті немає. |
| Проведено з очікуваним результатом | Рухи відповідають операції, сумі, періоду й потрібній аналітиці. | Документ розшифровується у звіті, а обороти та залишки змінені логічно. |
| Проведено з неочікуваним результатом | Алгоритм відпрацював, але отримав неправильний або неповний вхідний контекст. | Сума є у звіті, однак потрапила не в той період, підрозділ, напрям, договір чи інший розріз. |
Третій стан найпідступніший: технічної помилки немає, тому користувач може вважати роботу завершеною. Насправді статус «проведено» підтверджує виконання алгоритму, а не правильність професійного судження бухгалтера.
Контроль у звіті: від документа до показника й назад
Сформуйте картку рахунку або оборотно-сальдову відомість за період, який охоплює дату операції. Встановіть відбір за потрібним рахунком і, якщо доступно, за контрагентом, підставою розрахунків, підрозділом або іншою аналітикою. Знайдіть 12 000 грн і відкрийте розшифрування до документа. Перевірка має працювати в обидва боки:
- від документа до звіту: очікуваний рух видно у правильному періоді та розрізі;
- від звіту до документа: сумнівний показник можна розшифрувати до конкретного первинного факту;
- за балансом змісту: зміна обороту або залишку пояснюється операцією, а не лише збігається за сумою.
Якщо рядка немає, спочатку перевірте період звіту, відбори та статус документа. Якщо рядок є, але не там, перевіряйте реквізити й аналітику документа. Не починайте з масового перепроведення: воно змінює багато записів одночасно й ускладнює пошук першопричини. Не редагуйте рухи вручну — виправляйте документ, налаштування або вихідні дані у межах прийнятого робочого процесу.
Таблиця діагностики: симптом, перевірка, небезпечна реакція
| Симптом | Що перевірити | Чого не робити навмання |
|---|---|---|
| Документ є у списку, але його немає у звіті | Статус проведення, дату, період звіту, активні відбори, організацію. | Не перепроводити весь місяць і не вимикати всі контролі. |
| У звіті інша сума | Склад суми, валюту, податкові параметри, кількість рядків, часткове закриття або аванс. | Не підганяти число ручною операцією без пояснення різниці. |
| Сума відображена не за тим контрагентом чи підставою | Шапку документа, договір або іншу підставу, аналітику обох сторін руху. | Не переносити залишок між аналітиками без перевірки первинних даних. |
| Витрата потрапила не в той підрозділ або напрям | Поля розподілу, статтю витрат, підрозділ у рядку й правила за замовчуванням. | Не змінювати довідник або глобальні налаштування заради одного документа. |
| Оборот виглядає подвійним | Дублікати документів, сторнування, повторне введення, межі періоду й розшифрування рядків. | Не видаляти один із рядків лише тому, що суми однакові. |
| Документ проведений, але результат неочікуваний | Господарський зміст, вид документа, критичні реквізити, рухи та аналітику по черзі. | Не вважати зелений статус доказом правильності й не редагувати рухи напряму. |
Міні-вправа: визначте стан без підказки кнопки
Для тієї самої послуги на 12 000 грн отримано три результати. Визначте, який із них означає «записано», який — «проведено правильно», а який — «проведено з неочікуваним результатом».
- Документ відкривається зі списку, номер і дата збережені, але у звіті за серпень немає ані суми, ані розшифрування до цього документа.
- У рухах видно 12 000 грн за потрібним постачальником і підставою, витрата має очікуваний напрям, а рядок звіту розшифровується до документа.
- Статус документа — проведений, 12 000 грн є у звіті, але вся сума віднесена на інший підрозділ, хоча контрагент і період правильні.
Варіант 1 — записано, але не проведено або результат не сформовано для поточного стану: починаємо зі статусу й періоду. Варіант 2 — проведено з очікуваним результатом: підтверджені рух, сума, аналітика і звіт. Варіант 3 — проведено з неочікуваним результатом: алгоритм виконався, але аналітика витрат не відповідає операції. Виправляти слід першопричину в реквізитах чи правилах заповнення, а не рядок руху.
Щоб закріпити саме такий спосіб мислення, а не набір механічних натискань, стане у пригоді практична програма BAS Бухгалтерія для бухгалтера, де робота з документами пов’язана з перевіркою проведень і стандартних звітів.
Самоперевірка перед закриттям документа
- Я можу одним реченням пояснити господарський зміст операції.
- Вид документа відповідає події, а не просто звичному шаблону.
- Організація, дата, контрагент, підстава, сума та податкові умови звірені з первинними даними.
- Напрям витрат і доступна аналітика показують, де саме має бути результат.
- Я розрізняю збереження картки, виконання проведення, окремі рухи та бухгалтерські проводки.
- Дебет, кредит і сума складаються в зрозуміле економічне речення.
- Результат підтверджено карткою рахунку, ОСВ або іншим доречним звітом із розшифруванням.
- Якщо є відхилення, я повертаюся до першого непідтвердженого шару, а не запускаю масові виправлення.
Головна навичка роботи з документом у BAS — не швидко натиснути «провести», а передбачити результат і довести його звітом. Коли ланцюг «операція → реквізити → статус → рухи → аналітика → контроль» читається без розривів, документ стає не технічною формою, а прозорим обґрунтуванням облікового показника.