Тема публикаций

46

Статьи и справочные материалы по этой теме.

17 публикаций
Материал

Взнос в уставный фонд

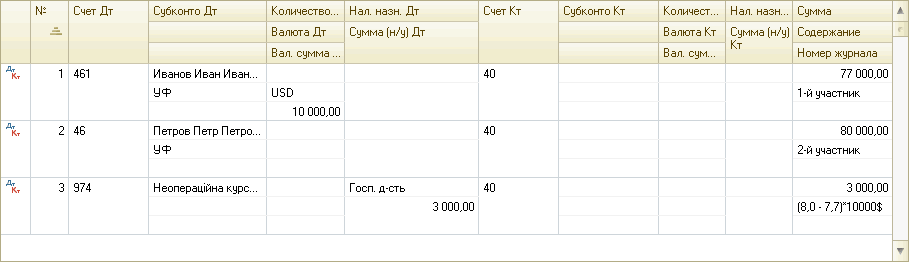
Согласно письму Минфина "Об определении показателя использования амортизационных отчислений" от 17.11.2003 г. №– 31-04200-04-5/5570 стоимость внесенных в уставный капитал необоротных активов в состав капитальных инвестиций не включается и на счете 15 "Капитальные инвестиции" не отражается. Хотя в Инструкции о применении Плана счетов от 30.11.99 г. №– 291Сказано, что счет 15 может корреспондировать со счетом 46 "Неоплаченный капитал". Да и для возможности формирования первоначальной стоимости объекта основных средств без такого счета не обойтись. Заполняя документ "Поступление товаров и услуг", на закладке "Счета расчетов" в поле "Счет расчетов с контрагентом" укажем счет 46 ("Поступление товаров и услуг").

Читать
Материал

Сдавать или нет Приложение "ОК" к Декларации о прибыли за 3-й квартал 2012 г.?

В соответствии с п. 46.6 НКУ, в случае изменения налогового законодательства соответствующий госорган (в настоящее время - Министерство финансов Украины) должен опубликовать новую форму Декларации. До ее опубликования, действительной есть форма Декларации, которая была действительна на момент таких изменений. Следовательно, в настоящее время действительна форма Декларации, утвержденная приказом Минфина от 28.09.2011 N 1213 и содержащая Приложение ОК.

Читать
Материал

Проведение операций модернизации основных средств

В процессе эксплуатации объектов ОС предприятие несет расходы, которые делятся на две группы, каждая из которых имеет свои правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета расходов зафиксированы в НП(С)БУ 7 (п.14 и 15), а порядок налогового учета - в НКУ (п.146.11 и 146.12):Справочник «Объекты строительства». Документ "Поступление товаров и услуг". Документ "Требование-накладная". Документ "Отчет производства за смену". Документ "Модернизация и ремонт ОС"

Читать
Материал

Методика отображения в конфигурации внесения уставного фонда в иностранной валюте

Порядок учета операций по формированию уставного капитала определяется условиями учредительного договора. Договор может содержать в качестве условий следующие варианты: внесение в уставный фонд определенной суммы иностранной валюты, внесение суммы иностранной валюты, эквивалентной фиксированной сумме гривен. К примеру, уставный фонд составляет 10000 грн., что на день подписания учредительного договора по курсу составляет 1250 долларов, в таких ситуациях взносы производятся в долларах. А может быть определено, что уставный фонд составляет 10000 грн., тогда взносы осуществляются в долларах по курсу на момент внесения.

Читать
Записаться по телефону