Мораторий на проверки контролирующими органами. Основания для продления сроков проверок. Основания для приостановления проверки. Когда необходима экспертиза. Требование о представлении документов. Изъятие документов. Права налогоплательщика при проведении проверок. Документы
Пенсионный фонд Украины (ПФУ) является органом, который осуществляет руководство и управление солидарной системой страхования (ст.58 Закона № 1058). Он также производит сбор страховых взносов и решает вопросы, связанные с ведением учета пенсионных активов застрахованных лиц на накопительных пенсионных счетах.Общие положения. Плановые проверки. Внеплановые проверки. Проверки другими социальными фондами. Ответственность. Взыскание неуплаченных страховых взносов. Обжалование актов органов ПФУ. Документы
Для того чтобы в печатной форме документа "Акт сверки взаиморасчетов" выводились номера документов поставщика необходимо на закладке "Дополнительно" установить флаг "Выводить полные названия документов". Если и после этого номера не заполнены, то следует проверить заполнены ли в документах "Поступление товаров и услуг", "Поступление доп. расходов" номер и дата накладной поставщика (закладка "Дополнительно").
Для того, что бы в печатной форме документа "Акт сверки взаиморасчетов" выводились данные о номере и дате оригинала документа, необходимо эти данные внести в документе "Платежное поручение входящее" в графах "Вх.номер" и "Вх.дата".
Во второй редакции конфигурации "Бухгалтерский учет для бюджетных учреждений Украины" к сожалению не существует механизма для отражения операции ликвидации необоротных активов с получением ТМЦ, полученных от ликвидации. Возможность реализации данного механизма будет рассмотрена в следующих релизах.
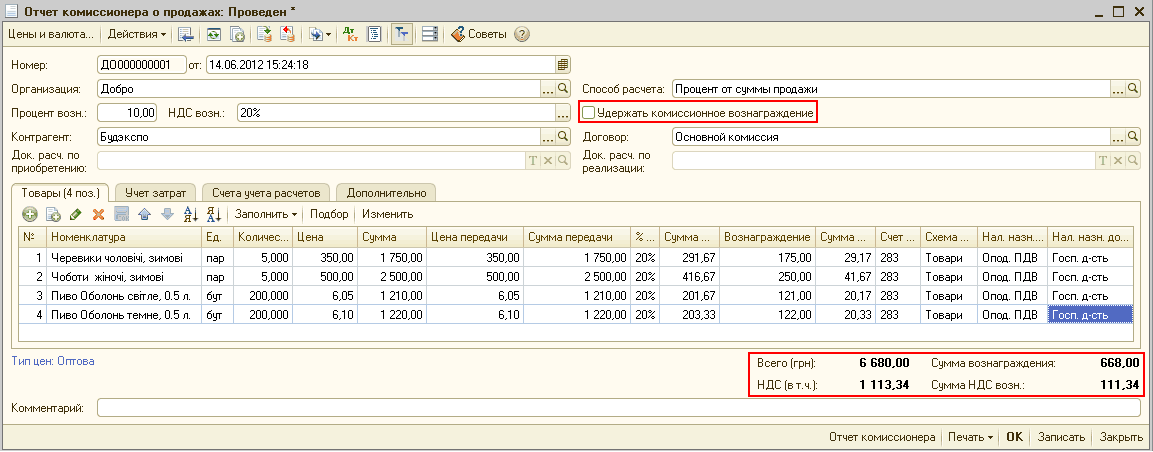
Согласно статьи 189 НКУ, при осуществлении посреднических операций какие-либо особенности при определении базы налогообложения НДС отсутствуют. В первом абзаце п.189.4 НКУ указано, что "базой налогообложения для товаров/услуг, которые передаются/получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 настоящего Кодекса".Способ 1. За счет перечисленных комиссионеру авансов (флаг «Удержать комиссионное вознаграждение» выключен). Способ 2. За счет выручки от реализации товаров (флаг «Удержать комиссионное вознаграждение» включен)
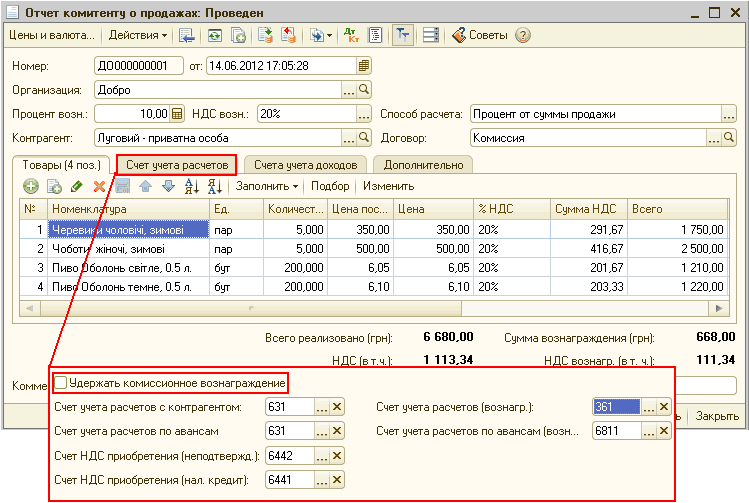
Согласно статьи 189 НКУ, при осуществлении посреднических операций какие-либо особенности при определении базы налогообложения НДС отсутствуют. В первом абзаце п.189.4 НКУ указано, что "базой налогообложения для товаров/услуг, которые передаются/получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 настоящего Кодекса".Способ 1. За счет полученных от комитента авансов (флаг «Удержать комиссионное вознаграждение» выключен). Способ 2. За счет выручки от реализации товаров (флаг «Удержать комиссионное вознаграждение» включен)