Мораторій на перевірки контролюючими органами. Підстави для продовження строків перевірок. Підстави для зупинення перевірки. Коли необхідна експертиза. Вимога про надання документів. Вилучення документів. Права платника податків при проведенні перевірок. Документи
Пенсійний фонд України (ПФУ) є органом, який здійснює керівництво та управління солідарною системою страхування (ст.58 Закону № 1058). Він також здійснює збір страхових внесків і вирішує питання, пов’язані з веденням обліку пенсійних активів застрахованих осіб на накопичувальних пенсійних рахунках.Загальні положення. Планові перевірки. Позапланові перевірки. Перевірки іншими соціальними фондами. Відповідальність. Стягнення несплачених страхових внесків. Оскарження актів органів ПФУ. Документи
Для того щоб у друкованій формі документа "Акт звірки взаєморозрахунків" виводилися номери документів постачальника, необхідно на вкладці "Додатково" встановити прапорець "Виводити повні назви документів". Якщо й після цього номери не заповнені, слід перевірити, чи заповнені в документах "Надходження товарів і послуг", "Надходження дод. витрат" номер і дата накладної постачальника (вкладка "Додатково").
Для того, щоб у друкованій формі документа "Акт звірки взаєморозрахунків" виводилися дані про номер і дату оригіналу документа, необхідно ці дані внести в документі "Платіжне доручення вхідне" у графах "Вх.номер" і "Вх.дата".
У другій редакції конфігурації "Бухгалтерський облік для бюджетних установ України", на жаль, не існує механізму для відображення операції ліквідації необоротних активів з отриманням ТМЦ, отриманих від ліквідації. Можливість реалізації цього механізму буде розглянута в наступних релізах.
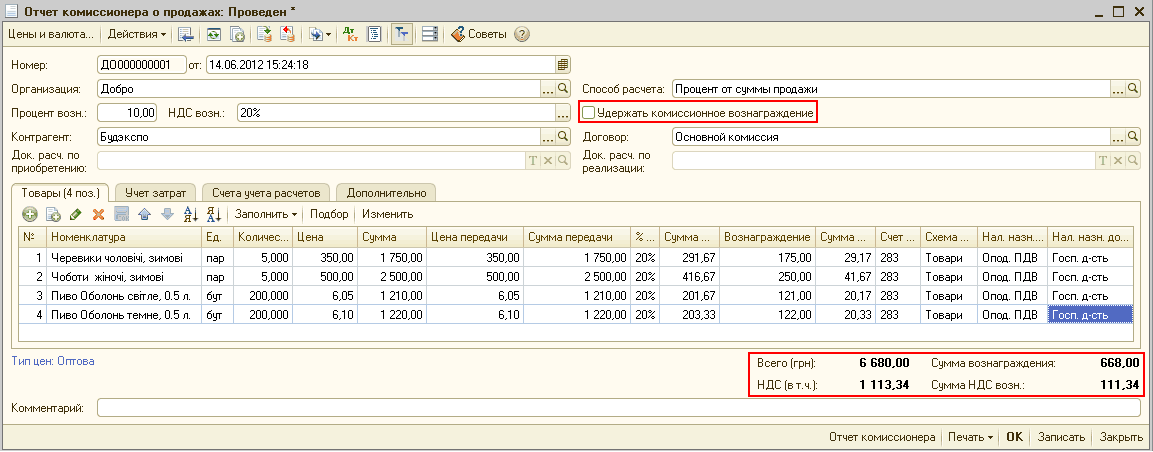
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в межах договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок перерахованих комісіонеру авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
Фінансове планування в підсистемі "Бюджетування" ведеться в розрізі сценаріїв. Сценарій є обов'язковим реквізитом будь-якої бюджетної транзакції.Призначення сценаріїв планування. Реквізити довідника "Сценарії"
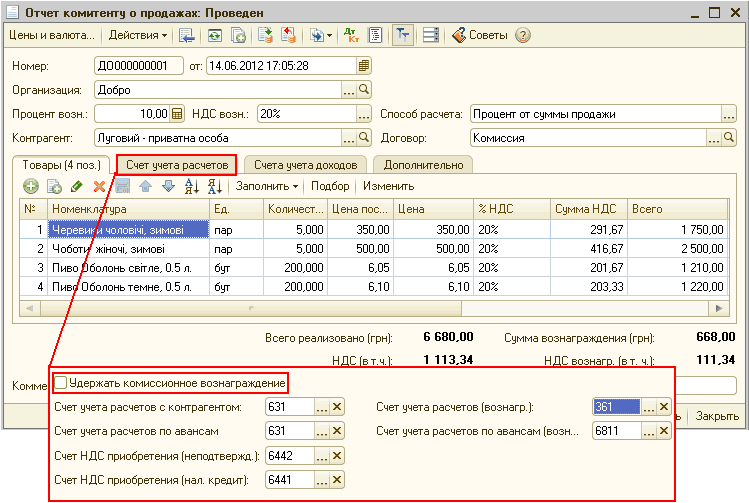
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в рамках договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок отриманих від комітента авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)