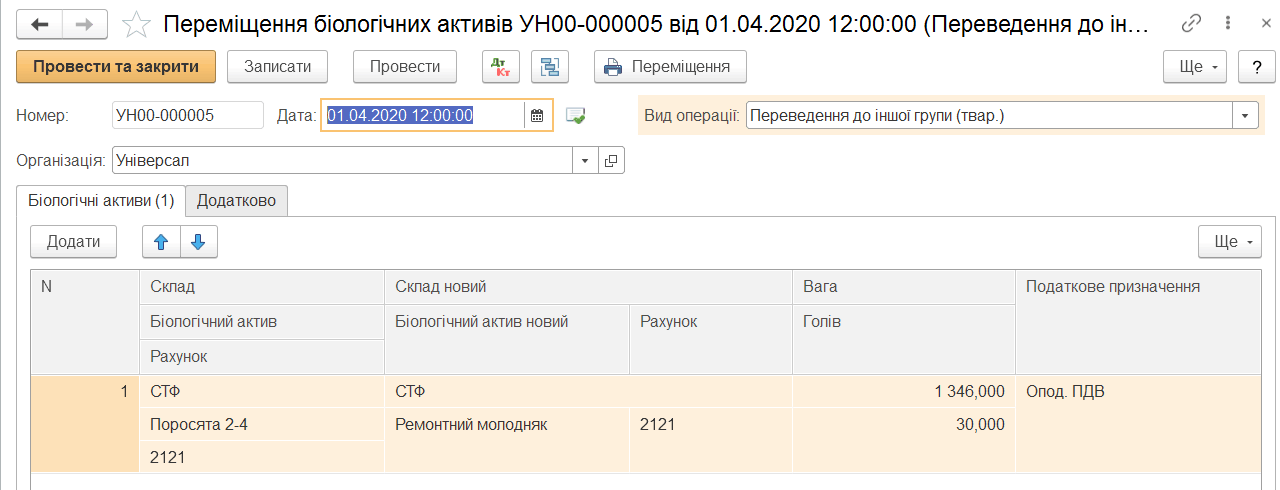
Перемещение биологических активов
Описаны виды операций документа «Перемещение биологических активов» и порядок оформления перевода животных, ввода и выбраковки основного стада, а также перемещения растений.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описаны виды операций документа «Перемещение биологических активов» и порядок оформления перевода животных, ввода и выбраковки основного стада, а также перемещения растений.
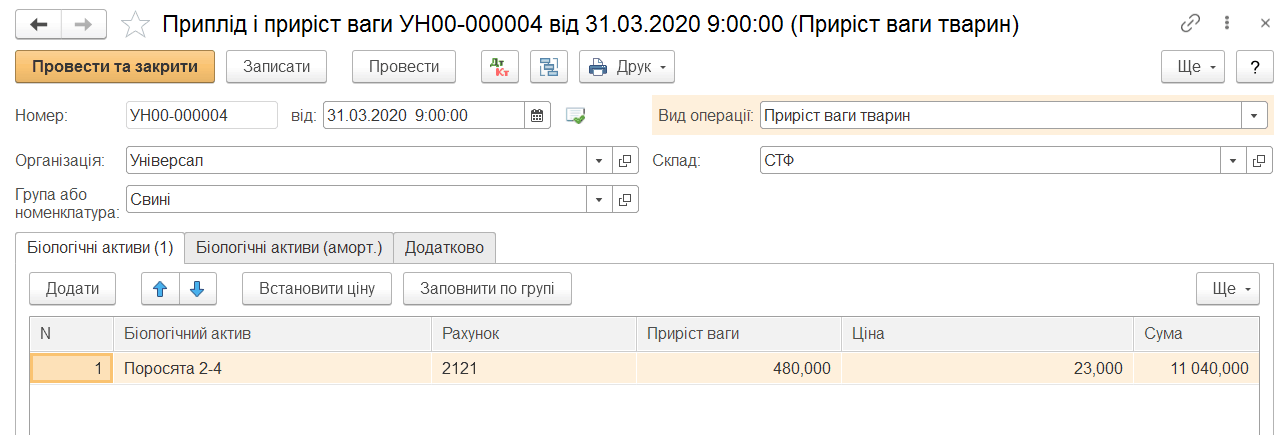
ЧитатьОписано создание документа для оприходования прироста животных, заполнение склада, группы, активов и счета затрат. Рассмотрены заполнение партий и распределение веса прироста.
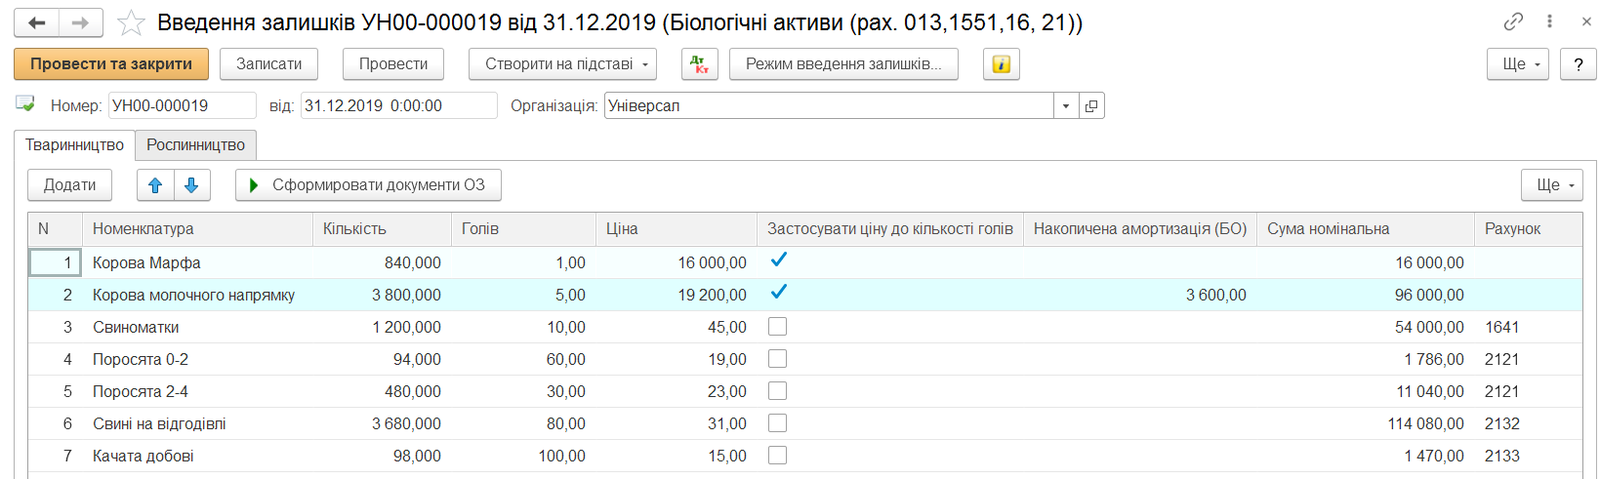
ЧитатьОписан ввод начальных остатков по биологическим активам в документе «Ввод остатков», в частности оформление долгосрочных амортизируемых БА.
ЧитатьОписаны учёт биологических активов в BAS АГРО. Бухгалтерия, первоначальные настройки, работа со справочником и установление справедливой стоимости живого веса активов.. Справочник «Биологические активы». Установление цен биологических активов
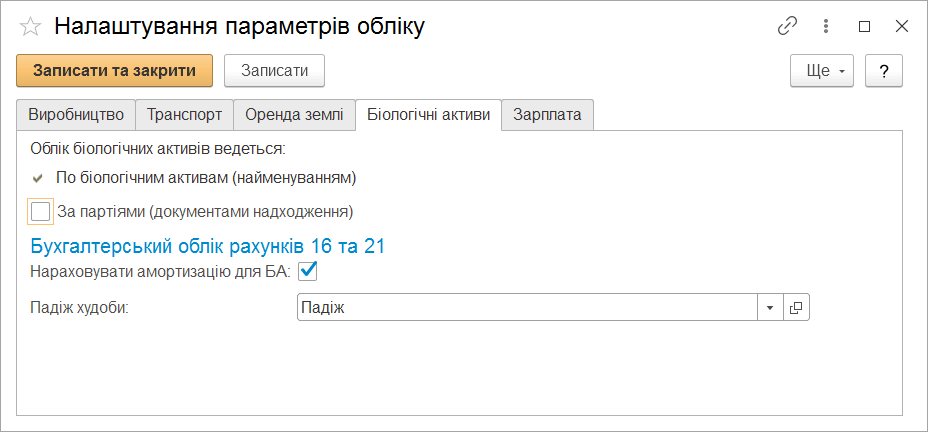
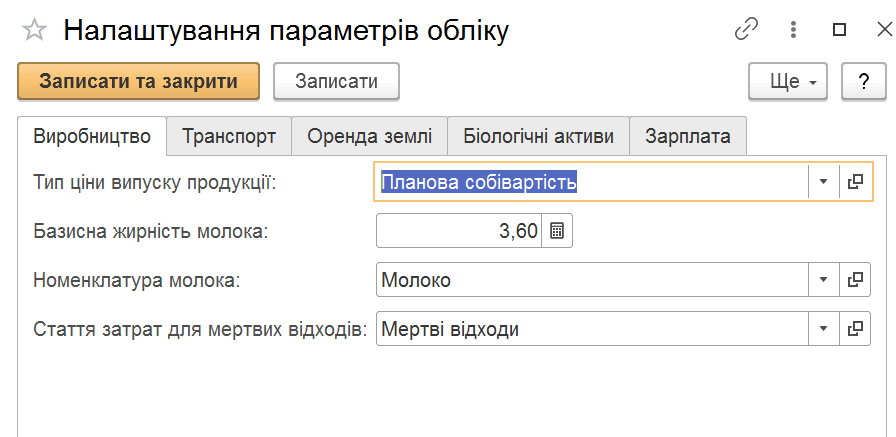
ЧитатьОписаны настройки параметров сельскохозяйственного учета и учетной политики в BAS АГРО. Бухгалтерия, а также работа с технологическими операциями и подразделениями предприятия.. Настройка параметров сельскохозяйственного учета. Настройка учетной политики. Технологические операции. Подразделения
Читать<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
ЧитатьВ этом разделе Вы рассмотрите все необходимые настройки субконто и отчетов, что, в последствии, значительно облегчит Вам работу с программой.
Читать