Учёт биологических активов
Описаны учёт биологических активов в BAS АГРО. Бухгалтерия, первоначальные настройки, работа со справочником и установление справедливой стоимости живого веса активов.. Справочник «Биологические активы». Установление цен биологических активов
Справочник «Биологические активы»
Установление цен биологических активов
Биологическим активом являются животные или растения, которые в процессе биологических преобразований способны давать сельскохозяйственную продукцию и/или дополнительные биологические активы, а также иным способом приносить экономические выгоды.
Учёт биологических активов может включать следующие этапы:
- Приобретение биологических активов;
- Возврат биологических активов поставщику;
- Оприходование (введение в основное стадо) биологических активов, начисление амортизации;
- Приплод, прирост животных;
- Перемещение между группами;
- Перемещение между складами;
- Убой, падёж животных, списание биологических активов растениеводства;
- Выбраковка из основного стада;
- Выбытие из организации вследствие продажи или ликвидации.
Учёт биологических активов на предприятии ведётся как в суммарном, так и в количественном измерении.
Количественный учёт животных на предприятии ведётся в двух единицах измерения: количество голов (гол.), живой вес (кг). В бухгалтерских проводках указываются вес животного и его стоимость по учётным ценам. Для хранения информации о количестве голов используется регистр «Животные организации».
Количественный учёт растений ведётся в штуках. Для хранения информации о количестве биологических активов растениеводства используется регистр «Растения организации».
В процессе выращивания биологических активов постоянно происходят изменения.
Количество животных увеличивается как за счёт приплода от собственного маточного поголовья, так и вследствие приобретения племенного молодняка и молодняка животных. Поголовье на откорме также увеличивается вследствие постановки на откорм животных, выбракованных из основного стада. В стаде постоянно происходит перемещение молодняка из одной возрастной группы в другую, увеличение живого веса и стоимости животных.
Состав биологических активов растениеводства изменяется вследствие перевода активов из текущих в долгосрочные, признания биологических активов растениеводства, реализации, а также приобретения растений.
- Для работы с биологическими активами предусмотрен ряд специальных документов: Счёт на оплату поставщику биологических активов;
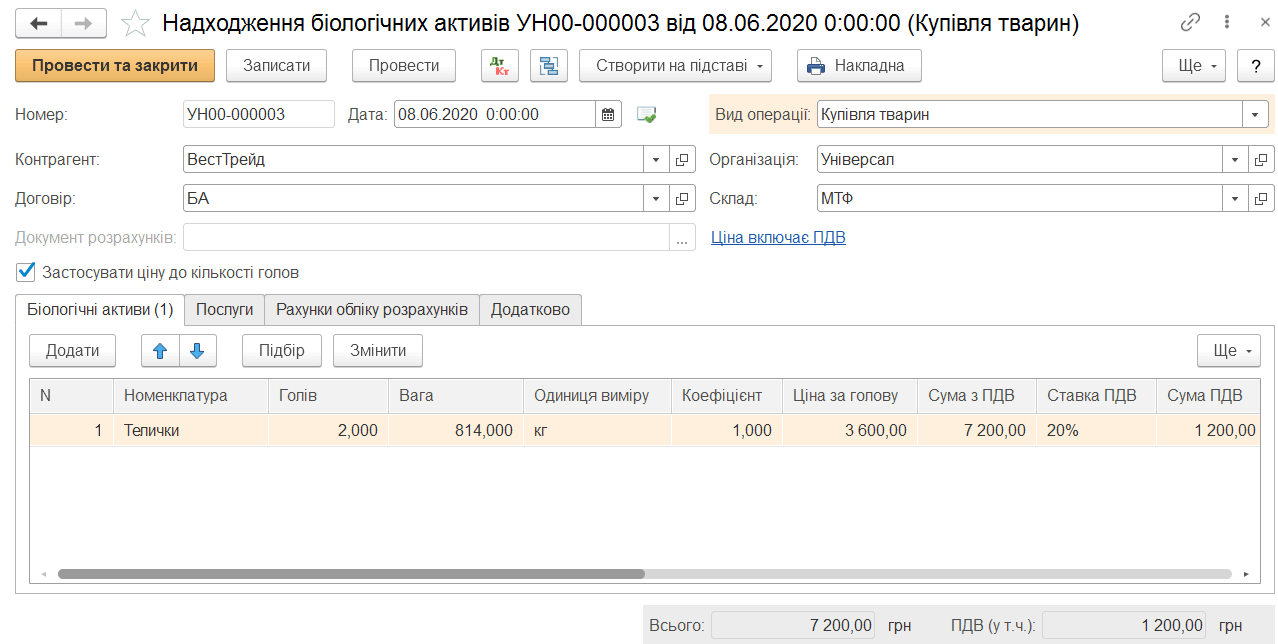
- Приобретение биологических активов;
- Возврат биологических активов поставщику;
- Реализация биологических активов;
- Возврат биологических активов от покупателя;
- Инвентаризация биологических активов;
- Оприходование биологических активов;
- Учёт арендованных биологических активов;
- Инвентаризация арендованных биологических активов;
- Ведомость реализации (животные);
- Перемещение биологических активов;
- ГТД по импорту биологических активов;
- Приплод и прирост;
- Убой;
- Акт переоценки биологических активов;
- Списание биологических активов;
- Установление цен биологических активов;
- Закладка в инкубаторий;
- Отчёт о выходе инкубатория;
- Регистрация надоя молока;
- Расчёт кормодней.
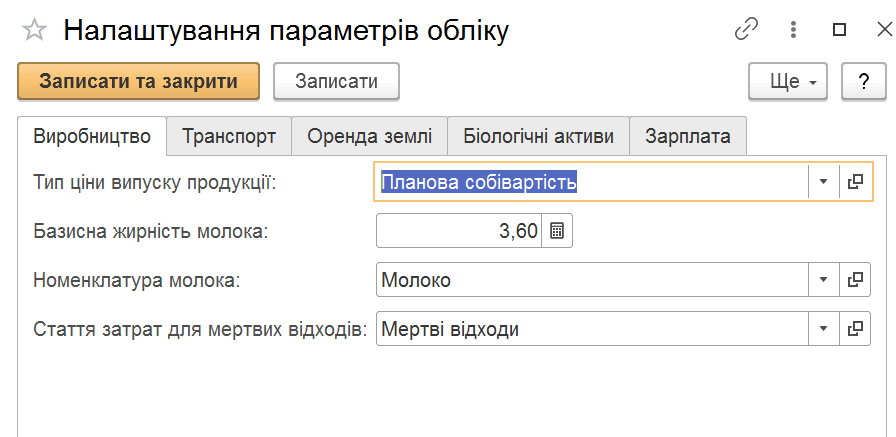
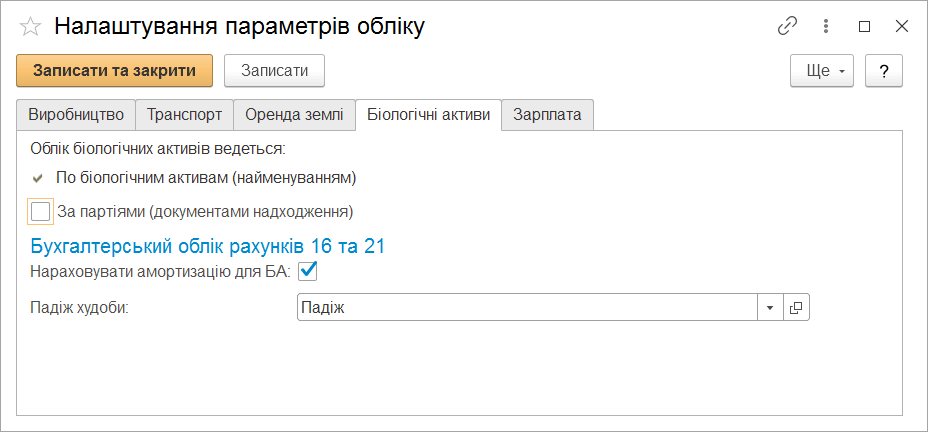
Перед началом работы с биологическими активами необходимо выполнить настройки. Сначала проводятся общие настройки базы: «Администрирование» – «Настройка параметров учёта».
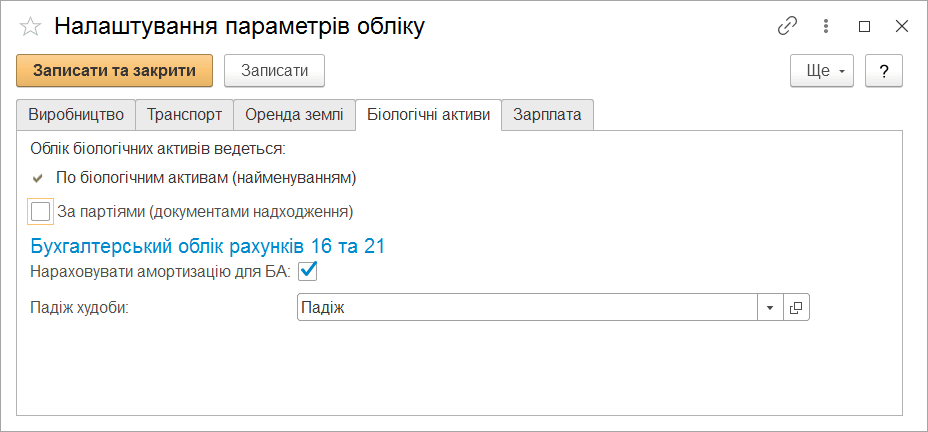
В настройках необходимо указать:
- базисную жирность молока;
- номенклатуру молока;
- будет ли вестись учёт биологических активов в разрезе партий (документов поступления). Эта настройка будет работать для организаций, в учётной политике которых установлена настройка «Способ оценки БА» - «По ФИФО»;
- флаг «Начислять амортизацию», если на предприятии долгосрочные БА амортизируются;
- статью затрат на падёж скота.
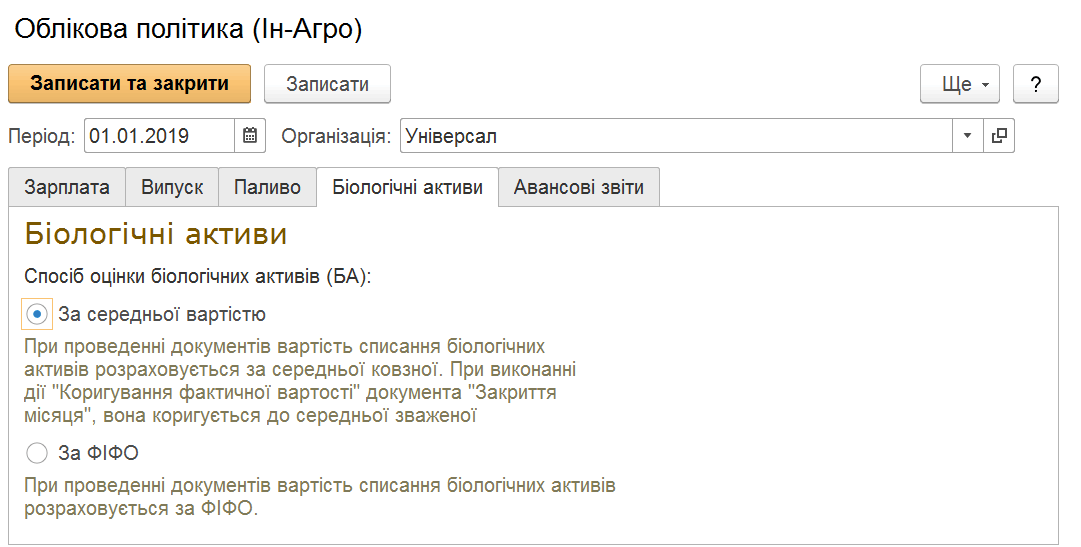
Далее проводятся настройки учётной политики организации: «Главное» - «Настройки» - «Учётная политика».
В ней указывается способ оценки биологических активов.
Справочник «Биологические активы»
Справочник «Биологические активы» предназначен для хранения перечня биологических активов или групп активов предприятия.
Справочник используется как для заполнения документов, так и для ведения аналитического учёта по бухгалтерским счетам 21, 16.
Для удобства поиска информации, а также расширенной аналитики в отчётах, справочник является многоуровневым, то есть животных в нём можно объединять в произвольные группы и подгруппы.
Ставка НДС, используемая при реализации, может принимать следующие значения: 0%, Без НДС, 20%, Не НДС.
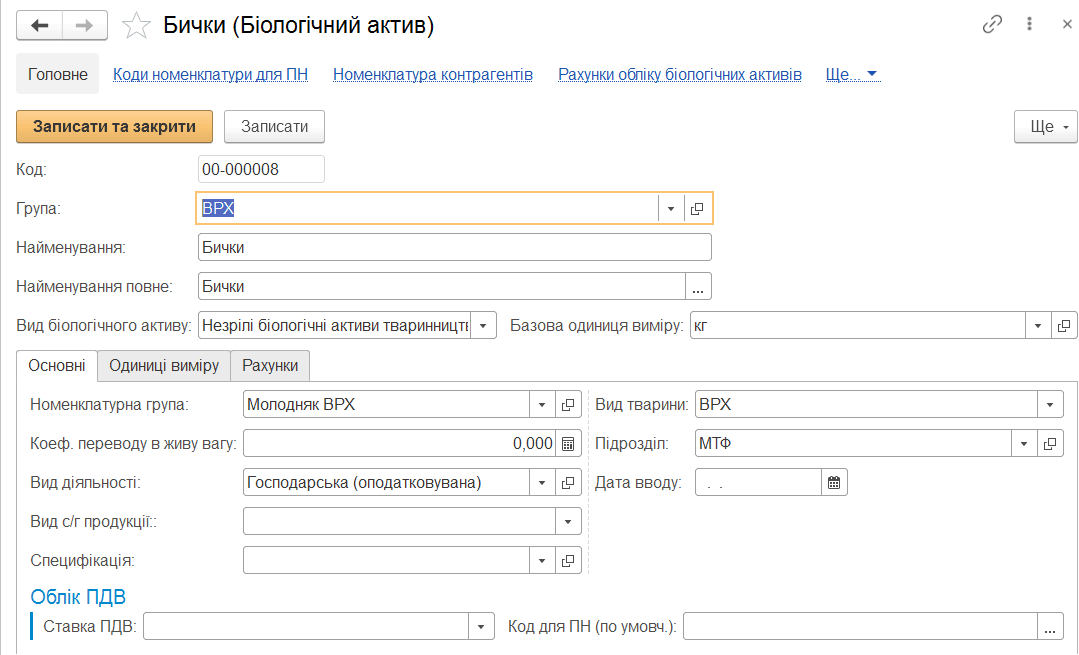
Базовая единица измерения – это единица измерения, в которой ведётся учёт веса (кг, ц, т).
Вид животного является перечислением, значение которого используется для отборов.
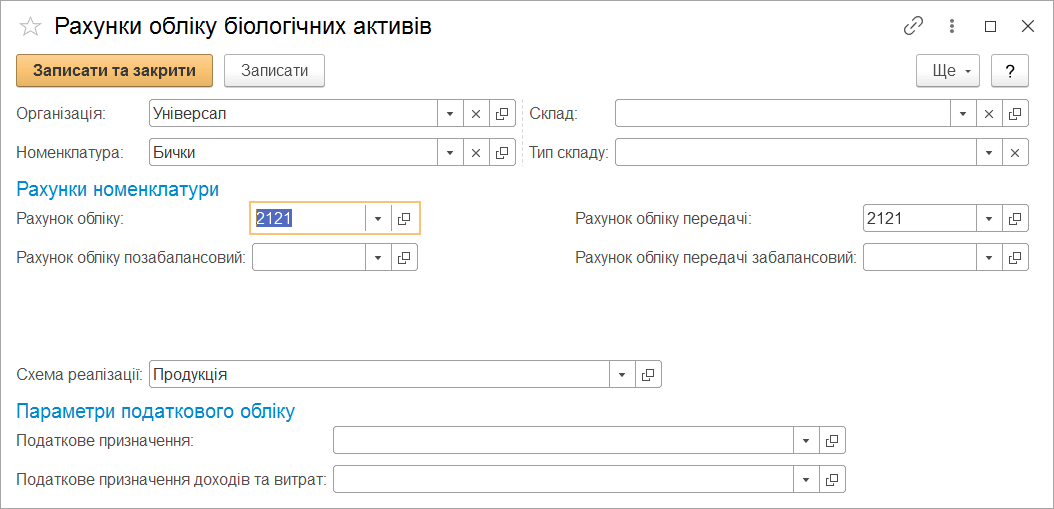
По гиперссылке «Счета учёта биологических активов» можно заполнить регистр сведений «Счета учёта биологических активов» для дальнейшей автоматической подстановки в документы. В этом регистре заполняются счёт учёта, БА, склад, схема реализации, налоговое назначение.
Если на предприятии долгосрочные биологические активы амортизируются, необходимо дополнительно установить флаг «Начислять амортизацию».
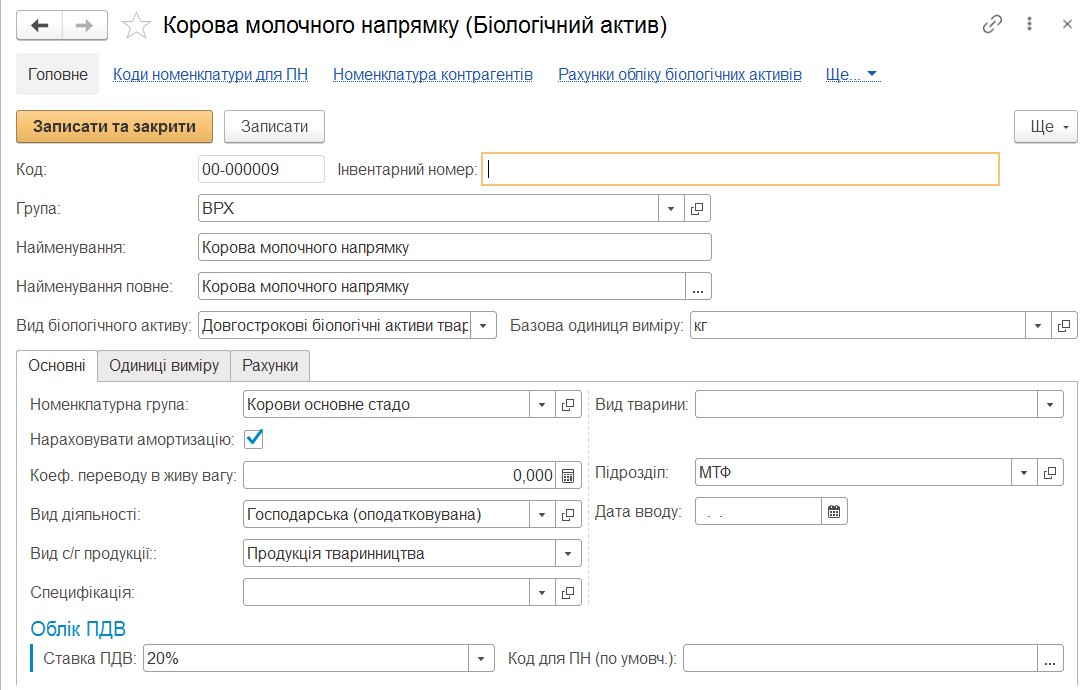
Если учёт долгосрочных БА ведётся по каждому животному отдельно, а не по группе, можно указать инвентарный номер животного.
Установление цен биологических активов
«Установление цен на биологические активы» предназначен для записи периодического значения справедливой стоимости живого веса актива.
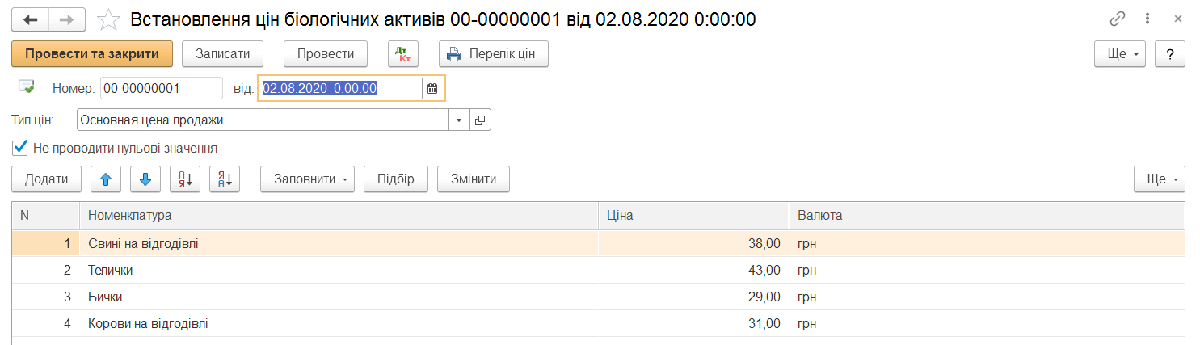
Начало действия новой цены определяется датой проведения документа.
В шапке документа необходимо указать тип цены. Как правило, это справедливая цена.
Строки табличной части можно заполнить вручную или автоматически, воспользовавшись кнопкой «Заполнить».
Документ имеет печатную форму перечня цен.