Универсальный отчет
Отчет предназначен для получения данных по документам, справочникам, регистрам накопления и регистрам
ЧитатьТема публикаций
Справочные материалы по этой теме.
Отчет предназначен для получения данных по документам, справочникам, регистрам накопления и регистрам
ЧитатьФлаг «Вести партионный учет по сериям» влияет только на детализацию учета себестоимости и не влияет на ведение складского учета в разрезе серий или сроков годности, то есть это механизм, работающий именно с себестоимостью. Себестоимость всегда будет списывать так, как указано в учетной политике.
ЧитатьДоговоры аренды заключаются при оформлении различных арендных операций – хозяйственных операций по предоставлению имущества в пользование другим физическим или юридическим лицам за плату на определенный срок.Общие положения арендных операций. Оформление договора аренды. Общие положения договора аренды. Существенные условия договора аренды. Объект аренды. Срок аренды. Арендная плата. Другие существенные условия. Права и обязанности арендодателя. Права и обязанности арендатора. Условия досрочного расторжения договора. Образец договора подряда. Документы
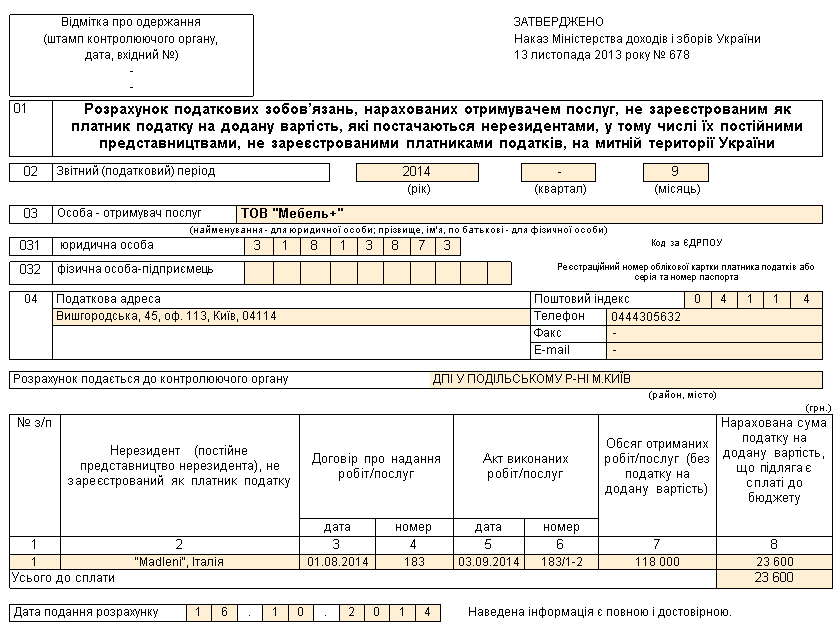
ЧитатьЗаключать договора с нерезидентами на оказание ими услуг могут не только субъекты хозяйствования, зарегистрированные плательщиками НДС, но и резиденты Украины – неплательщики НДС. Данные субъекты хозяйствования, также как и плательщики НДС, в случае, если место поставки услуг находится на таможенной территории Украины, считаются налоговыми агентами нерезидента в целях начисления налоговых обязательств, то есть лицами, ответственными за начисление и уплату НДС в бюджет, о чем прямо указано в п.180.2 ст.180 НКУ. И также как плательщики НДС, неплательщики НДС несут ответственность за нарушение порядка начисления и уплаты налоговых обязательств при получении от нерезидентов услуг с местом их поставки на таможенной территории Украины. Это предусмотрено п.208.5 ст.208 НКУ. Напомним, ст.208 НКУ называется Налогообложение поставляемых нерезидентами услуг, место поставки которых находится на таможенной территории Украины и именно она определяет особенности начисления НДС при импорте услуг. О том, что действие данной статьи Кодекса распространяется в равной степени на плательщиков и неплательщиков НДС, указано в первом ее пункте – п.208.1: <i>данной статьей устанавливаются правила налогообложения при поставке лицом-нерезидентом, которое не зарегистрировано в качестве плательщика налога, услуг, место поставки которых находится на таможенной территории Украины, лицу, зарегистрированному в качестве плательщика налога, или любому другому юридическому лицу – резиденту</i>.Общие положения. Особая форма отчетности по НДС. Оформление и представление Расчета в органы ГНС. Документы
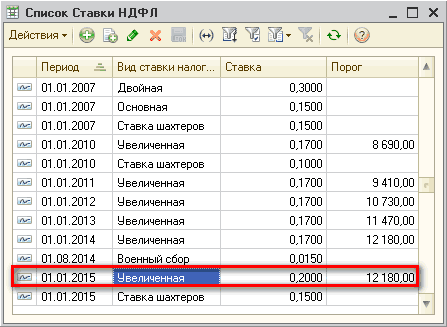
ЧитатьАвтоматический расчет НДФЛ по соответствующим ставкам осуществляется исходя их данных, описанных на закладке Порядок работы в программе. Информация о ставках и алгоритмы их применения в конфигурации настроены и обычно не требуют вмешательства пользователей.1. Начисление НДФЛ по ставке 15%. 2. Начисление НДФЛ по ставке 15 (20)%. 3. Начисление НДФЛ по ставке 5 %. 4. Начисление НДФЛ по ставке 0%
Читать