Універсальний звіт
Звіт призначений для отримання даних за документами, довідниками, регістрами накопичення та регістрами
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Звіт призначений для отримання даних за документами, довідниками, регістрами накопичення та регістрами
ЧитатиПрапорець «Вести партійний облік за серіями» впливає лише на деталізацію обліку собівартості та не впливає на ведення складського обліку в розрізі серій або строків придатності, тобто це механізм, що працює саме із собівартістю. Собівартість завжди списуватиметься так, як зазначено в обліковій політиці.
ЧитатиДоговори оренди укладаються під час оформлення різних орендних операцій – господарських операцій з надання майна в користування іншим фізичним або юридичним особам за плату на визначений строк.Загальні положення орендних операцій. Оформлення договору оренди. Загальні положення договору оренди. Істотні умови договору оренди. Об'єкт оренди. Строк оренди. Орендна плата. Інші істотні умови. Права та обов'язки орендодавця. Права та обов'язки орендаря. Умови дострокового розірвання договору. Зразок договору підряду. Документи
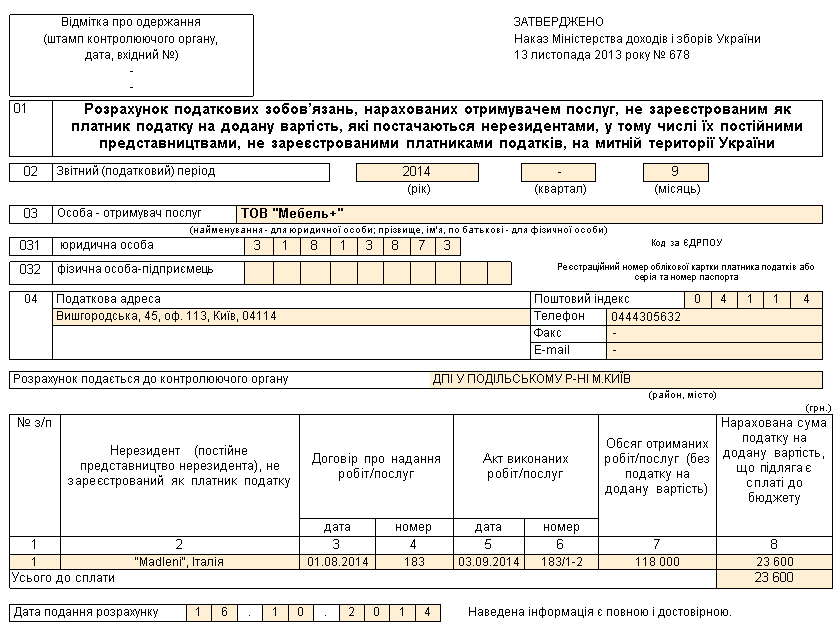
ЧитатиУкладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи
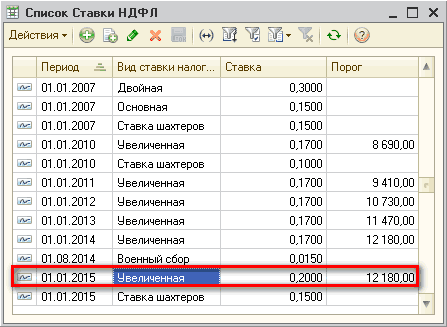
ЧитатиАвтоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%
Читати