В данной статье рассмотрен порядок отражения оплаты труда работников организации в праздничный и нерабочий день. Приведенные в методике рекомендации моделировались в конфигурации "Управление торговым предприятием для Украины", редакция 1.2.
Есть ли возможность у современных бухгалтеров стать ведущими ТОП-менеджерами в компании? Как и любой другой вопрос, этот можно рассматривать с двух сторон. Во-первых, считается ли в принципе бухгалтер ТОП-менеджером… Формально, он может быть таковым, если не подчиняется финансовому директору, то есть если не существует руководителя кроме гендиректора и учредителей. С другой стороны, существует человеческий фактор. Для того, чтобы стать ТОП-ом, необходимы не только хорошие навыки как в области бухгалтерии, так и в области маркетинга, менеджмента, но и определенный набор личных качеств. Залогом успеха в продвижении по карьерной лестнице станет заинтересованность в успешности компании-работодателя. Иными словами, иметь желание не только следить за правильностью заполнения, или своевременной сдачей документации, оформлять ее, а хотеть и делать все возможное, для продвижения фирмы на рынке. Естественно, это возможно только тогда, когда место работы для бухгалтера, а также профессия - любимые.
В типовой бюджетной конфигурации в релизах не ниже 7.70.023 согласно Приказу Государственной налоговой администрации Украины от 17.09.2001 N 373 «Об утверждении форм расчета суммы налога с владельцев транспортных средств и других самоходных машин и механизмов, справки к уточненному расчету и порядка их заполнения и представления в орган государственной налоговой службы» разработан ежегодный отчет «Расчет транспортного налога».
Иногда пользователи изменяют документы, которые в типовой конфигурации не формируют проводок с тем, чтобы эти документы проводки формировали. Например, счета-фактуры или платежные поручения. При этом некоторые пользователи, написав совершенно правильно в модуле документа алгоритм формирования проводок, сталкиваются с тем, что документ проводки не формирует.
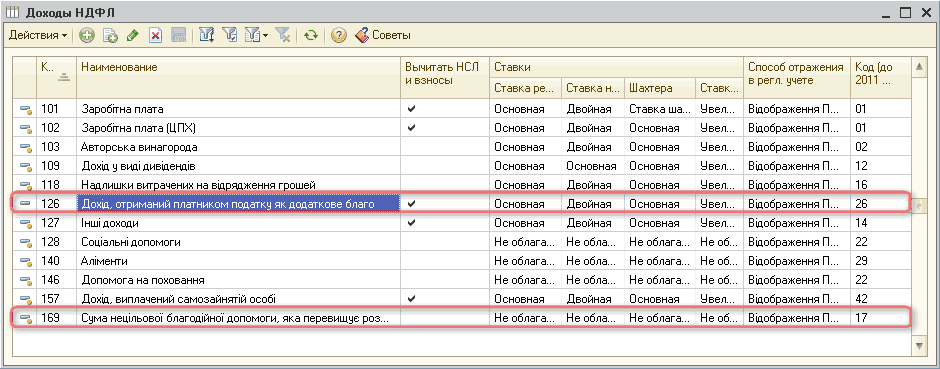
В данной статье предоставлен порядок действий, который позволяет выполнить отражение начислений материальной помощи сотруднику организации, а также порядок удержания налогов с этой суммы. Приведенные в методиках рекомендации моделировались в конфигурации "Управление торговым предприятием для Украины", редакция 1.2.Общие положения. Пример 1. Пример 2