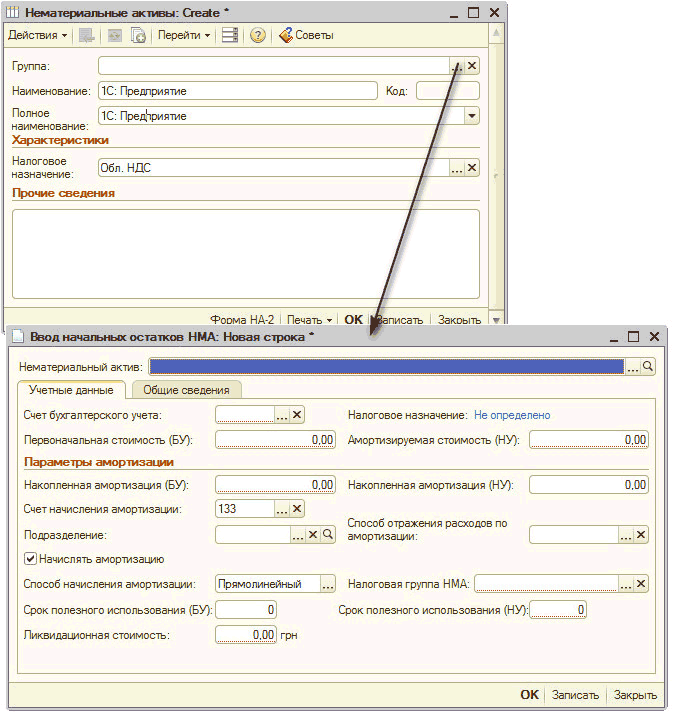
Ввод остатков нематериальных активов
в этой теме мы рассмотрим учет нематериальных активов, которые используются для изготовления продукции, либо для обслуживания деятельности предприятия.
ЧитатьТема публикаций
Справочные материалы по этой теме.
в этой теме мы рассмотрим учет нематериальных активов, которые используются для изготовления продукции, либо для обслуживания деятельности предприятия.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Общие положения. Пример. Пример. Пример. Пример
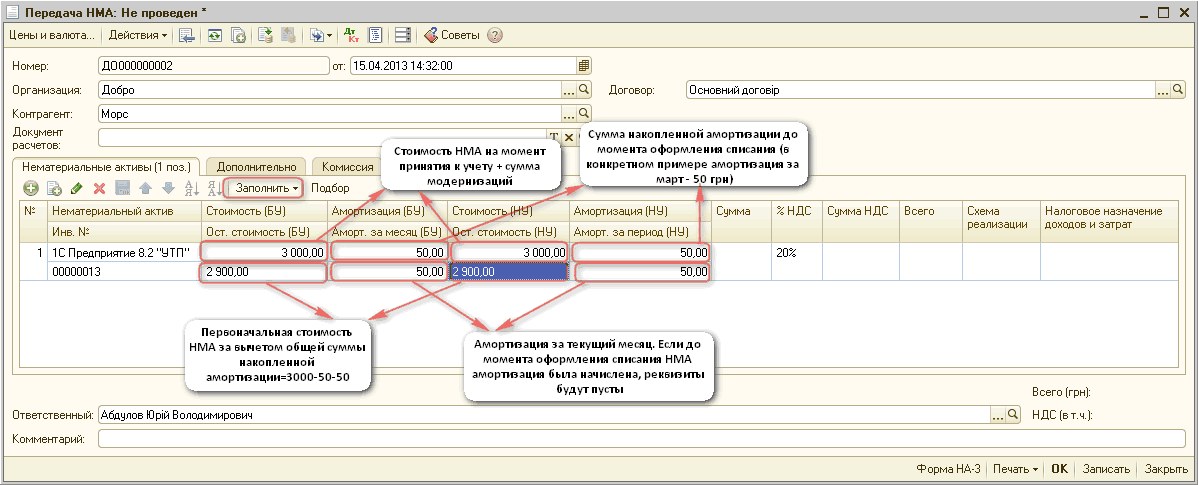
ЧитатьЦена НМА, эксплуатация которых прекращена для производства продукции, реализация работ и оказания услуг, подлежит списанию. Это может быть последствием прекращения срока действия патента либо других охранных документов или, относительно нашего случая, - в связи с моральным износом ПО и приобретением более новаторской.
ЧитатьВ данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) прямолинейным методом в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
ЧитатьВ данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) производственным методом в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
ЧитатьВ данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) методом уменьшения остаточной стоимости в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
ЧитатьЭтот раздел расскажет Вам что такое консервация основных фондов и каким образом она производится в 1С. Также Вы научитесь отображать документально операции по продаже и действий с НМА.
ЧитатьДанный раздел помогает в учете операций с малоценными активами, их поступление и ввод. Рассматриваются отдельно как и малоценные быстроизнашивающиеся предметы, так и малоценные необоротные материальные активы.
ЧитатьПосле прочтения этого раздела Вы будете уметь документально отображать модернизацию НМА, узнаете про все существующие проводки, касающиеся этой операции, а также научитесь списывать и передавать документально НМА.
ЧитатьВ данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) кумулятивным методом в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
ЧитатьВ данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) методом ускоренного уменьшения остаточной стоимости в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
ЧитатьВопросам обесценения активов посвящен одноименный стандарт МСФО (IaS) 36. В программе обесценение активов фиксируется в учете при помощи документа "Обесценение активов (международный)". Методические основы тестов на обесценение. Признаки обесценения. Чистая стоимость реализации. Ценность дальнейшего использования - оценка ("суррогат") справедливой стоимости. Отражение обесценения активов в программе - по видам активов. Основные средства и инвестиционная собственность. Дебиторская задолженность. Прочие финансовые активы. Денежные средства с ограничением к использованию.
Читать