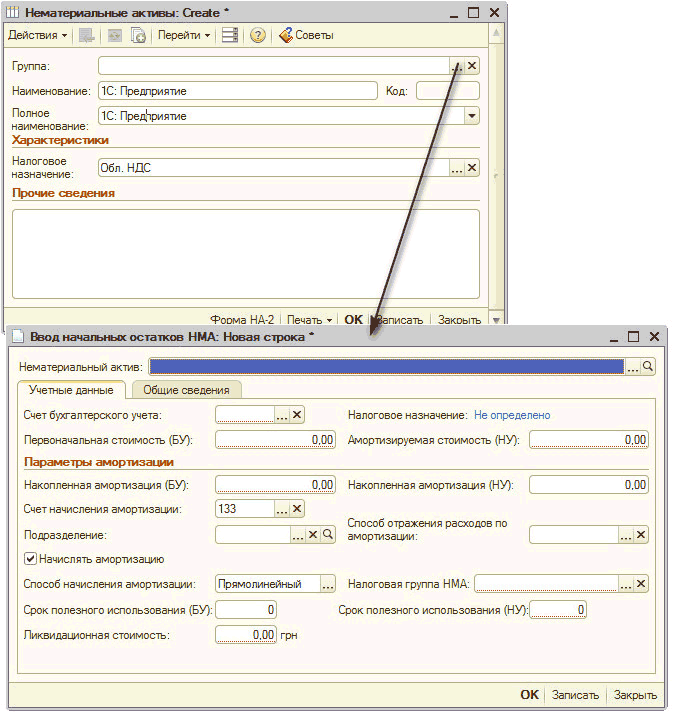
Введення залишків нематеріальних активів
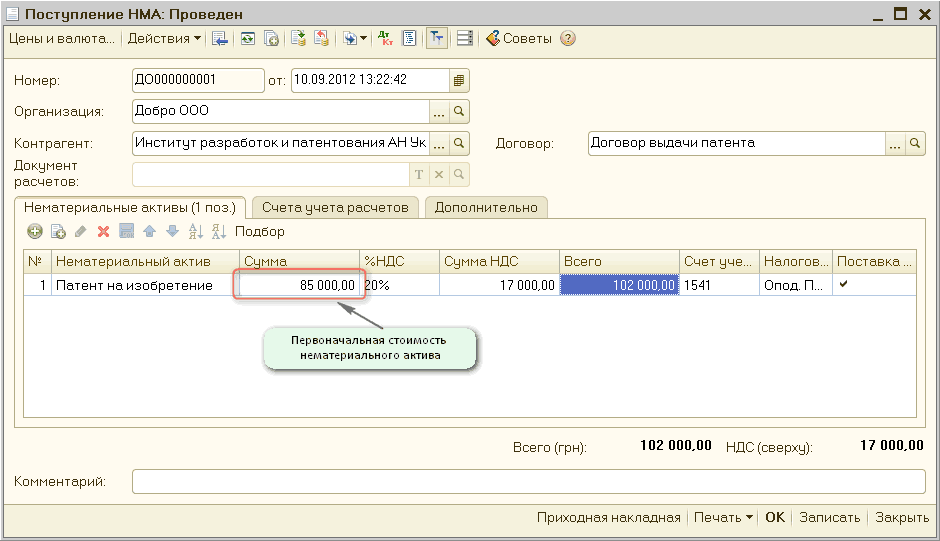
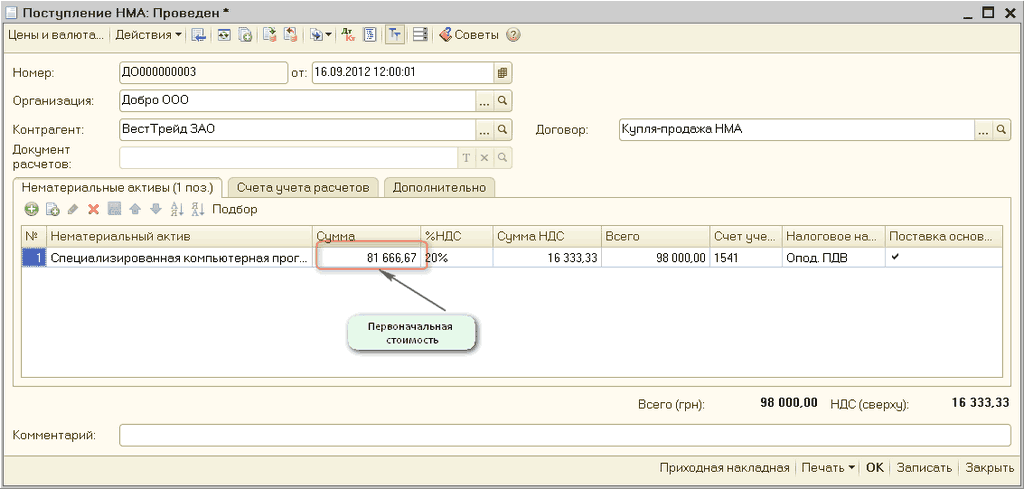
у цій темі ми розглянемо облік нематеріальних активів, які використовуються для виготовлення продукції або для обслуговування діяльності підприємства.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
у цій темі ми розглянемо облік нематеріальних активів, які використовуються для виготовлення продукції або для обслуговування діяльності підприємства.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Загальні положення. Приклад. Приклад. Приклад. Приклад
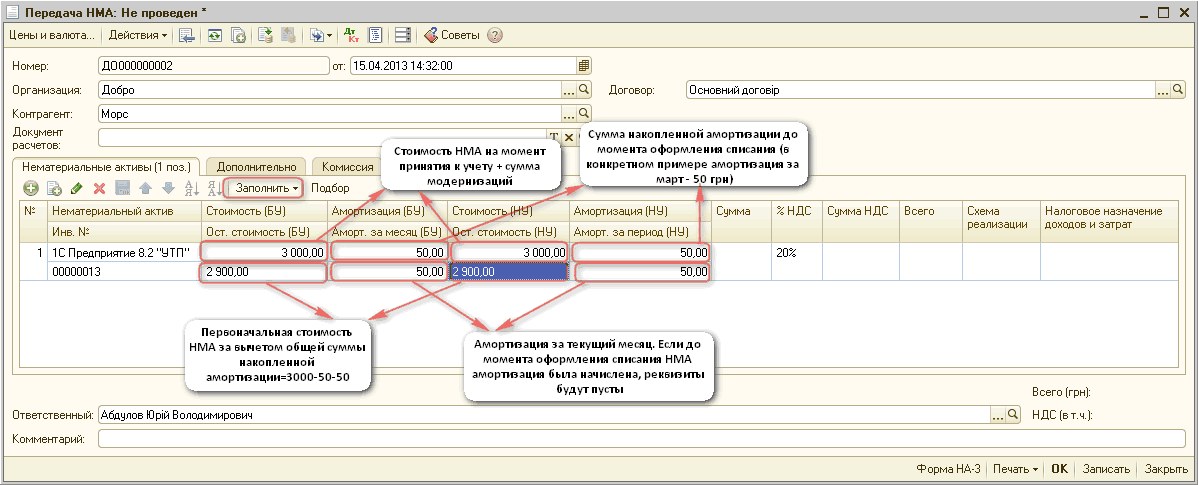
ЧитатиВартість НМА, експлуатацію яких припинено для виробництва продукції, реалізації робіт і надання послуг, підлягає списанню. Це може бути наслідком припинення строку дії патенту або інших охоронних документів або, стосовно нашого випадку, — у зв'язку з моральним зносом ПЗ і придбанням більш новаторського.
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) прямолінійним методом відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) виробничим методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті міститься посилання на п.26 ПС(Б)О № 7).Приклад
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
ЧитатиЦей розділ розповість Вам, що таке консервація основних фондів і яким чином вона здійснюється в 1С. Також Ви навчитеся відображати документально операції з продажу та дії з НМА.
ЧитатиЦей розділ допомагає в обліку операцій з малоцінними активами, їх надходження та введення. Окремо розглядаються як малоцінні швидкозношувані предмети, так і малоцінні необоротні матеріальні активи.
ЧитатиПісля прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) кумулятивним методом відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)О №8 (у цьому пункті присутнє посилання на п.26 ПС(Б)О № 7).Приклад
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)У №8 (у цьому пункті є посилання на п.26 ПС(Б)У № 7).Приклад
ЧитатиПитанням знецінення активів присвячений однойменний стандарт МСФЗ (IaS) 36. У програмі знецінення активів фіксується в обліку за допомогою документа "Знецінення активів (міжнародний)". Методичні основи тестів на знецінення. Ознаки знецінення. Чиста вартість реалізації. Цінність подальшого використання - оцінка ("сурогат") справедливої вартості. Відображення знецінення активів у програмі - за видами активів. Основні засоби та інвестиційна нерухомість. Дебіторська заборгованість. Інші фінансові активи. Грошові кошти з обмеженням щодо використання.
Читати