Модернизация
После прочтения этого раздела Вы будете уметь документально отображать модернизацию НМА, узнаете про все существующие проводки, касающиеся этой операции, а также научитесь списывать и передавать документально НМА.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
После прочтения этого раздела Вы будете уметь документально отображать модернизацию НМА, узнаете про все существующие проводки, касающиеся этой операции, а также научитесь списывать и передавать документально НМА.
ЧитатьВ данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) кумулятивным методом в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
ЧитатьВ данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) методом ускоренного уменьшения остаточной стоимости в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
ЧитатьВопросам обесценения активов посвящен одноименный стандарт МСФО (IaS) 36. В программе обесценение активов фиксируется в учете при помощи документа "Обесценение активов (международный)". Методические основы тестов на обесценение. Признаки обесценения. Чистая стоимость реализации. Ценность дальнейшего использования - оценка ("суррогат") справедливой стоимости. Отражение обесценения активов в программе - по видам активов. Основные средства и инвестиционная собственность. Дебиторская задолженность. Прочие финансовые активы. Денежные средства с ограничением к использованию.
ЧитатьВ типовой форме для учета необоротных активов и малоценных быстроизнашивающихся предметов предусмотрено три подсистемы второго уровня:
ЧитатьВ типичной форме поддерживается бухгалтерский и налоговый учет необоротных активов предприятия, которые используются на предприятии, а именно:
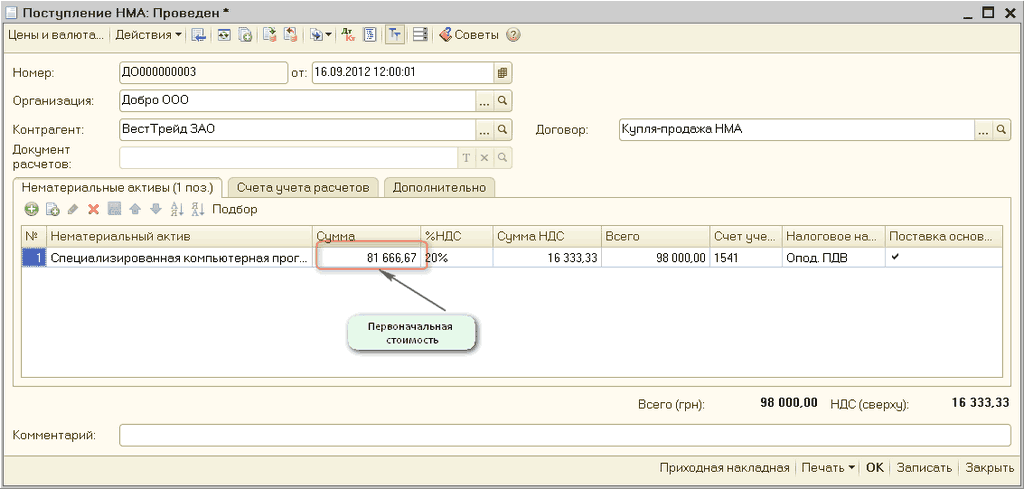
ЧитатьПроанализировать информацию о вложениях в НМА, то есть об остатках и движении купленных НМА в бухгалтерском и налоговом учете, можно с помощью отчета "Оборотно-сальдовая ведомость по счету " по субсчетам счета 154. Для этого в настройках отчета необходимо установить соответствующие флаги.
ЧитатьПринцип проведения модернизации нематериального актива практически ничем не отличается от проведения модернизации основного средства. Просто в связи со спецификой учета нематериальных активов, как в бухгалтерском, так и в налоговом учете, для проведения операции непосредственно уже самой модернизации предусмотрен отдельный документ в конфигурации. Более подробно о том, как в конфигурации реализована операция модернизации основных средств, описано в соответствующей статье "Проведение операций модернизации основных средств".
ЧитатьНачисленные суммы налога на прибыль включаются в состав текущих расходов на счете "98 Налог на прибыль", но с некоторыми особенностями. В дебет счета 98 относится сумма налога на прибыль, исчисленного от учетной бухгалтерской прибыли. В кредит счета 6413 относится сумма налога на прибыль, исчисленного от налоговой прибыли. Вычисление налога на прибыль, рассчитывается как разница между бухгалтерской и налоговой прибылью, разносится на предназначенные счета "17 Отсроченные налоговые активы", а также счет "54 Отсроченные налоговые обязательства".
ЧитатьПодсистема "Нематериальные активы (далее НМА)" предназначена для ведения учета:Принципы учета нематериальных активов. Учет капитальных инвестиций в нематериальные активы. Покупка НМА. Создание НМА. Ввод в эксплуатацию НМА. Учет текущих операций. Начисление амортизации. Перемещение НМА. Модернизация НМА. Инвентаризация НМА. Выбытие НМА. Отчетность подсистемы
ЧитатьВ типовой бюджетной конфигурации в релизах не ниже 7.70.023 реализована возможность отнесения суммы оказанных услуг на увеличение стоимости объектов капитального строительства. Для этого необходимо воспользоваться документом "Одержання послуг".
ЧитатьДля ввода начальных остатков необходимо воспользоваться специализированной формой ввода остатков (меню «Предприятие» - «Ввод начальных остатков»). В открывшейся форме следует выбрать счет, по которому будем вносить остатки, например 127, и нажать кнопку «Ввести остатки по счету» либо добавить новый документ в появившемся при двойном клике списке.
Читать