Тема публикаций

Обороты счета

Справочные материалы по этой теме.

6 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Стандартные отчеты

Описаны стандартные отчеты BAS Бухгалтерия, их назначение, настройки, отбор и детализация данных. Рассмотрено формирование оборотно-сальдовых ведомостей, отчетов по счетам, субконто и проводкам.. Общая характеристика стандартных отчетов. Оборотно-сальдовая ведомость. Шахматная ведомость. Оборотно-сальдовая ведомость по счету. Обороты счета. Анализ счета. Карточка счета. Анализ субконто. Обороты между субконто. Карточка субконто. Сводные проводки. Отчет по проводкам. Главная книга. Универсальный отчет

Читать
Материал

Обороты счета

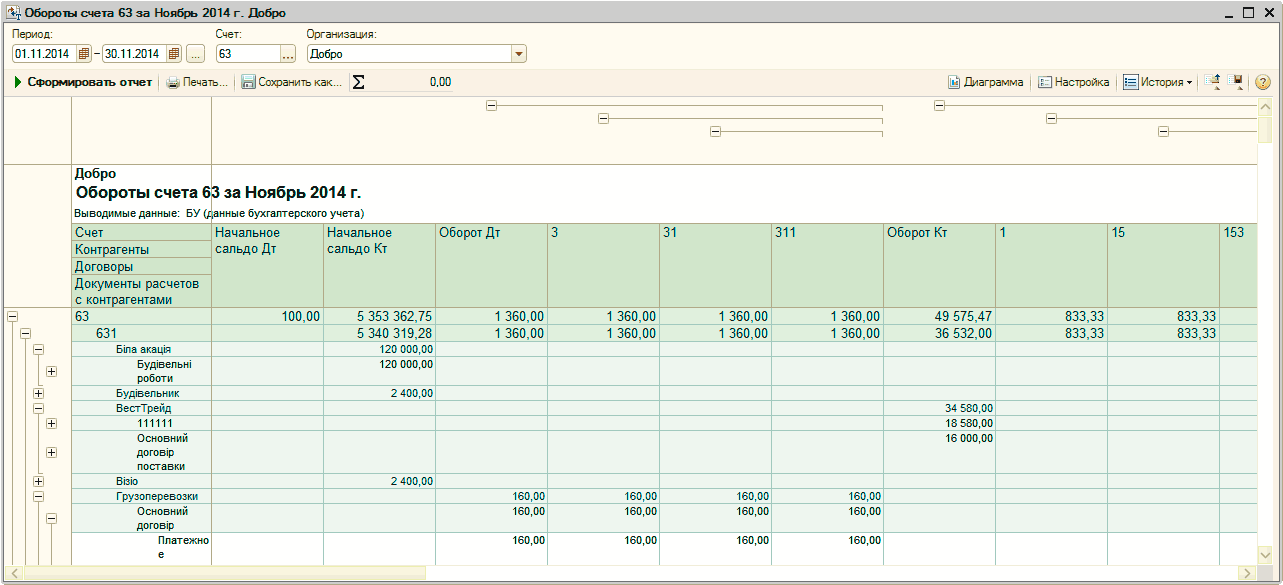
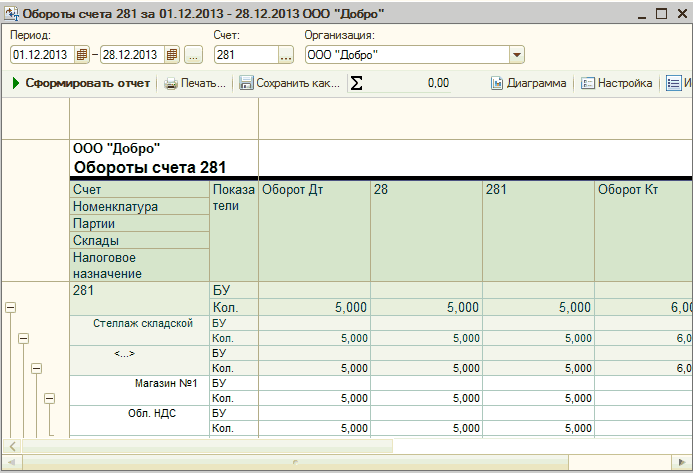
Отчет "Обороты счета" выводит начальный и конечный остатки и обороты выбранного счета за выбранный период, детализацию этих оборотов в разрезе корреспондирующих счетов. Данные выводятся с дополнительной разбивкой по периодам времени заданной периодичности, в качестве которой можно выбрать месяц, квартал или год.

Читать
Материал

Анализ счета

Отчет "Анализ счета" отражает обороты между выбранным счетом и всеми остальными счетами за определенный период, а также остатки по выбранному счету на начало и на конец периода. По содержанию выводимой информации данный отчет похож на отчет "Обороты счета", отличие заключается, главным образом, в форме представления информации.

Читать
Материал

Журнал - ордер и ведомость по счету

Приведенные в статье примеры моделировались в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).

Читать
Материал

Обороты счета

Отчет выводит начальные и конечные остатки счета, а также его обороты за указанный период, детализируя информацию в разрезе корреспондирующих счетов ("Обороты счета").

Читать
Материал

Инвентаризация расчетов с контрагентами

инвентаризация любых аспектов деятельности предприятия помогает систематизировать его деятельность и следить за ее эффективностью, а расчеты с контрагентами требуют обязательно, чтоб предприятию не остаться должником.

Читать
Записаться по телефону