В данном разделе вы научитесь отражать курсовую разницу в текущем отчете. Благодаря приведенному примеру документа "Покупка-продажа валюты" вы поймете, каким образом курсовая разница собирается на счетах затрат и доходов в зависимости от изменений курсов валют.
Для передачи прав собственности на НМА необходимым является документ "Передача НМА". В реквизитах заглавия документа нужно указать вторую сторону –“ покупателя НМА и договор со второй стороной (договор должен иметь вид –“ "С покупателем"). Также в заглавии документа нужно выбрать статьи валовых расходов и доходов. В таблице стоит установить список НМА, которые продаются, с установленной ценой продажи ("Сумма"), сумма и ставка НДС. К тому же в таблице для бухгалтерского учета (пометка БУ) и налогового учета (НУ) заполняются столбцы "Стоимость" (стоимость НМА на момент продажи); "Амортизация" (амортизация, начисленная за весь период эксплуатации НМА); "Остаточная стоимость" (разница между стоимостью и начисленной амортизацией); "Амортизация за месяц" (сумма амортизации, которая должна быть начислена за месяц, в котором отражается операция продажи);
Согласно письму Минфина "Об определении показателя использования амортизационных отчислений" от 17.11.2003 г. №– 31-04200-04-5/5570 стоимость внесенных в уставный капитал необоротных активов в состав капитальных инвестиций не включается и на счете 15 "Капитальные инвестиции" не отражается. Хотя в Инструкции о применении Плана счетов от 30.11.99 г. №– 291Сказано, что счет 15 может корреспондировать со счетом 46 "Неоплаченный капитал". Да и для возможности формирования первоначальной стоимости объекта основных средств без такого счета не обойтись. Заполняя документ "Поступление товаров и услуг", на закладке "Счета расчетов" в поле "Счет расчетов с контрагентом" укажем счет 46 ("Поступление товаров и услуг").
Приведенные в статье примеры воспроизводились в конфигурации "Управление торговым предприятием для Украины" (редакция 1.2). Методика, описанная в статье, актуальна также для конфигурации "Управление производственным предприятием для Украины" (редакция 1.3).1. Оплата от покупателя платежной картой на счет банка - эквайрера. 2. Поступление денежных средств от банка-эквайрера
В случае если в конфигурации применяются механизмы, использующие переключение активности движений определенных регистров (например, для ручной корректировки движений), то следует придерживаться следующего подхода.См. также
Очень редко инвентаризация ТМЦ проводится без нахождения пересортицы. В соответствии с Инструкцией №– 69, если в итоге инвентаризации обнаружено, что недостача и излишек создались по ТМЦ одного названия в один и тот же период у одного и того же материально ответственного лица, возможен взаимный зачет такого излишка и недостачи.
Этот раздел поможет Вам разобраться с тонкостями приходных и расходных кассовых ордеров и особенностями обособленных подразделенийПриходный кассовый ордер. Назначение наличных денежных средств. Расходный кассовый ордер
В этой главе речь пойдет об инвентаризации и перемещении материальных ценностей. Вы изучите документ "Перемещение товаров" и принципы работы с ним.Перемещение. Комплектация
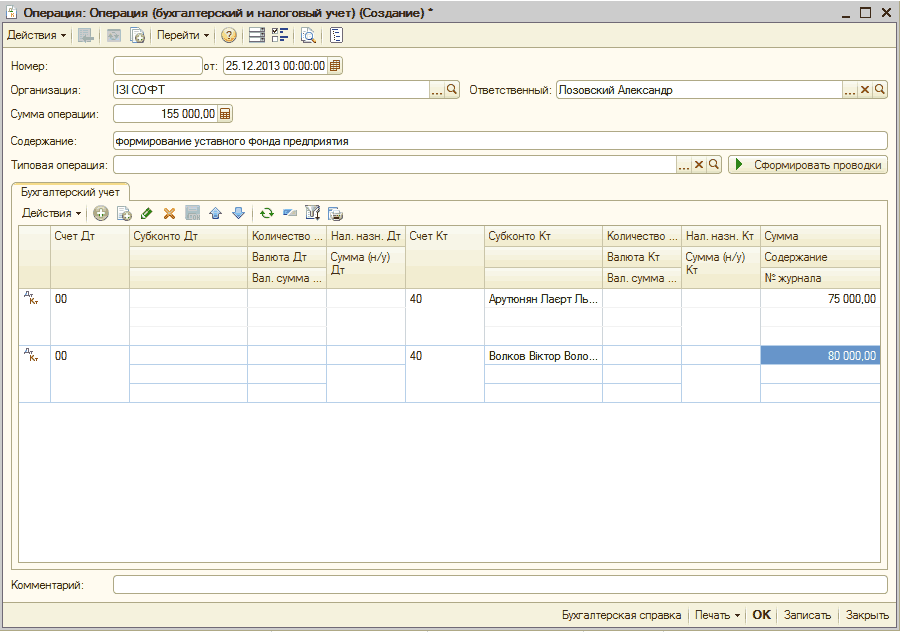
Здесь вы ознакомитесь и научитесь вводить операции с помощью программы "1С:Предприятие". Так же вы поймете особенности ввода операций и строгие правила которых нужно придерживаться.
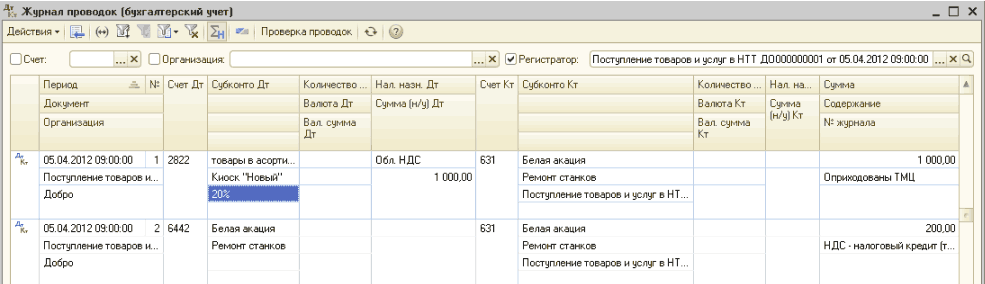
Изучив данный подраздел, вы узнаете принцип работы журнала проводок, алгоритм его использования. Так же вы научитесь читать журнал проводок бухгалтерского учета.
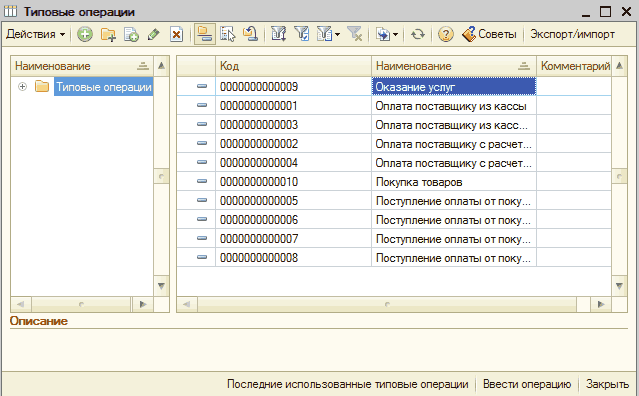
Данный раздел посвящен типовым операциям, их образованию и проведению. Также обращается внимание на заполнение параметров и рассматриваются возможности типовых операций.