У цьому розділі ви навчитеся відображати курсову різницю в поточному звіті. Завдяки наведеному прикладу документа "Купівля-продаж валюти" ви зрозумієте, яким чином курсова різниця збирається на рахунках витрат і доходів залежно від змін курсів валют.
Для передачі прав власності на НМА необхідним є документ "Передача НМА". У реквізитах заголовка документа потрібно вказати другу сторону –“ покупця НМА та договір з другою стороною (договір повинен мати вид –“ "З покупцем"). Також у заголовку документа потрібно вибрати статті валових витрат і доходів. У таблиці слід встановити список НМА, які продаються, із встановленою ціною продажу ("Сума"), сумою та ставкою ПДВ. Крім того, у таблиці для бухгалтерського обліку (позначка БО) та податкового обліку (ПО) заповнюються стовпці "Вартість" (вартість НМА на момент продажу); "Амортизація" (амортизація, нарахована за весь період експлуатації НМА); "Залишкова вартість" (різниця між вартістю та нарахованою амортизацією); "Амортизація за місяць" (сума амортизації, яка має бути нарахована за місяць, у якому відображається операція продажу);
Згідно з листом Мінфіну "Про визначення показника використання амортизаційних відрахувань" від 17.11.2003 р. №– 31-04200-04-5/5570 вартість внесених до статутного капіталу необоротних активів до складу капітальних інвестицій не включається і на рахунку 15 "Капітальні інвестиції" не відображається. Хоча в Інструкції про застосування Плану рахунків від 30.11.99 р. №– 291Сказано, що рахунок 15 може кореспондувати з рахунком 46 "Неоплачений капітал". Та й для можливості формування первісної вартості об'єкта основних засобів без такого рахунку не обійтися. Заповнюючи документ "Надходження товарів і послуг", на вкладці "Рахунки розрахунків" у полі "Рахунок розрахунків з контрагентом" зазначимо рахунок 46 ("Надходження товарів і послуг").
Наведені в статті приклади відтворювалися в конфігурації "Управління торговельним підприємством для України" (редакція 1.2). Методика, описана в статті, актуальна також для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Оплата від покупця платіжною карткою на рахунок банку-еквайра. 2. Надходження грошових коштів від банку-еквайра
У разі якщо в конфігурації застосовуються механізми, що використовують перемикання активності рухів певних регістрів (наприклад, для ручного коригування рухів), то слід дотримуватися такого підходу.Див. також
Дуже рідко інвентаризація ТМЦ проводиться без виявлення пересортиці. Відповідно до Інструкції №– 69, якщо в результаті інвентаризації виявлено, що нестача і надлишок виникли за ТМЦ однієї назви в один і той самий період в однієї й тієї самої матеріально відповідальної особи, можливий взаємний залік такого надлишку і нестачі.
Цей розділ допоможе Вам розібратися з тонкощами прибуткових і видаткових касових ордерів та особливостями відокремлених підрозділівПрибутковий касовий ордер. Призначення готівкових коштів. Видатковий касовий ордер
У цій главі йтиметься про інвентаризацію та переміщення матеріальних цінностей. Ви вивчите документ "Переміщення товарів" і принципи роботи з ним.Переміщення. Комплектація
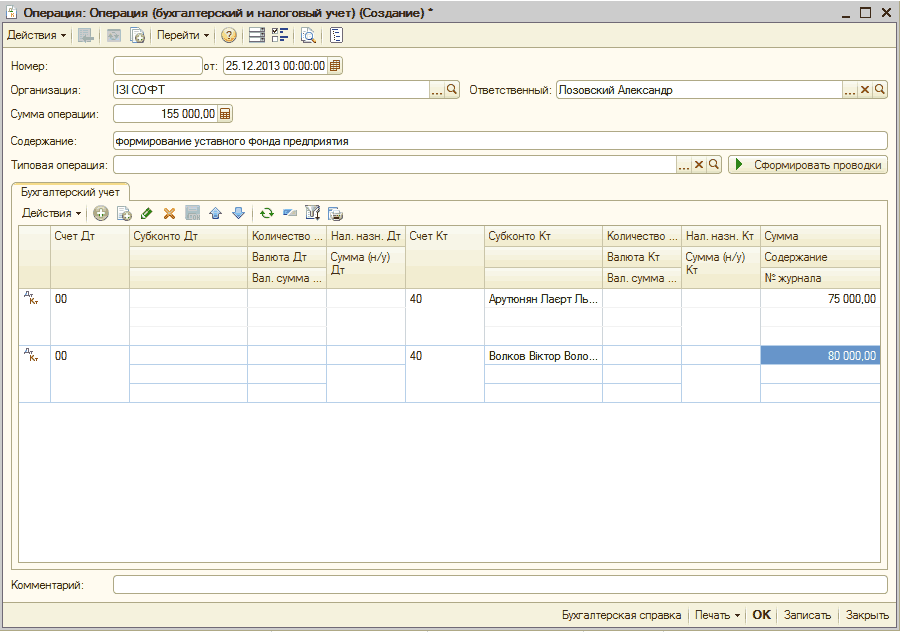
Тут ви ознайомитеся та навчитеся вводити операції за допомогою програми "1С:Підприємство". Також ви зрозумієте особливості введення операцій і суворі правила, яких потрібно дотримуватися.
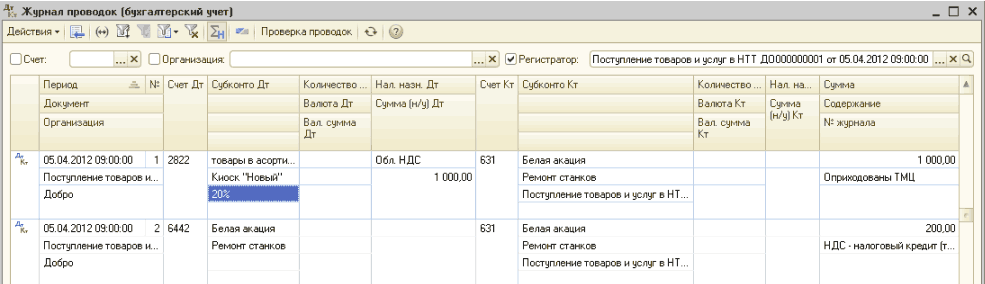
Вивчивши цей підрозділ, ви дізнаєтеся принцип роботи журналу проводок, алгоритм його використання. Також ви навчитеся читати журнал проводок бухгалтерського обліку.
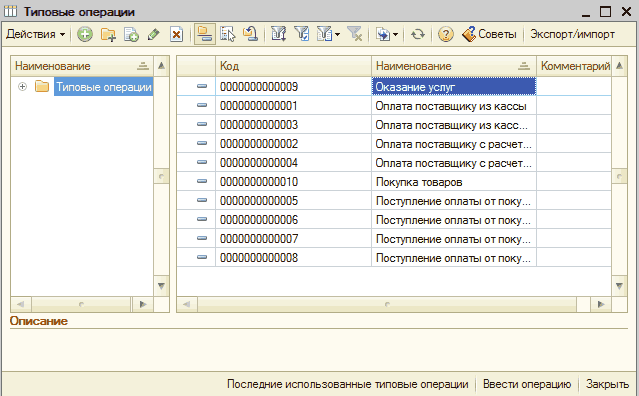
Цей розділ присвячено типовим операціям, їх створенню та проведенню. Також звертається увага на заповнення параметрів і розглядаються можливості типових операцій.