Себестоимость товаров по складам можно просмотреть при помощи отчета "Остатки товаров" в режиме "Стоимость товаров на складах". Однако следует учитывать, что в данном отчете выводится усредненная себестоимость.
Подсистема "Учет запасов" типового решения используется для отображения в бухгалтерском учета, а так же в налоговом учете таковых хозяйственных операций. Такая подсистема есть одной из ключевых подсистем типового решения. Главным способом вести учета в прикладном решении есть регистрация фактов хозяйственной деятельности при помощи документов.
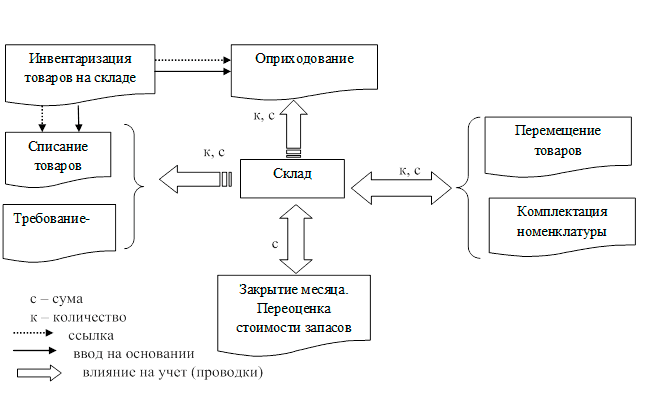
Большое значение имеет ведение учета ТМЦ на складах и контроль за запасами на предприятии. Типичные хозяйственные операции внутреннего складского учета товаров: оприходование поступивших запасов из всевозможных источников, которые не связаны с закупкой, оприходование найденных излишков, инвентаризация мест хранения товарно-материальных ценностей, списание запасов, перемещение ТМЦ между магазинами, складами предприятия, пересортица, формирование новых объектов складского учета из запасов, которые уже есть и прочее. Отражение операции по инвентаризации ТМЦ на складе любого вида происходит с использованием документа "Инвентаризация товаров на складе". Этот документ используется для регистрации факта проведения инвентаризации и формирования необходимых печатных форм. Если по результатам инвентаризации были выявлены излишки материальных ценностей, то для зачисления их на баланс используют документ "Оприходование товаров". Если по результатам инвентаризации была обнаружена недостача ТМЦ или порча, то списание с баланса этих ТМЦ совершается документом "Списание товаров". Предприятие использует материальные ценности как на производственную деятельность так и на другие нужды хозяйственной деятельности. Отражение использованных ТМЦ в составе текущих расходов, производственных затрат, затрат на брак или расходов будущих периодовсовершается документом "Требование-накладная".
Данное измерение служит для фиксации принадлежности партии тому или иному месту хранения. Оно может заполняться либо элементом справочника "Места хранения", либо элементом справочника "Контрагенты".
При изменении данной константы в процессе работы следует выполнить перепроведение всех приходно-расходных документов начиная с даты начала работы в программе.
Графики формирования партий определяют частоту формирования партий продукции в конфигурации. Партионный учет одного и того же ТМЦ может быть необходим по нескольким причинам:
В конфигурации "Управление производственным предприятием для Украины" существует два режима учета себестоимости и затрат: "Традиционный" и "Расширенная аналитика". Порядок расчета себестоимости. Выбор режима. Списание себестоимости запасов методом ФИФО. Списание себестоимости запасов методом идентифицированной стоимости. Отсутствие информации о партии списываемого запаса. Определение окончательной себестоимости списания запасов при закрытии периода. Определение себестоимости списания с точностью до направления выбытия. Несовпадение аналитик управленческого и регламентированного учета. Требования и рекомендации по настройке порядка учета затрат. Расширенная аналитика. Традиционный режим.