Тема публикаций

По счетам

Статьи и справочные материалы по этой теме.

67 публикаций
Материал

Перерасчет пропорционального НДС по товарам и основным средствам

Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (не ниже редакции 1.2.11). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (не ниже редакции 1.2.12) и "Управление производственным предприятием для Украины" (не ниже редакции 1.3.20).1. Общие сведения. 2. Подготовка к перерасчету пропорционального НДС по товарам и ОС.. 3. Перерасчет товаров/услуг и ОС. 3.1.Порядок заполнения основных реквизитов по перерасчету налогового кредита. 3.2. Авансы поставщикам. 3.3. ОС, введенные в эксплуатацию в текущем году. 3.4. Остатки по счетам капитальных инвестиций. 3.5. Итоговые данные по перерасчету пропорционального НДС по товарам и ОС. 4. Перерасчет пропорционального НДС по итогам одного, двух и трех лет эксплуатации. 5. Счета учета, аналитика затрат

Читать
Материал

Автоматизированный ввод начальных остатков по счетам плана счетов бюджетирования

Процедура ввода начальных остатков по счетам бюджетирования при помощи документа "Корректировка остатков по прогнозным балансам" подробно описана в статье "Ввод начальных остатков по счетам плана счетов бюджетирования". В данной статье рассматриваются действия, необходимые для автоматизированного заполнения документа остатками.

Читать
Материал

По договору с покупателем взаиморасчеты ведутся "По заказам". Выписана цепочка документов "Счет - Заказ - Реализация". В счете указано, что "По сделке с покупателем нет долга". Почему?

Для отслеживания задолженности по счетам на оплату необходимо, чтобы взаиморасчеты по договору велись "По счетам". При этом задолженность отслеживается по реализациям, внесенным на основании счета на оплату. Отчет "Задолженность по контрагентам" (с детализацией по Сделке) покажет задолженность.

Читать
Материал

Ввод начальных остатков по счетам плана счетов бюджетирования

Для ввода начальных остатков по счетам бюджетирования предназначен документ "Корректировка остатков по прогнозным балансам". Этот же документ может использоваться для корректировки остатков по счетам при смене цикла планирования.

Читать
Материал

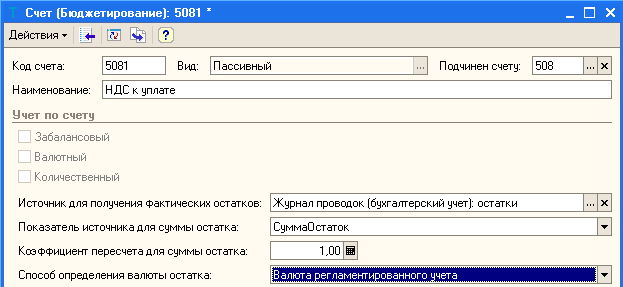
Структура хранения данных подсистемы "Бюджетирование"

Данные подсистемы "Бюджетирование" хранятся в информационной базе в двух различных представлениях:Основные объекты хранения данных. Связь между оборотами по статьям бюджета и проводками по плану счетов бюджетирования. Хранение данных подсистемы в разрезе сценариев планирования. Другие разрезы бюджетирования. Обороты бюджетов. План счетов бюджетирования. Количественный и суммовой учет. Отчеты подсистемы

Читать
Материал

Почему при перемещении товара, принятого на комиссию, в розницу не формируются бухгалтерские проводки?

В типовой конфигурации учет комиссионного товара возможен только при включенном участке "Торговля + склад". В данном случае проводки по бухгалтерским счетам учета товаров формируются без указания аналитических разрезов (см. подробнее).

Читать
Материал

Почему документ "Начисление износа" по налоговому учету при проведении выдает сообщение "…амортизация в налоговом учете уже рассчитана" и не проводится, хотя начисления амортизации за отчетный квартал не проводилось?

В типовых украинских конфигурациях по кредиту счетов "ОС1", "ОС2", "ОС3", "ОС4", "НА2" отражаются только суммы начисленного износа в налоговом учете. Никакие другие суммы туда попадать не должны. Поэтому при проведении документа "Начисление износа" производится контроль наличия оборотов по кредиту упомянутых счетов за отчетный квартал. В случае если такие обороты есть, то выдается соответствующее сообщение и документ не проводится.

Читать
Материал

Дополнительный практикум: учет денежных средств и расчетов с подотчетными лицами

В договоре с покупателем "Кант" ведение взаиморасчетов:Доп. задание №1 Детализация взаиморасчетов. Доп. задание №2 Поступление ДС. Доп. задание №3 Реализация. Доп. задание №4 Возврат ТМЦ от покупателя. Доп. задание №5 Возврат ДС покупателю

Читать
Материал

Бухгалтерский учет доходов

В этом разделе рассматривается учет доходов, расходов и прибыли согласно текущему законодательству и нормативным актам Украины. В явном виде выделить обособленный функционал типовой конфигурации (иначе говоря - подсистему), который позволял бы вести учет доходов и расходов предприятия, нельзя, поскольку проводки в этих разделах учета формируются при отражении хозяйственных операций средствами других подсистем.Классификация и счета учета доходов. Аналитический учет доходов. Учет доходов будущих периодов

Читать
Материал

Финансовый результат

Определение финансового результата деятельности предприятия в типовой конфигурации автоматизировано и производится путем закрытия (сворачивания) доходов и расходов. Для обобщения информации о финансовых результатах используется счет 79.Аналитический учет на этом счете не ведется, а для классификации финансовых результатов согласно НП(С)БУ-15, используются субсчета счета 79:

Читать
Записаться по телефону