В типовой конфигурации учет комиссионного товара возможен только при включенном участке "Торговля + склад". В данном случае проводки по бухгалтерским счетам учета товаров формируются без указания аналитических разрезов (см. подробнее).
Подобное поведение программы связано с тем, что по регистру "Партии товаров" не ведется учет в разрезе складов. Поэтому, если используется один из автоматических методов учета товаров (FIFO или LIFO), то может возникнуть ситуация, когда со склада списывается товар, оприходованный на другой склад и по другой цене.
В данной теме Вы узнаете, какие бывают виды и способы резервирования, научитесь резервировать товары под внутренний заказ, при каких операциях может быть произведен резерв.Принципы резервирования товаров под заказ покупателя. Виды резервирования.. Принципы резервирования товаров под заказ покупателя. Резервирование товаров «под заказ». Обособленный учет товаров по заказам покупателей
Предусмотренная в прикладном решении подсистема объемно-календарного планирования обеспечивает централизацию решения этой задачи, позволяет упорядочить и оптимизировать ее решение. Подсистема является связующим звеном между потребителями (внешние покупатели и собственные структурные подразделения) и поставщиками материальных ценностей. Иной особенностью принятого в прикладном решении подхода является то, что с точки зрения пользования подсистема расположена "позже" всех прочих подсистем. С другой стороны - система обособлена.Номенклатура ТМЦ и ее характеристика.. Способы удовлетворения плана потребностей в товарах
Для подключения торгового оборудования (ККМ и т.д.) используется технология внешних компонент 1С:Предприятия. Внешняя компонента - это программный модуль, обычно поставляемый в виде динамически подключаемой библиотеки DLL, реализующий обмен данными с внешним устройством. Компоненты предоставляются либо поставщиками ККМ, либо пишутся третьими фирмами, в том числе и партнерами фирмы 1С.
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.1. Данная методика применима также для конфигурации "Управление торговым предприятием для Украины", редакция 1.0.Этап 1. Операции с подотчетным лицом. Этап 2. Отражение поступление ТМЦ от поставщика
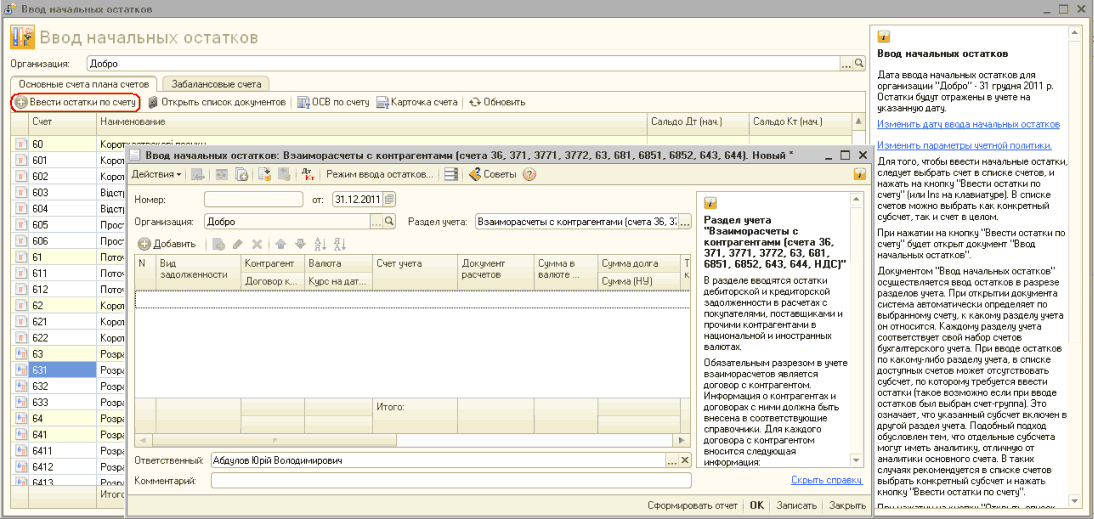
В данной статье будут даны рекомендации по вводу остатков по взаиморасчетам с контрагентами. В рамках данной статьи мы рассмотрим те особенности, которые касаются бухгалтерского и налогового учета взаиморасчетов, влияющие на правильность формирования проводок.
В этой теме описывается как внести момент определения базы налогообложения, по каким принципам формируется движение в первичных документах, как проводится регистрация авансов по договорам со сложным налоговым учетом, налоговых накладных, полученной от поставщика налоговой накладной.Учет взаиморасчетов с контрагентами. Момент определения базы налогообложения. Принципы формирования движений в первичных документах. Регистрация авансов по договорам со сложным налоговым учетом. Регистрация налоговых накладных. Регистрация полученной от поставщика налоговой накладной. Выписка налоговой накладной покупателям
Отражение хозяйственных операций по закупке ТМЦ определяется: источником поступления, используемым на предприятии документооборотом, присутствием дополнительных расходов по приобретению ТМЦ, которые нужно включить в стоимость ТМЦ, в том числе таможенных расходов по импортным операциям. Предварительная договоренность о приобретении у поставщика позиций номенклатуры подтверждается документом "Счет на оплату от поставщика". Документ"Доверенность" используют, если на получение ТМЦ сотруднику предприятия необходимо выписать доверенность. Операции по поводу покупки материальных ценностей у поставщика фиксируются документом "Поступление товаров и услуг". Согласно НП(С)БУ 9 "Запасы" первичную стоимость оприходованных материальных ценностей допустимо увеличивать на сумму дополнительных расходов в связи с приобретением товаров. Фиксирование расходов, которые связаны с приобретением товара, сопоставление суммы этих расходов с перечнем приобретенных материальных позиций и вход сумм расходов в себестоимость партий ТМЦ производятся с использованием документа "Поступление доп. расходов". Если невозможно дополнительные расходы по покупке материалов и товаров правильно сопоставить с конкретными приобретениями запасов, то согласно НП(С)БУ 9 "Запасы" суммы ТЗР собираются на отдельных счетах, и в конце месяца разделяются пропорционально суммам выбывших запасов по направлениям, куда выбыли ТМЦ. В неких случаях приобретенные у поставщика ТМЦ могут быть возвращены ему. Операция по возврату поставщику приобретенных раньше ТМЦ отражается документом "Возврат товаров поставщику"
В этой теме описывается, как использовать синтетические и аналитические данные для формирования стандартных отчетов, с помощью которых мы можем получить данные по остаткам и оборотам счетов, субконто и проводкам в различных разрезах для бухгалтерского и налогового учета.