

Тема публикаций
Поступление
Справочные материалы по этой теме.

Методика начисления амортизации необоротных активов методом уменьшения остаточной стоимости
В данной статье описывается методика настройки параметров для начисления амортизации основных средств методом уменьшения остаточной стоимости в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
Читать
Как отразить возврат на расчетный счет организации подотчетных безналичных денежных средств, которые были перечислены на личную банковскую карту сотрудника?
Для закрытия задолженности подотчетного лица перед организацией следует:
Читать
Учет движений безналичных денежных средств
Большинство операций по поступлению/списанию безналичных денежных средств осуществляется документами:
Читать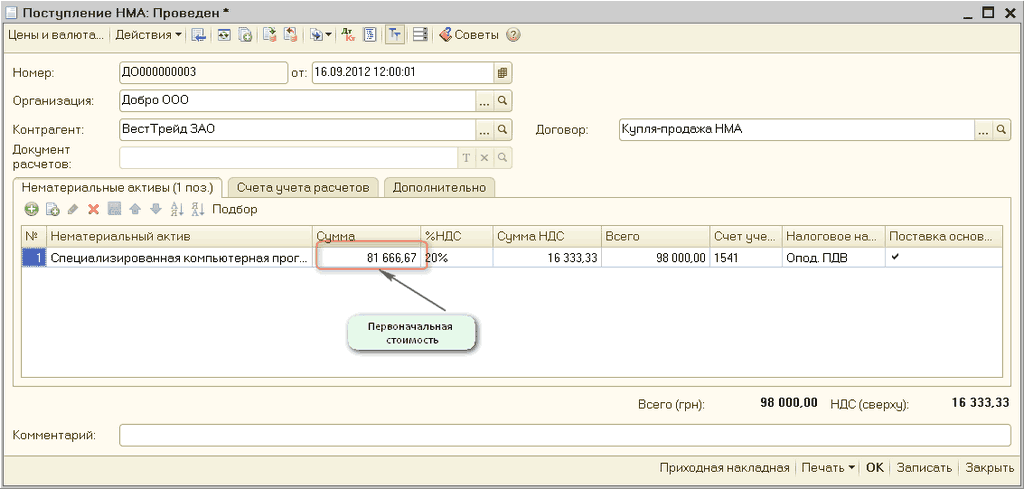
Методика начисления амортизации нематериальных активов методом ускоренного уменьшения остаточной стоимости
В данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) методом ускоренного уменьшения остаточной стоимости в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
Читать
После обновления конфигурации перепроведение созданных ранее "Поступлений товаров и услуг" меняет записи в регистрах "Затраты БУ" и "ЗатратыНУ". Конкретно: если получаемая услуга учитывается на счете 91, значение вида аналитики "Номенклатурная группа" в документе не заполнено, но в элементе номенклатуры заполнена номенклатурная группа затрат, то в регистрах затрат БУ и НУ значение номенклатурной группы становится не пустым (как было), поскольку теперь заполняется не из документа, а из элемента номенклатуры. Это ошибка или новый порядок проведения?
В редакции УПП для Украины 1.3 логика проведения некоторых документов изменилась по сравнению с УПП для Украины 1.2 и стала такой:<br /> если в табличной части номенклатурная группа не заполнена, то она определится по номенклатуре, а именно номенклатурная группа будет получена:
Читать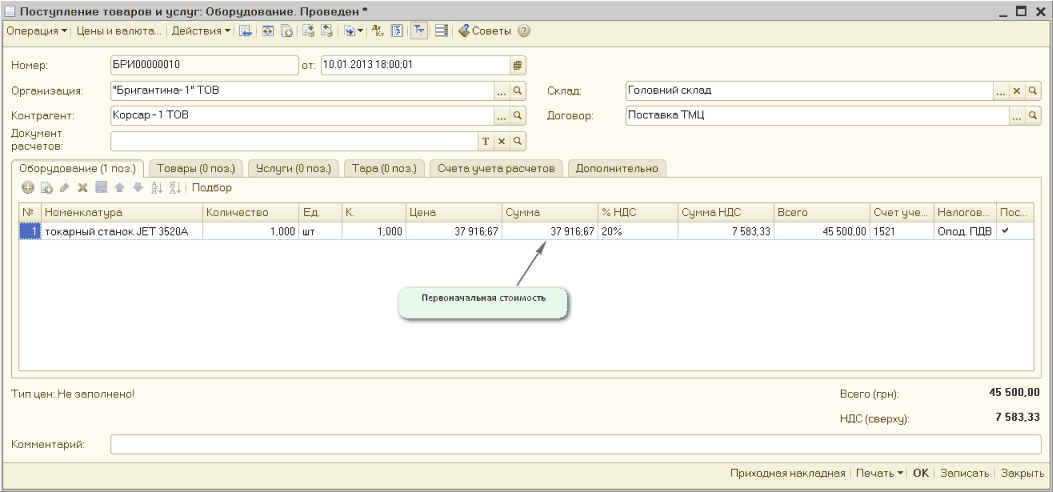
Методика начисления амортизации необоротных активов прямолинейным методом
В данной статье описывается методика настройки параметров для начисления амортизации основных средств прямолинейным методом в соответствии с п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации «Бухгалтерия для Украины», редакция 1.2. Информация, приведенная в данной статье, также актуальна и для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3. При прямолинейном методе сумма амортизации за год определяется делением стоимости, которая амортизируется, на срок полезного использования (эксплуатации) объекта основных средств (пп.1 п.26 ПС(Б)У №7, пп.1 п.145.1.5 НКУ). Предприятием приобретен токарный станок JET 3520a, первоначальная стоимость которого составляет 45500,00 грн. в т.ч. НДС.
Читать
Почему в печатной форме документа "Акт сверки взаиморасчетов" могут не выводиться номера документов поставщика?
Для того чтобы в печатной форме документа "Акт сверки взаиморасчетов" выводились номера документов поставщика необходимо на закладке "Дополнительно" установить флаг "Выводить полные названия документов". Если и после этого номера не заполнены, то следует проверить заполнены ли в документах "Поступление товаров и услуг", "Поступление доп. расходов" номер и дата накладной поставщика (закладка "Дополнительно").
Читать
Откуда берутся отрицательные значения в колонке "Ожидаемое поступление" в отчете "Анализ точки заказа"?
Такое происходит, если у вас в документе "Заказ поставщику" количество меньше, чем в документах "Поступление товаров и услуг" по этому заказу. Рекомендуется, если поступает больше, чем указано в заказе, делать корректировку заказа.
Читать
В каких документах, регистрах и отчетах используется реквизит "Номенклатурная группа затрат" справочника "Номенклатура" на закладке "По умолчанию"?
Данный реквизит используется при заполнении строк табличных частей в документах, фиксирующих отнесение на затраты, связанные с ведением хозяйственной деятельности:
Читать
Каким образом отразить дополнительные расходы на приобретенные товары через подотчетное лицо?
В данном случае рекомендуется следующую методику
Читать