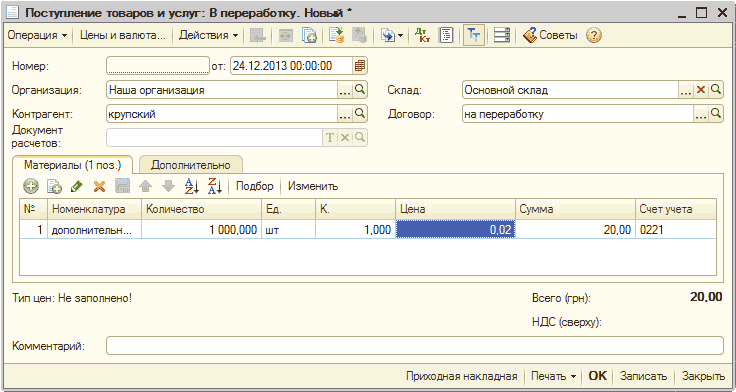
этот раздел посвящен описанию особенностей работы с заказчиками, которые практикуют использование других предприятий для изготовления продукции на давальческом сырье.Учет у предприятия-переработчика. Учет у заказчика
Данный раздел позволит вам осуществлять хозяйственные операции с запасами, а также формировать доходы и расходы, связанные с ними. В налоговом учете это помогут сделать те же документы, что и в бухгалтерском.
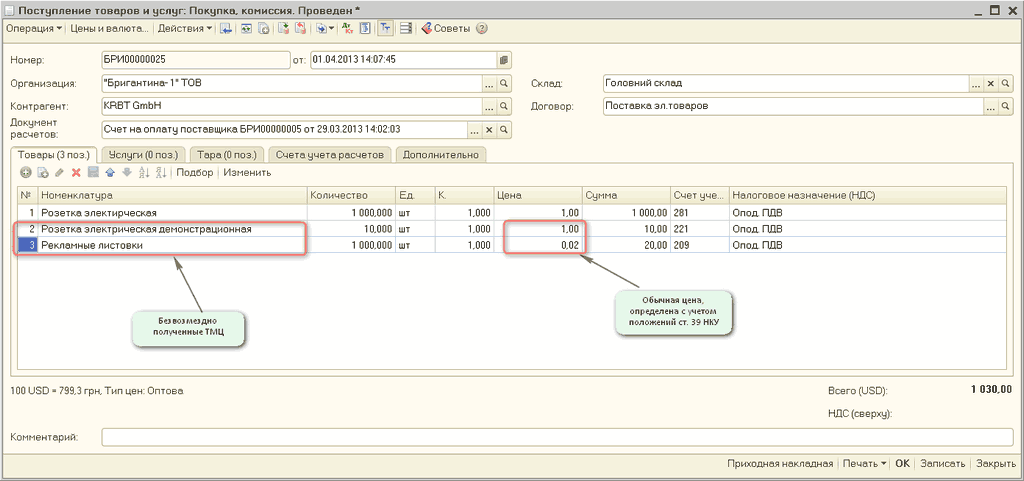
В данной статье описана методика отражения безвозмездного получения ТМЦ, реализованная в типовой конфигурации "Бухгалтерия для Украины", редакция 1.2. Статья также актуальна для типовых конфигураций "Управление торговым предприятием для Украины", редакция 1.2 и "Управление производственным предприятием для Украины", редакция 1.3.Что является безвозмездно полученными ТМЦ. Оценка безвозмездно полученных товаров (работ, услуг). Отражение безвозмездно полученных ТМЦ в типовых конфигурациях
В данном разделе рассматривается тема прибыли и затрат. Показывается как правильно составляется Декларация о прибыли, как правильно распределять, вести учет и управлять затратами.
Приведенные в статье примеры воспроизводились в конфигурации "Управление торговым предприятием для Украины" (редакция 1.2). Методика, описанная в статье, актуальна также для конфигурации "Управление производственным предприятием для Украины" (редакция 1.3).1. Оплата от покупателя платежной картой на счет банка - эквайрера. 2. Поступление денежных средств от банка-эквайрера
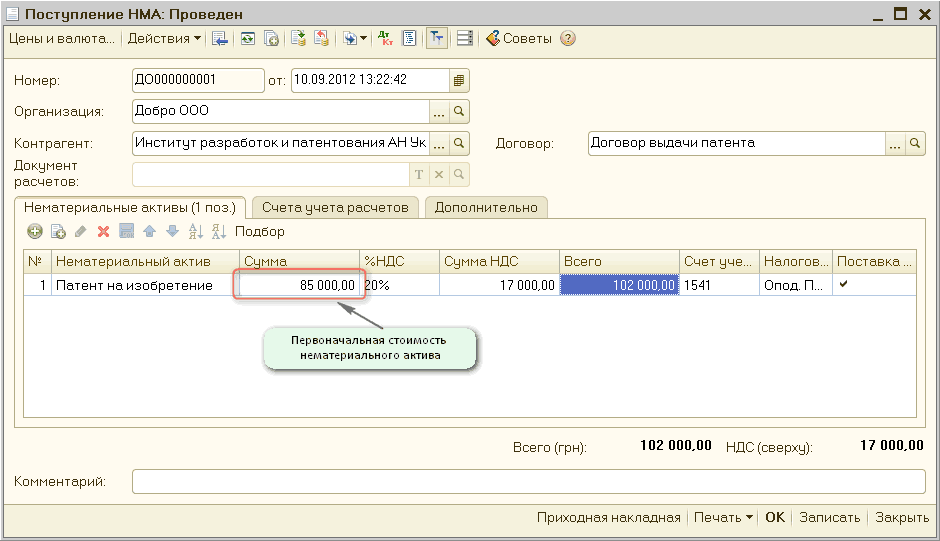
В данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) прямолинейным методом в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
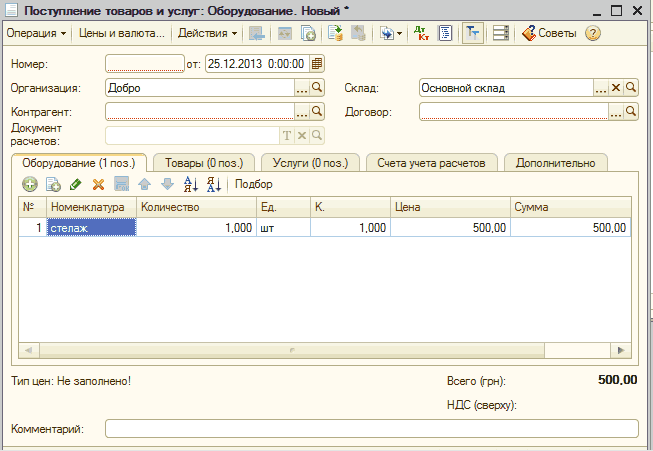
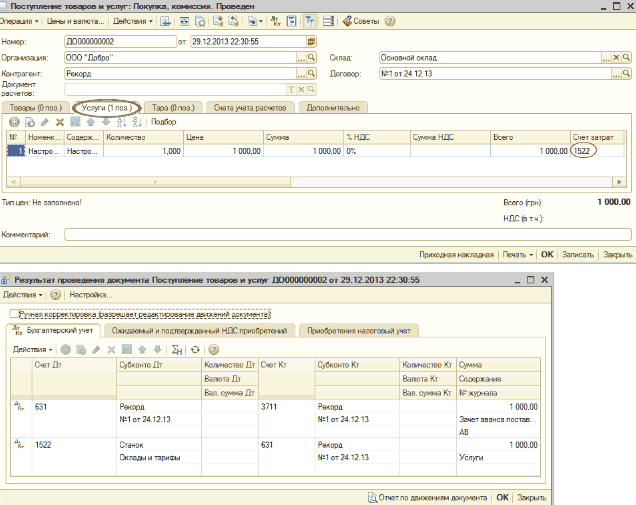
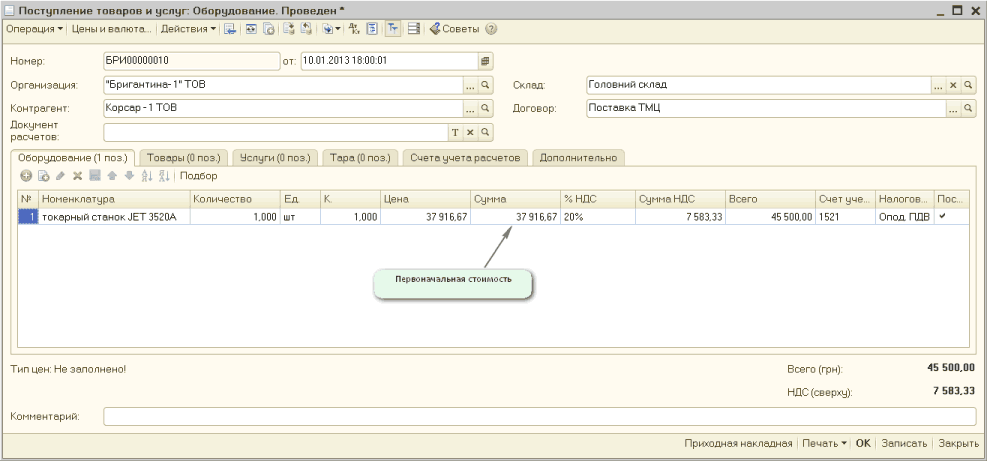
В соответствии с условиями примера купленные станки нуждались в определенной настройке до введения их в пользование. Растраты на донесение ОС до состояния, годного для использования, тоже делают его изначальную цену выше. Как это отобразить в "1С: Бухгалтерии 8"?
В данной статье описывается методика настройки параметров для начисления амортизации основных средств кумулятивным методом в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
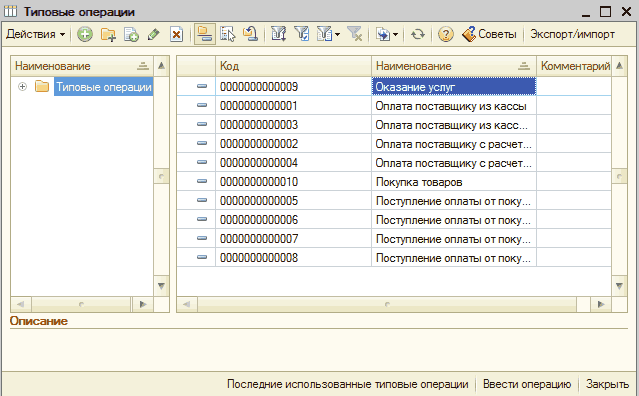
Данный раздел посвящен типовым операциям, их образованию и проведению. Также обращается внимание на заполнение параметров и рассматриваются возможности типовых операций.