Плательщики экологического налога определены в ст.240 НКУ. Согласно данной норме <b><i>плательщиками эконалога являются</i></b>:Общие положения. Плательщики эконалога. Объект и база налогообложения. Ставки эконалога. Расчет суммы эконалога. Сроки уплаты эконалога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
Плательщики сбора – водопользователи, использующие воду, полученную путем забора воды из водных объектов (<b><i>первичные водопользователи</i></b>) и/или от первичных или других водопользователей (<b><i>вторичные водопользователи</i></b>), и использующие воду для нужд гидроэнергетики, водного транспорта и рыбоводства:Общие положения. Плательщики сбора. Объект налогообложения. Ставка сбора. Уплата сбора. Сроки и порядок предоставления отчетности. Состав отчетности и порядок ее составления. Документы
Перед начислением налогового обязательства по НДС плательщик данного налога должен определить, является осуществляемая им операция по поставке товаров/услуг объектом налогообложения или нет. Однако даже если операция является объектом налогообложения, не следует спешить с начислением налогового обязательства. Не исключено, что для данной операции НКУ предусматривает льготный режим налогообложения. Применение льготы позволяет налогоплательщику не начислять налоговое обязательство и, как следствие, освобождает его от уплаты сумм налога в бюджет.Общие положения. Порядок заполнения приложения Д6. Таблица 1. Таблица 2. Таблица 3. Таблица 4. Оформление и представление приложения Д6 в органы ГНС. Документы
В статье описаны рекомендации по использованию группы заменяемости рабочих центров при планировании производства по сменам в конфигурации «Управление производственным предприятием для Украины», редакция 1.3.
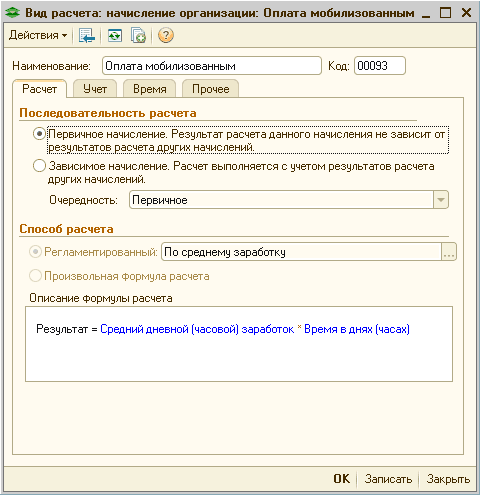
Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и управление персоналом для Украины», редакция 2.1, начиная с версии 2.1.38. Методика актуальна для конфигурации «Управление производственным предприятием для Украины», редакция 1.3, начиная с версии 1.3.38. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>
Ни для кого не секрет, что нострификация подразумевает перевод диплома, который получен за рубежом, в диплом, который котируется в Украине, если говорить условно.
Мы хотим жить в развивающейся стране и обеспечить своим детям стабильное будущее, но чаще оставляем мысли о переезде за пределами реальности. Вместо решительных действий находится масса более важных забот, нет времени учить язык и узнавать детали, а изматывающее оформление визы пугает еще задолго до подачи документов.
Ознакомившись с материалом статьи, Вы сможете воспользоваться различными вариантами отдыха для бухгалтера - это: обслуживание в SPA-салоне, шоколадное обертывание, relax-массаж, боулинг, катание на коньках, посещение аквапарка.