Ввод остатков денежных средств
В данной статье представлены рекомендации по вводу начальных остатков денежных средств в информационную базу конфигурации "Бухгалтерия для Украины".Пример. Добавление нового документа «Ввод начальных остатков»
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
В данной статье представлены рекомендации по вводу начальных остатков денежных средств в информационную базу конфигурации "Бухгалтерия для Украины".Пример. Добавление нового документа «Ввод начальных остатков»
ЧитатьПри производстве продукции достаточно часто возникает необходимость использования одного вида материалов вместо другого. В конфигурации не реализован штатный механизм использования подобных материалов. В данной статье будут приведены варианты решения данной проблемы.Вариант 1.. Вариант 2.. Вариант 3.
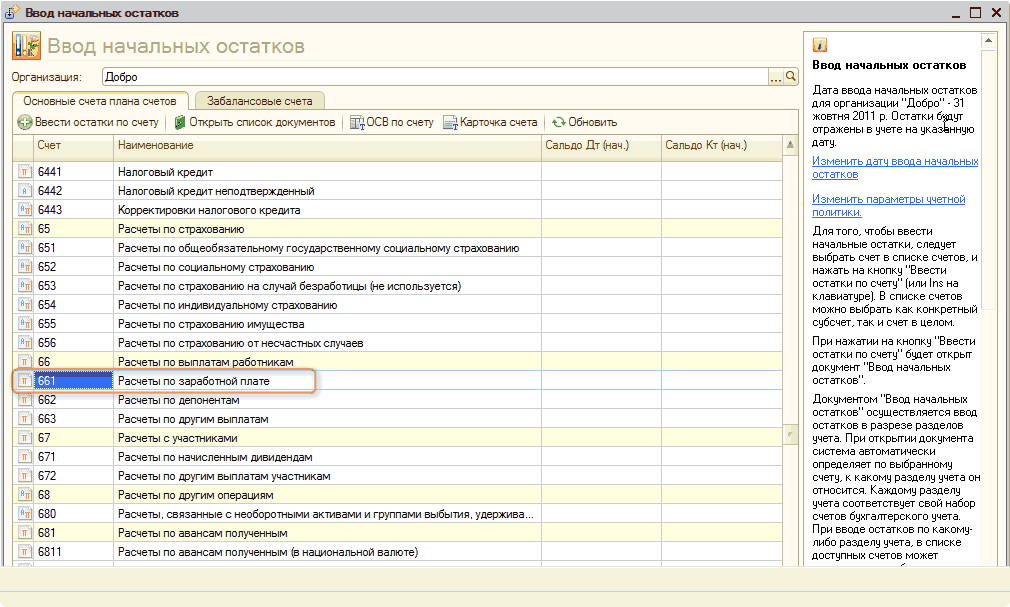
ЧитатьВ данной статье представлены рекомендации по вводу начальных остатков по расчетам с работниками, а также данные учета сумм начисленных НДФЛ и взносов в фонды социального страхования, которые необходимо ввести после оформления кадровых документов и перед началом расчета зарплаты в информационную базу конфигурации "Бухгалтерия для Украины".Добавление нового документа «Ввод начальных остатков»
ЧитатьВ данной статье будут описаны изменения, внесенные в типовые украинские конфигурации для отражения изменений в порядке учета гудвила, согласно изменениям в стандартах бухгалтерского учета, внесенных приказом Минфина №989 от 25.11.02.
ЧитатьПо умолчанию в типовой комплексной конфигурации с включенным участком "Торговля + склад" партионный учет с использованием методов FIFO или LIFO ведется только для товаров, тары и продукции. При списании остальные видов ТМЦ партии необходимо выбирать вручную. Это бывает неудобно при наличии у предприятия достаточно большого объема таких ТМЦ. В данной статье будет рассмотрена методика включения партионного учета материалов и других ТМЦ в типовой комплексной конфигурации для Украины.
ЧитатьВопросам обесценения активов посвящен одноименный стандарт МСФО (IaS) 36. В программе обесценение активов фиксируется в учете при помощи документа "Обесценение активов (международный)". Методические основы тестов на обесценение. Признаки обесценения. Чистая стоимость реализации. Ценность дальнейшего использования - оценка ("суррогат") справедливой стоимости. Отражение обесценения активов в программе - по видам активов. Основные средства и инвестиционная собственность. Дебиторская задолженность. Прочие финансовые активы. Денежные средства с ограничением к использованию.
ЧитатьВ типовой конфигурации "Производство + услуги + бухгалтерия для Украины" для отражения поступления услуг от иностранного поставщика следует воспользоваться следующим алгоритмом.
ЧитатьВ данной статье представлены рекомендации по вводу начальных остатков в информационную базу конфигурации <strong>Управление производственным предприятием для Украины</strong> для дальнейшего ведения в ней управленческого, бухгалтерского и налогового учета. Данные о начальных остатках необходимы для полноценного функционирования программы и получения достоверных показателей в отчетах.Материально-производственные запасы. Материальные ценности, находящиеся в собственности предприятия. Возвратная тара. Материальные ценности, взятые на комиссию. Материальные ценности, переданные на комиссию. Материальные ценности, переданные на комиссию по договору субкомиссии. Транспортно-заготовительные расходы. Материальные ценности, переданные в переработку, полученные для переработки. Производственные затраты. Производственные затраты. Брак в производстве. Общепроизводственные и административные затраты. Переработка давальческого сырья. Переработка давальческого сырья на предприятии. Выпуск продукции сторонним переработчиком. Основные средства. Параметры основных средств, которые должны быть установлены при вводе остатков. Ввод данных о выработке основных средств. Объекты строительства. Нематериальные активы. Спецодежда и спецоснастка (МБП и малоценные необоротные активы). Расчеты с контрагентами. Расчеты с контрагентами. Расчеты с сотрудниками. Расчеты с подотчетными лицами. Денежные средства. Расчеты по налогам и сборам. Прочие разделы бухгалтерского учета. Отсроченные налоговые активы и обязательства. Ввод и корректировка начальных остатков на плане счетов бюджетирования
ЧитатьОпределение финансового результата выполняется документом "Определение финансовых результатов".
ЧитатьСчет учета номенклатурной позиции указывался в карточке объекта справочника "Номенклатура". При проведении документов счет учета номенклатуры выбирался из карточки и использовался в проводках. Соответственно, например, если одна и та же номенклатура приобреталась как для производства, так и для оптовой продажи, то необходимо было создавать две карточки номенклатуры со счетами учета 201 и 281.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
ЧитатьCправочник "Активы" имеет четырехуровневую структуру, где первый уровень определяет счет учета актива, например, "103 - Дома и сооружения ".
ЧитатьЗадание №1. Справочник "Статьи затрат ". Задание №2. Справочник "Способы отражения расходов по амортизации". Задание №3. Справочник "Основные средства". Задание №4. Справочник "Номенклатура". Задание №5. Регистр сведений "Счета учета номенклатуры". Задание №6. Ввод остатков основных средств (ОС). Задание №7. Анализ остатков ОС. Операции с ОС и МНМА. Задание №8. Покупка ОС и малоценных необоротных активов (МНМА). Задание №9. Ввод в эксплуатацию ОС. Задание №10. Ввод в эксплуатацию МНМЛ (пообъектный учет). Задание №11. Начисление амортизации. Задание №12. Анализ стоимостных параметров НА. Задание №13. Начисление амортизации. Задание №14. Учетная политика. Задание №15. Справочник "Объекты строительства". Задание №16. Получение от контрагента услуг по ремонту. Задание №17. Окончание текущего ремонта ОС
Читать