В данном разделе описывается методика настройки программы для автоматического распределения суммы начисленной амортизации по различным счетам бухгалтерского учета и объектам аналитики в заданной пользователем пропорции.Пример. Как настроить правила распределения в программе. Начисление амортизации
В данном разделе рассматривается процесс ввода остатков необоротных малоценных активов и МБП. Детально рассматриваются виды необоротных малоценных активов, их учет, документы, необходимые их учета.Выбор подсистемы. Ввод остатков. Ввод начальных остатков основных средств
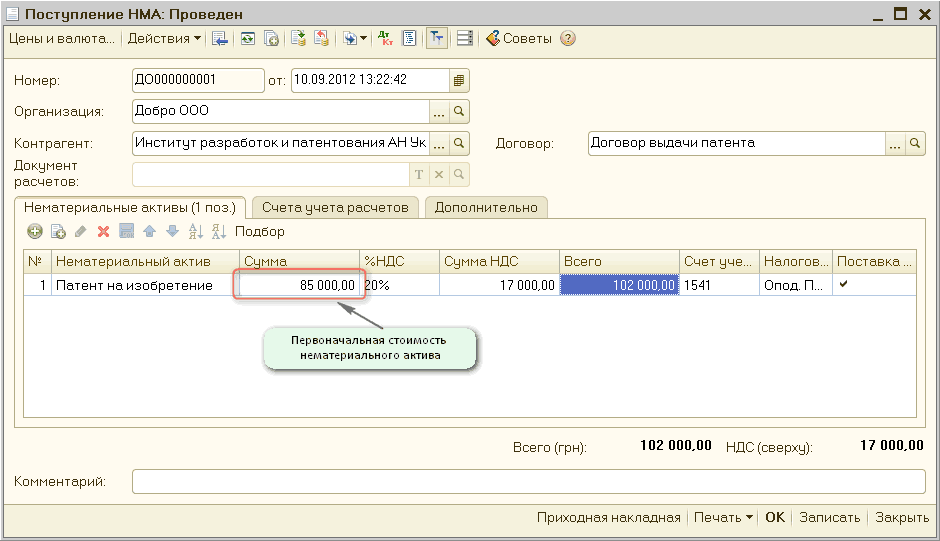
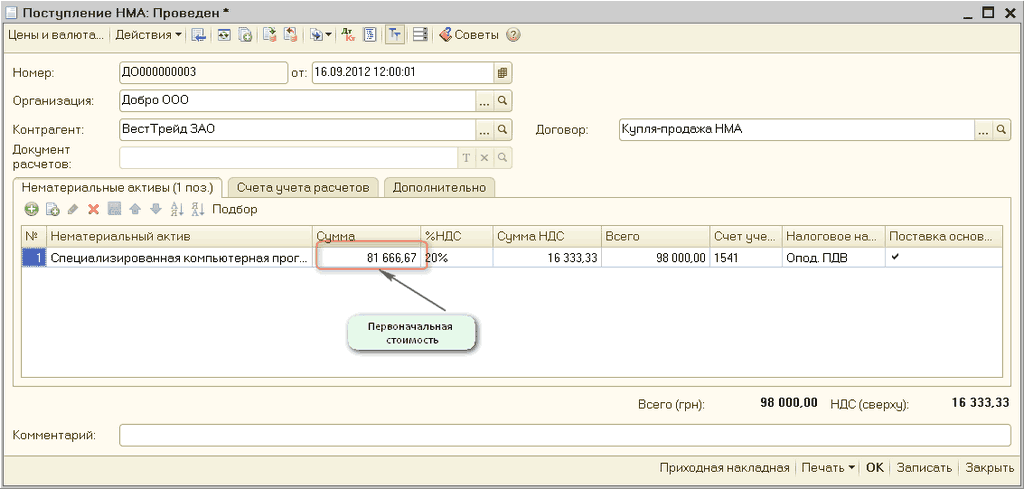
В данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) прямолинейным методом в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
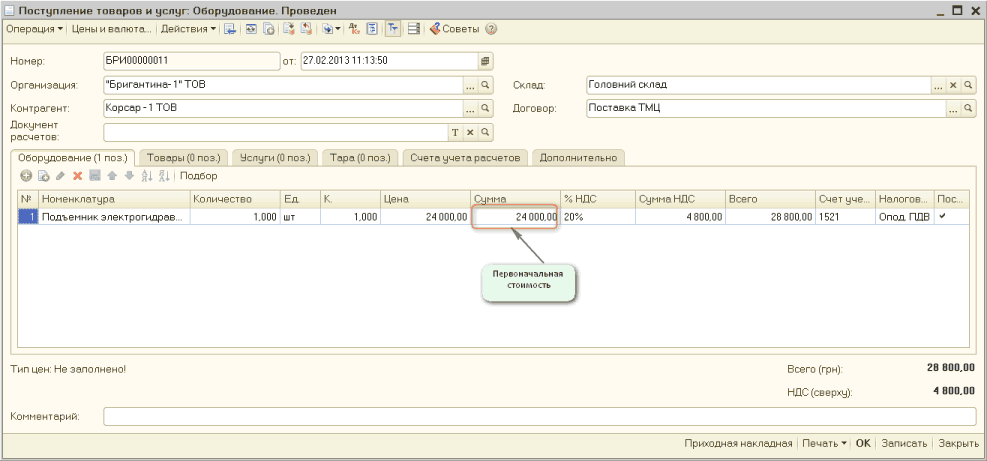
В данной статье описывается методика настройки параметров для начисления амортизации основных средств кумулятивным методом в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
Чтобы списать малоценку из эксплуатации, следует обратиться к предназначенному для этого документу "Списание малоценных активов из эксплуатации" (меню "ОС -> Малоценные активы"). Его можно создать путем ввода на основании (документом-основанием является "Ввод малоценных активов в эксплуатацию") или же создав новый документ. Предоставим наглядный пример вида и заполнения документа списания. Стоит не забывать, что при заполнении формы документа, в шапке обязательно следует указать подразделение предприятия, с которого будет списываться малоценный актив.
Расчеты с контрагентами необходимы для рассмотрения операций, связанных с оплатой покупок, продажей и отгрузками товаров и услуг в разрезе, который формирует авансы и задолженности по оплате и отгрузке.
В данной статье описывается методика настройки параметров для начисления амортизации основных средств методом ускоренного уменьшения остаточной стоимости в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
В данной статье описывается методика настройки параметров для начисления амортизации основных средств методом уменьшения остаточной стоимости в соответствии п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации "Бухгалтерия для Украины", редакция 1.2.Пример. Порядок отражения операции
В данной статье описывается методика настройки параметров для начисления амортизации нематериальных активов (НМА) методом ускоренного уменьшения остаточной стоимости в соответствии с п.145.1.5 НКУ, п.27 ПС(Б)У №8 (в данном пункте присутствует ссылка на п.26 ПС(Б)У № 7).Пример
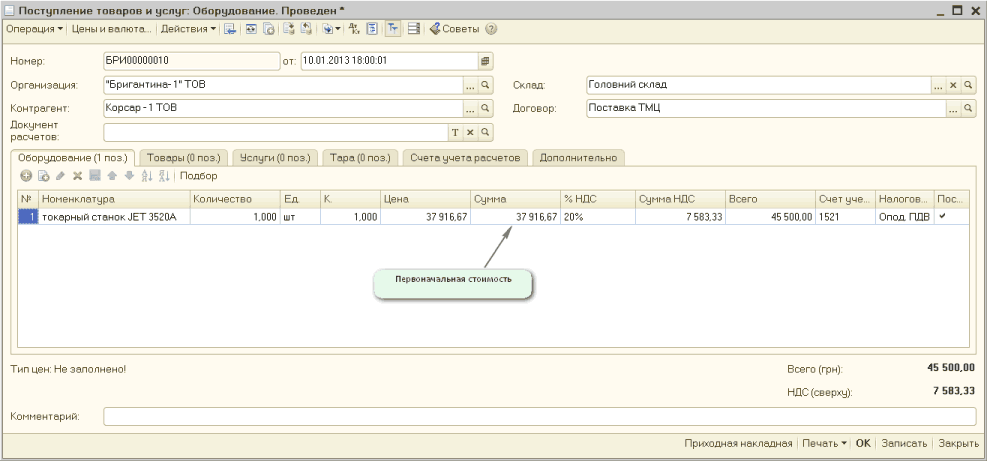
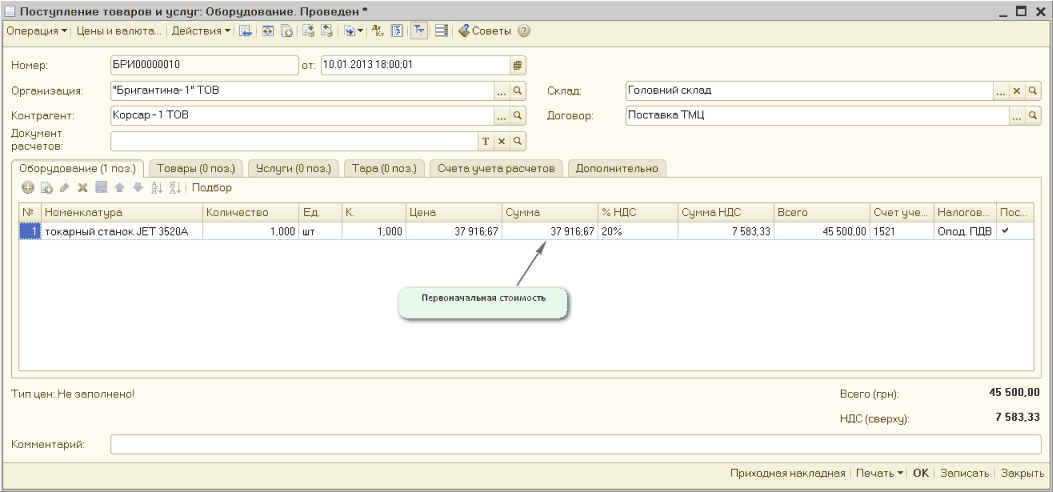
В данной статье описывается методика настройки параметров для начисления амортизации основных средств прямолинейным методом в соответствии с п.145.1.5 НКУ, п.26 ПС(Б)У №7. Пример смоделирован в конфигурации «Бухгалтерия для Украины», редакция 1.2. Информация, приведенная в данной статье, также актуальна и для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3. При прямолинейном методе сумма амортизации за год определяется делением стоимости, которая амортизируется, на срок полезного использования (эксплуатации) объекта основных средств (пп.1 п.26 ПС(Б)У №7, пп.1 п.145.1.5 НКУ). Предприятием приобретен токарный станок JET 3520a, первоначальная стоимость которого составляет 45500,00 грн. в т.ч. НДС.