Методика нарахування амортизації нематеріальних активів методом прискореного зменшення залишкової вартості
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиУ цьому розділі описується методика налаштування програми для автоматичного розподілу суми нарахованої амортизації за різними рахунками бухгалтерського обліку та об'єктами аналітики у заданій користувачем пропорції.Приклад. Як налаштувати правила розподілу в програмі. Нарахування амортизації
ЧитатиУ цьому розділі розглядається процес введення залишків необоротних малоцінних активів і МШП. Детально розглядаються види необоротних малоцінних активів, їх облік, документи, необхідні для їх обліку.Вибір підсистеми. Введення залишків. Введення початкових залишків основних засобів
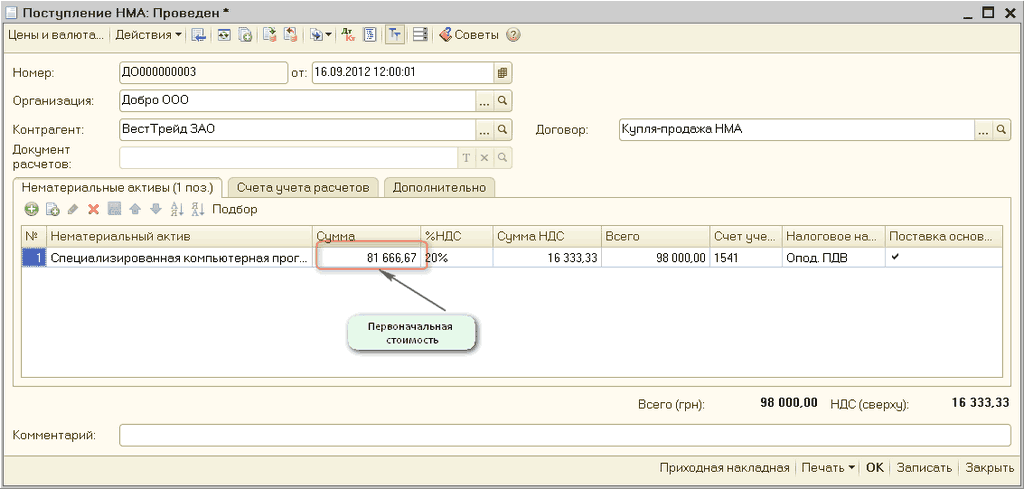
ЧитатиУ цьому розділі ви зрозумієте, що являє собою документ «Прийняття до обліку», як створювати в ньому нові записи та на що звертати увагу.
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) прямолінійним методом відповідно до п.145.1.5 ПКУ, п.27 НП(С)БО №8 (у цьому пункті є посилання на п.26 НП(С)БО № 7).Приклад
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів кумулятивним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
ЧитатиЩоб списати малоцінні активи з експлуатації, слід звернутися до призначеного для цього документа "Списання малоцінних активів з експлуатації" (меню "ОЗ -> Малоцінні активи"). Його можна створити шляхом введення на підставі (документом-підставою є "Введення малоцінних активів в експлуатацію") або ж створивши новий документ. Наведемо наочний приклад вигляду та заповнення документа списання. Не варто забувати, що під час заповнення форми документа в шапці обов'язково слід зазначити підрозділ підприємства, з якого списуватиметься малоцінний актив.
ЧитатиРозрахунки з контрагентами необхідні для розгляду операцій, пов’язаних з оплатою покупок, продажем і відвантаженнями товарів і послуг у розрізі, який формує аванси та заборгованості з оплати й відвантаження.
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 НКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
Читати1.1 Одиниці вимірювання слід зазначати після полів, а не в заголовку:Для полів введення
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів методом зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.26 ПС(Б)У №7. Приклад змодельовано в конфігурації "Бухгалтерія для України", редакція 1.2.Приклад. Порядок відображення операції
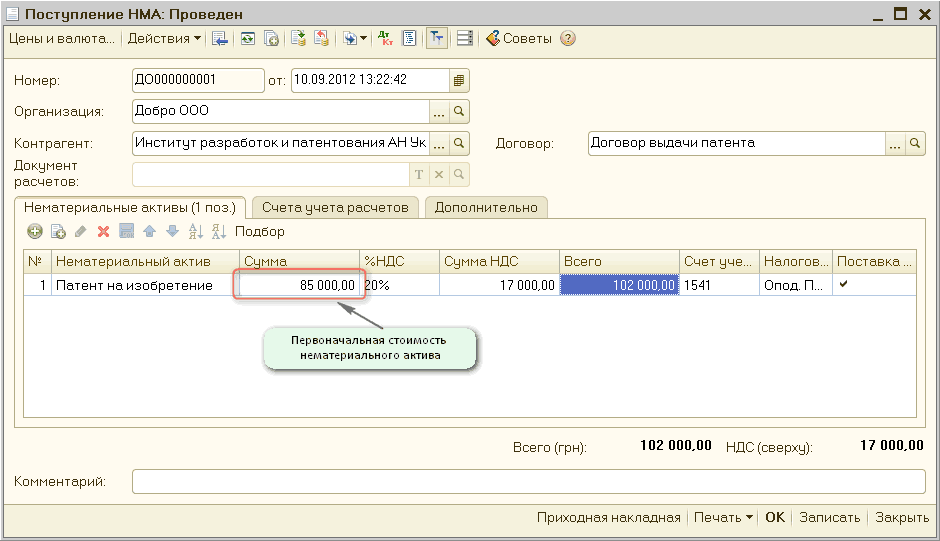
ЧитатиУ цій статті описується методика налаштування параметрів для нарахування амортизації нематеріальних активів (НМА) методом прискореного зменшення залишкової вартості відповідно до п.145.1.5 ПКУ, п.27 ПС(Б)У №8 (у цьому пункті є посилання на п.26 ПС(Б)У № 7).Приклад
Читати