Основные средства не являются разделом учета запасов и затрат. В то же время, они тесно связаны с учетом запасов и затрат: оборудование на складе - запасы, амортизация - затраты. Поэтому использование режима расширенной аналитики связано с определенными требованиями к учету основных средств (ОС).Изменение стоимости ОС и объектов строительства при закрытии месяца. Отражение документов учета ОС в управленческом учете
Подсистема "Основные средства" предназначена для ведения учета по каждому объекту: Принципы учета капитальных инвестиций. Особенности бухгалтерского учета. Особенности налогового учета. Принципы учета основных средств и других необоротных материальных активов. Важно!!!. Особенности бухгалтерского учета. Особенности налогового учета. Учет капитальных инвестиций. Покупка оборудования с оприходованием его на склад. Увеличение стоимости партий оборудования на складах. Перемещение оборудования. Изменение налогового назначения оборудования. Покупка объекта строительства. Поступление товаров и услуг
В данном документе, если указан тип стоимости "Рассчитывается", то стоимость будет рассчитана регламентным документом в конце периода. Соответственно тогда же и будут сформированы проводки.
Реализация необоротных активов оформляется при помощи документа "Ликвидация необ. активов" в режиме "Реализация". При проведении документа данные для отражения факта реализации по налоговому учету рассчитываются следующим образом.
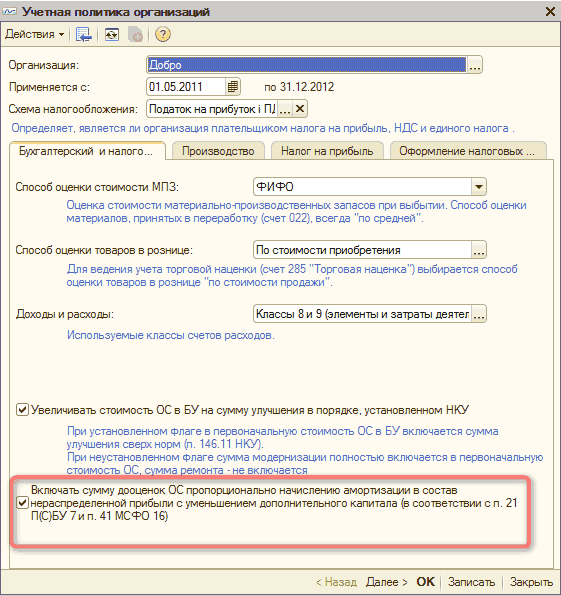
В статье описан порядок амортизации с одновременным списанием дополнительного капитала в конфигурации "Бухгалтерия для Украины", редакция 1.2, в соответствии с п. 21 НП(С)БУ 7. Информация, приведенная в данной статье, также актуальна и для конфигурации "Управление торговым предприятием для Украины", редакция 1.2. и "Управление производственным предприятием для Украины", редакция 1.3.
Отражение хозяйственных операций по закупке ТМЦ определяется: источником поступления, используемым на предприятии документооборотом, присутствием дополнительных расходов по приобретению ТМЦ, которые нужно включить в стоимость ТМЦ, в том числе таможенных расходов по импортным операциям. Предварительная договоренность о приобретении у поставщика позиций номенклатуры подтверждается документом "Счет на оплату от поставщика". Документ"Доверенность" используют, если на получение ТМЦ сотруднику предприятия необходимо выписать доверенность. Операции по поводу покупки материальных ценностей у поставщика фиксируются документом "Поступление товаров и услуг". Согласно НП(С)БУ 9 "Запасы" первичную стоимость оприходованных материальных ценностей допустимо увеличивать на сумму дополнительных расходов в связи с приобретением товаров. Фиксирование расходов, которые связаны с приобретением товара, сопоставление суммы этих расходов с перечнем приобретенных материальных позиций и вход сумм расходов в себестоимость партий ТМЦ производятся с использованием документа "Поступление доп. расходов". Если невозможно дополнительные расходы по покупке материалов и товаров правильно сопоставить с конкретными приобретениями запасов, то согласно НП(С)БУ 9 "Запасы" суммы ТЗР собираются на отдельных счетах, и в конце месяца разделяются пропорционально суммам выбывших запасов по направлениям, куда выбыли ТМЦ. В неких случаях приобретенные у поставщика ТМЦ могут быть возвращены ему. Операция по возврату поставщику приобретенных раньше ТМЦ отражается документом "Возврат товаров поставщику"
В данной теме идет речь о документе "Комплектация номенклатуры", и какие действия включает в себя процесс комплектации и разукомплектации. Вы узнаете, какая информация регистрируется при проведении документа по операции формирования комплекта.Комплектация
Для определения норм амортизации ОС в налоговом учете используются данные справочника "Ставки, связанные с ОС, НМА, МБП" в справочнике "Налоги и отчисления". Там хранится информация о нормах амортизации для групп основных средств. Реквизиты справочника периодические, то есть период действия этих норм действителен, начиная с указанной в истории значений даты.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
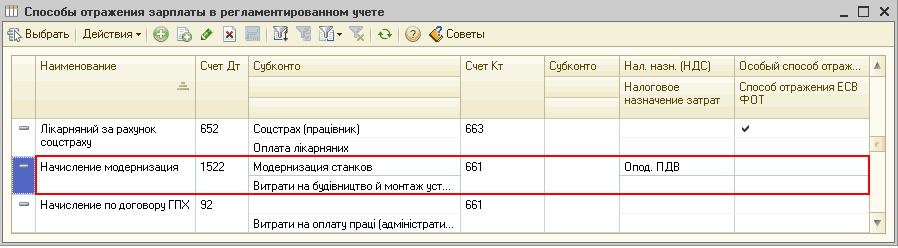
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Пример. Накопление затрат по выплате заработной платы на объекте строительства. Отображение данных по основному средству до момента улучшения. Улучшение стоимости основного средства на величину затрат по выплате зарплаты. Отображение данных по основному средству после проведения модернизации