Отчет "Карточка счета" представляет собой стандартный отчет с предельной степенью детализации —” до элементарной учетной записи, то есть до проводки. Сформированный отчет представляет собой упорядоченную по датам выборку информации о проводках, которые относятся к выбранному периоду времени и в которых был использован выбранный счет.
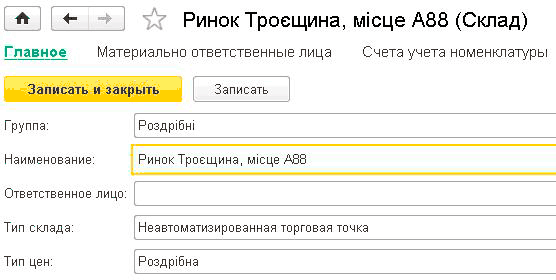
До начала регистрации операций розничной торговли в учетной политике организации следует указать способ оценки товаров в рознице —” по стоимости приобретения или по стоимости продажи (см. раздел "<u>Учетная политика организации</u>").Учет товаров в розничной торговле. Определение цен розничной продажи. Поступление товаров в розничные торговые точки. Продажи в автоматизированных торговых точках. Продажи в неавтоматизированных торговых точках (по стоимости приобретения). Переоценка товаров в рознице при учете по продажным ценам. Учет розничной выручки. Оплата платежными картами и банковские кредиты
Приведенные в статье примеры воспроизводились в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Методика, описанная в статье, также актуальна для конфигурации «Управление производственным предприятием для Украины», редакция 1.3.
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
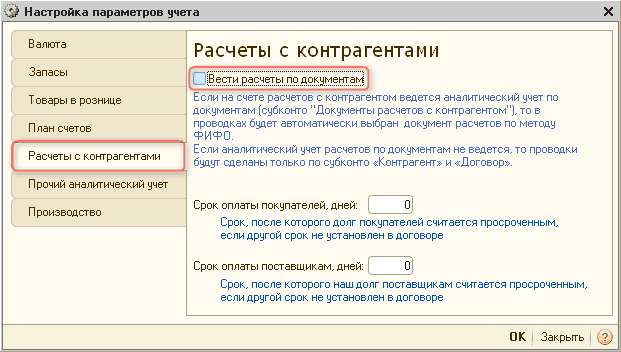
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2, не ниже релиза 1.2.17.2). Методика, описанная в статье, актуальна также для конфигурации «Управление торговым предприятием для Украины» (редакция 1.2, не ниже релиза 1.2.17).Основные настройки. Расчет курсовых разниц. Пример. Последовательность событий. Анализ данных
Лица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы
В типовой конфигурации расчет военного сбора для сотрудников организаций осуществляется вместе с расчетом НДФЛ при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Плательщики. Объект взимания и ставка. Порядок исчисления и уплаты. Учет и отчетность. Ответственность за нарушения
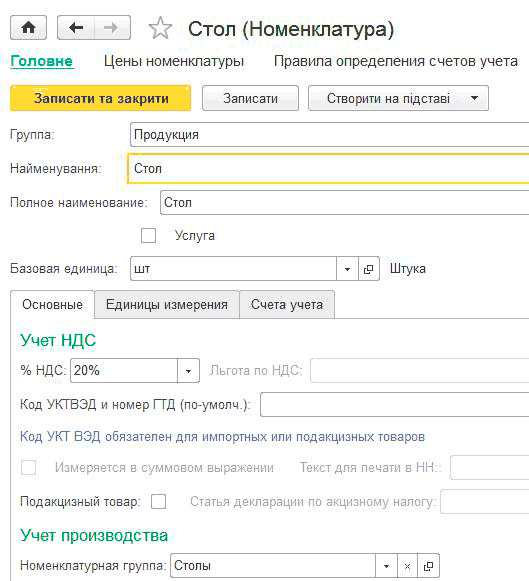
Для аналитического учета товарноматериальных ценностей по их видам предназначен справочник "Номенклатура" (меню "Справочники" —” "Товары и услуги" —” "Номенклатура"). Элементы этого справочника можно называть номенклатурными позициями.Номенклатура товарноматериальных ценностей. Счета учета номенклатуры. Цены номенклатуры. Выбор типа цены при автоматизированном заполнении документов. Аналитический учет материальнопроизводственных запасов