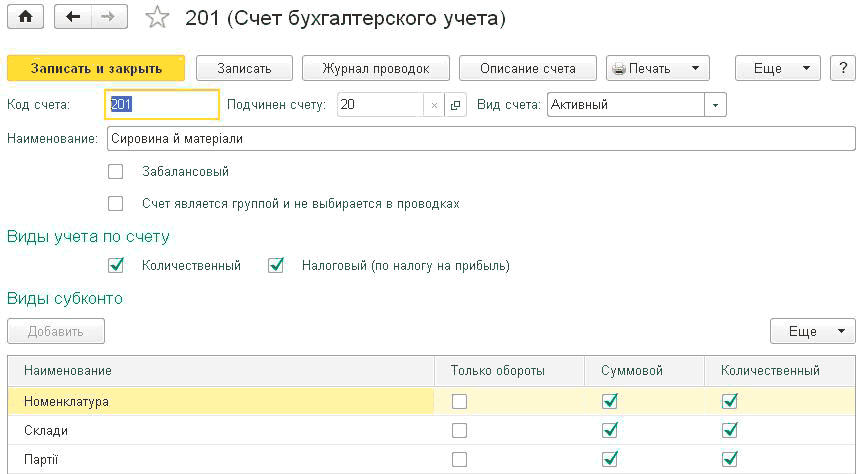
Звіт "Картка рахунку" є стандартним звітом із граничним ступенем деталізації —” до елементарного облікового запису, тобто до проведення. Сформований звіт є впорядкованою за датами вибіркою інформації про проведення, які належать до вибраного періоду часу та в яких був використаний вибраний рахунок.
До початку реєстрації операцій роздрібної торгівлі в обліковій політиці організації слід зазначити спосіб оцінки товарів у роздробі —” за вартістю придбання або за вартістю продажу (див. розділ "<u>Облікова політика організації</u>").Облік товарів у роздрібній торгівлі. Визначення цін роздрібного продажу. Надходження товарів до роздрібних торгових точок. Продажі в автоматизованих торгових точках. Продажі в неавтоматизованих торгових точках (за вартістю придбання). Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібної виручки. Оплата платіжними картками та банківські кредити
Наведені у статті приклади відтворювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3.
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
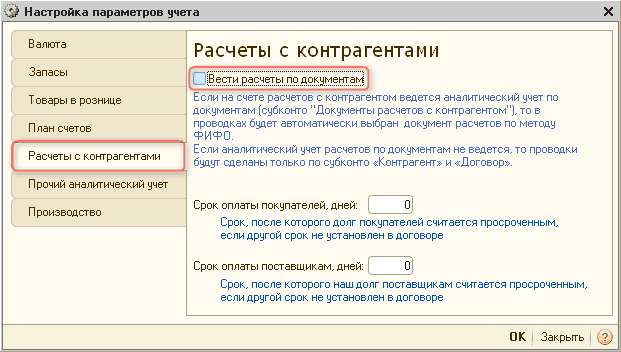
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана у статті, актуальна також для конфігурації «Управління торговим підприємством для України» (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних
Особи, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи
У типовій конфігурації розрахунок військового збору для співробітників організацій здійснюється разом із розрахунком ПДФО під час нарахування заробітної плати або під час формування міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Платники. Об'єкт справляння та ставка. Порядок обчислення та сплати. Облік і звітність. Відповідальність за порушення
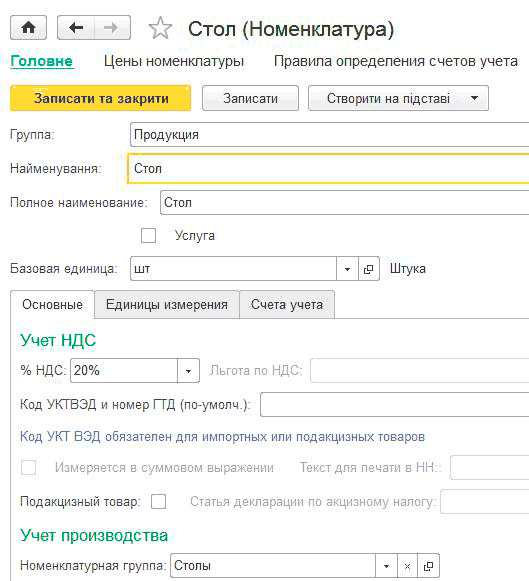
Для аналітичного обліку товарноматеріальних цінностей за їх видами призначений довідник "Номенклатура" (меню "Довідники" —” "Товари і послуги" —” "Номенклатура"). Елементи цього довідника можна називати номенклатурними позиціями.Номенклатура товарноматеріальних цінностей. Рахунки обліку номенклатури. Ціни номенклатури. Вибір типу ціни при автоматизованому заповненні документів. Аналітичний облік матеріальновиробничих запасів