В данной статье рассматривается методика оформления отпуска по уходу за ребенком до достижения им трехлетнего возраста. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Методика также применима для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Без раздумий можно сказать, что парадный вход дома является его лицом. При строительстве или же переезде стоит обязательно определиться, как именно будет выглядеть это самое лицо.
Современный ритм жизни почти не оставляет времени на отдых, прогулки и времяпровождение с близкими людьми. Однако благодаря инновационным достижениям науки и техники были созданы мобильные устройства и девайсы, которые позволяют всегда быть на связи.
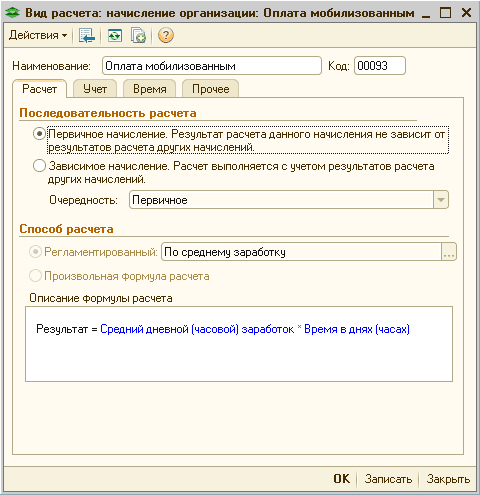
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 2.1, начиная с версии 1.2.29. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>
В зависимости от культуры населения, благоприятных климатических условий и финансового уровня, с дерматологией ногтей сталкивается 3-15% взрослого населения.
Приведенные в статье примеры воспроизводились в конфигурации Бухгалтерия для Украины (редакция 1.2). Методика, описанная в статье, также актуальна для конфигурации Управление торговым предприятием для Украины (редакция 1.2). <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. Указанные в статье рекомендации также актуальны для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
Пример, приведенный в статье, моделировался на конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Информация, приведенная в статье актуальна также для конфигураций «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0) и «Зарплата и кадры для бюджетных учреждений Украины» (редакция 1.0). <a name="primer"></a><h2>Пример</h2>